
主线换挡:金融拖累总量,电子链与资源品接棒
济安行业分类是济安金信研究院编制、面向 A 股上市公司的三级行业分类标准。分类设 45 个一级行业、144 个二级行业、369 个三级行业:一级行业用于宏观产业汇总与全市场板块统计,二级行业用于产业链中观分析与景气跟踪,三级行业对应上市公司细分赛道及新兴产业。划分兼顾“经济部门归属”与“产业链延展”双重线索,以国民经济层面的经济部门为基座,与宏观统计口径衔接,再沿产业链的供需关联、技术工艺与价值增值链条逐层拆解。归类以企业核心经营业务为主要依据,结合长期发展战略、资本市场主流定位及控股股东产业资源综合研判,不以注册行业或概念题材归类,全部 A 股上市公司归属唯一底层细分行业,不重复归类。分类结果定期与不定期调整,年报披露后重新审定,重大资产重组或主业切换时变更,新兴赛道形成规模化上市集群时在既有框架内增设三级行业。
样本与口径。 覆盖沪深两市 5214 家公司,2026 年三季报有完整可比单季数据的 5199 家,披露率 99.7%;未纳入的 15 家,为尚未披露、存托凭证、新上市体量异常三类。单季数由累计数轧差得到(前三季度减上半年),行业按加总法计算,仅纳入二级不少于 5 家、三级不少于 3 家的行业,分母为负的不计同比、只列盈亏金额。ROE 与毛利率均为前三季度口径,全文读数按上述可比样本自算。
单季口径全面走弱。2026Q3 全A 单季营收同比 1.61%,较二季度的 8.51% 明显放缓;归母净利同比 −14.3%,较二季度的 24.6% 回落近 39 个百分点,单季合计 14670 亿元,较去年同期的 17109 亿元减少 2439 亿元。剔除金融与两油后,营收同比 5.46%、净利同比 2.0%,仍是正增长,说明实体经营性盈利没有失速,读数恶化集中在金融。若把 2026 年新上市的长鑫科技计入,全A 净利同比为 −10.9%,差额 3.4 个百分点来自这一只新股的利润贡献。
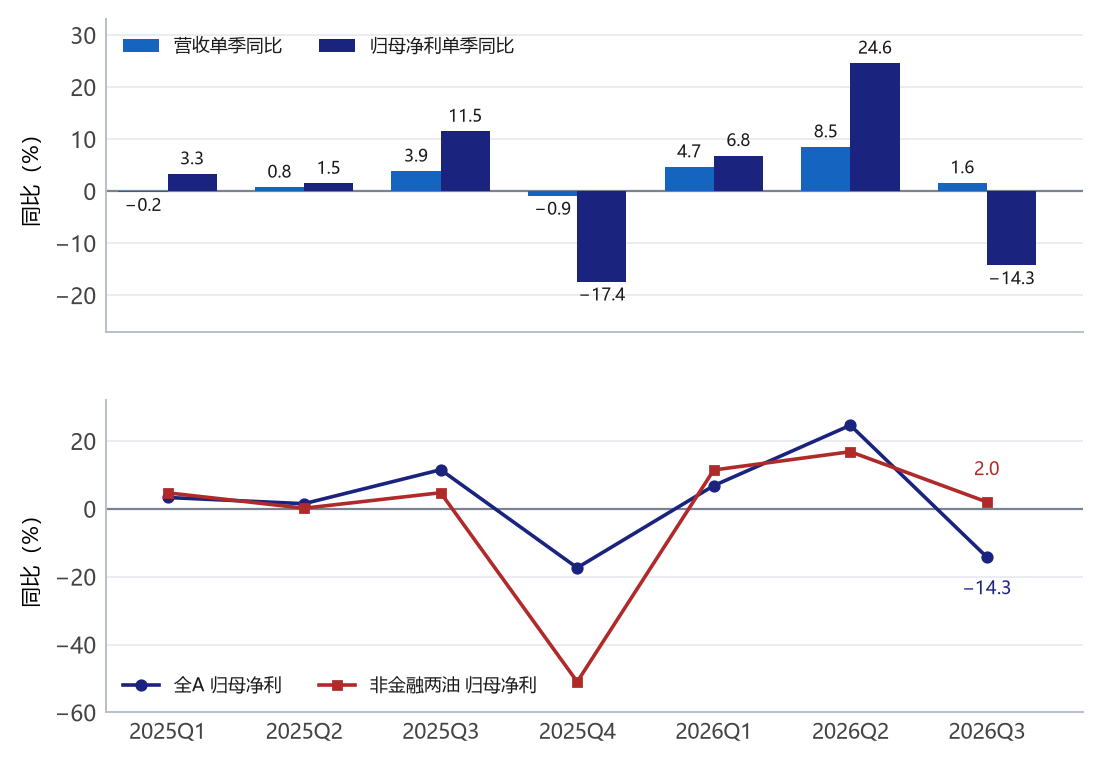
图 1 全A 单季营收与净利同比(2025Q1—2026Q3)
注:上图为全A 营收与归母净利单季同比,下图为全A 与非金融两油归母净利单季同比的对照。 资料来源:济安金信研究院,上市公司定期报告。
板块之间继续分化,双创的利润份额在升。主板营收微降、净利同比下滑近两成,是拖累总量的主要来源;创业板营收增两成以上、净利仍为正增长;科创板净利接近翻倍,增速遥遥领先。从单季利润占比看,主板仍占九成以上但份额下降,创业板与科创板各提高一个多百分点。利润重心向成长板块小幅迁移。
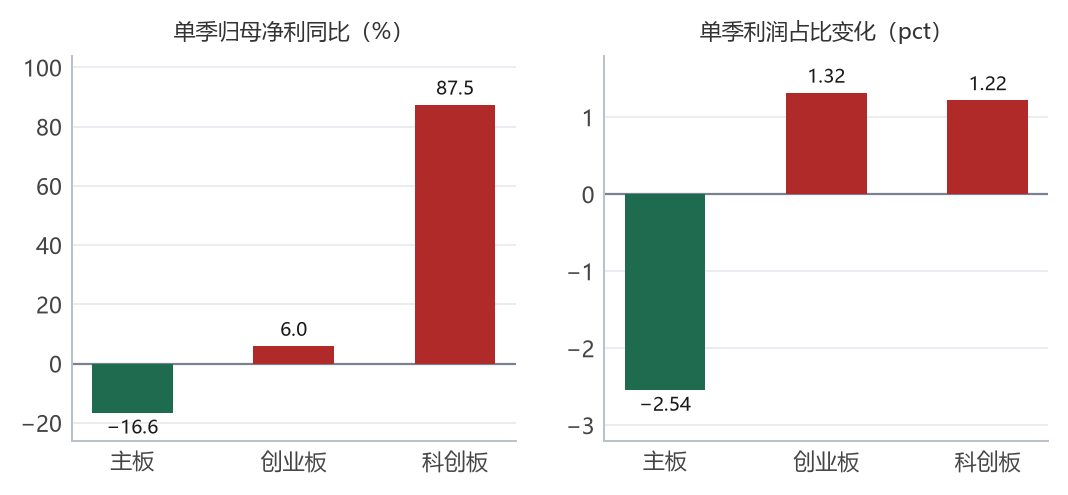
图 2 分板块单季净利同比与利润占比变化
注:左图为 2026Q3 单季归母净利同比,右图为单季利润占比相对 2025Q3 的变化。 资料来源:济安金信研究院,上市公司定期报告。
金融是最大的结构性缺口,缺口几乎全部来自保险。金融业净利同比 −30.1%,单季利润占比下滑 9.79 个百分点。中国人寿由盈利 1269 亿元转为亏损 451 亿元,中国平安从 648 亿元降至 41 亿元,新华保险、中国人保同步转亏,五家上市险企合计由盈利 2478 亿元转为亏损 408 亿元,单季摆动接近 2900 亿元。这一摆动量级超过全A 净利的同比减少额,意味着非金融部门的盈利实际上是小幅扩张的。银行则相对稳定,国有大型银行利润仍正增长,股份制小幅回落。
45 个一级行业中,净利单季同比为正的 17 个、为负的 26 个,房地产业与造纸和纸制品业因去年同期基数为负、不计算同比。增速居前的是非金属矿采选、批发和零售、电子元件及电子专用材料制造,三者都在 60% 以上,但前两个要打折看——非金属矿采选只有 8 家公司、单季利润 5 亿元,增速不具代表性;批发和零售的高增来自电子产品分销与商业物业经营,前者是 AI 服务器与存储的渠道环节,严格说不属于消费复苏。紧随其后的是有色金属矿采选、金属制品、石油和天然气开采、医药生物、计算机设备、煤炭与电气机械,增速都在 20% 以上。
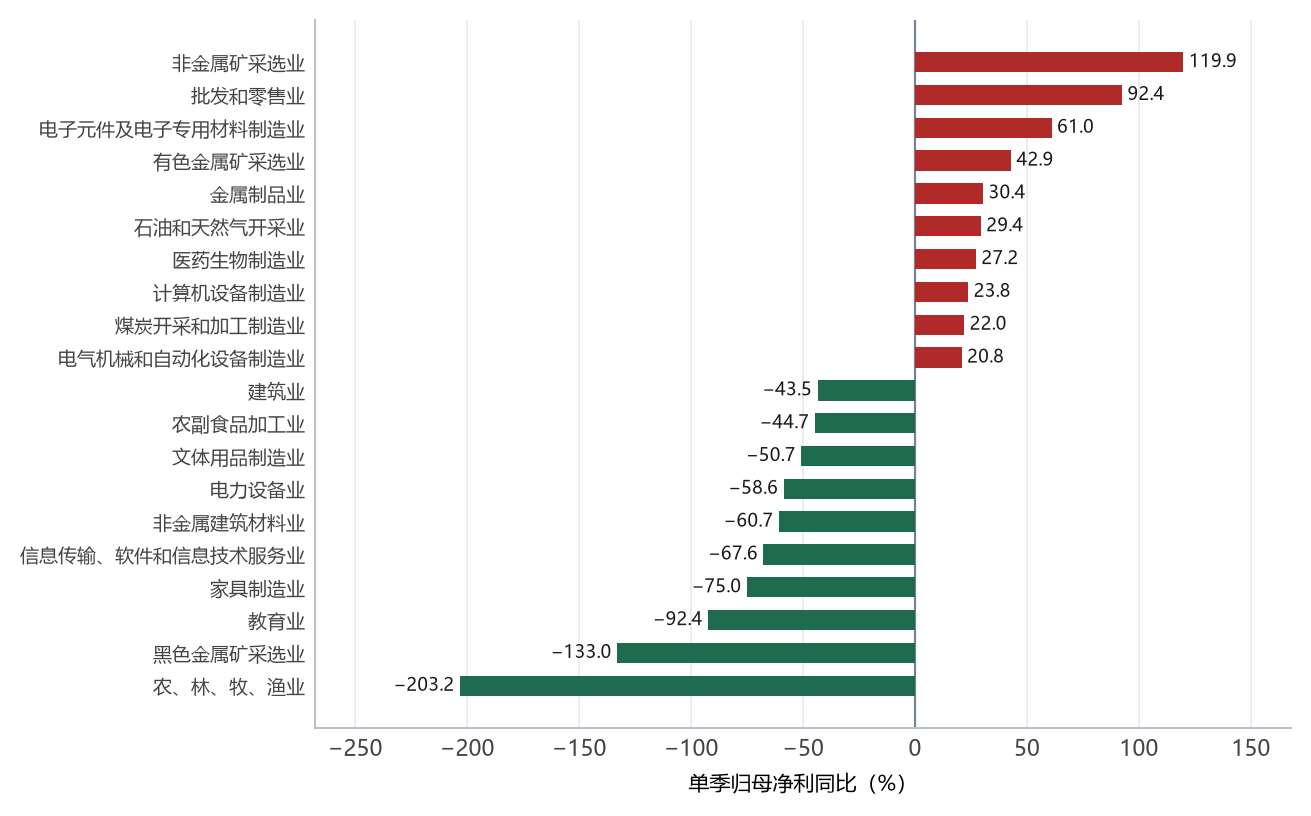
图 3 一级行业单季归母净利同比前 10 与后 10
注:综合类为跨行业残余项,未纳入排名。 资料来源:济安金信研究院,上市公司定期报告。
电子与资源品是这一季最确定的两条线。电子一级行业净利同比 61.0%、单季利润占比提升 3.33 个百分点,是全部一级行业中份额扩张最快的;但二季度还在三位数增长,本季回落四成以上,属于高位放缓而非转弱。资源品的修复靠价格:有色金属净利同比四成以上、毛利率提升 4 个百分点,量价齐升的特征清晰;石油和天然气开采、煤炭同属这一逻辑,毛利率同步抬升两个多百分点。
增速垫底的一侧几乎全是旧动能。农林牧渔业跌幅超过 200%,生猪养殖单季由盈转亏,是拖累最深的一环;黑色金属矿采选、教育次之,再往下是家具制造、信息传输软件、非金属建筑材料、电力设备、文体用品制造、农副食品加工与建筑业,跌幅都在四成以上。住宅开发的单季亏损由 274 亿元缩至 190 亿元,是亏损行业中收窄幅度最大的一个,同时也是全市场亏损最大的环节。
边际变化的方向与绝对增速并不同步。相比二季度,改善幅度靠前的是非金属矿采选、信息传输软件、金属制品,其后是农林牧渔、批发和零售、租赁和商务服务、建筑装饰装修、医药生物、交通运输仓储邮政与纺织业;其中信息传输与农林牧渔本期仍为负增长,改善只是深负基数向零轴收窄,不能读作景气回升。恶化的一端更值得注意:黑色金属矿采选、金融、文化传媒体育娱乐领跌,橡胶塑料、化学原料、电子、农副食品加工与电气机械的回落也都不小。
高增速行业回落得更快,低增速行业并没有跟着修复——垫底那一侧改善的只有农林牧渔、信息传输与文体用品三个,其余多数还在往下走。上端被削平、下端继续下探,两端并没有向中间靠,是重心整体下移。份额层面则是换手:金融让出 9.79 个百分点,电子、有色等制造与资源行业承接,电子单季利润占比提高到 7.13%;一级行业的利润集中度同步下降,金融与电子的落差由去年同期的 49 个百分点收窄到 36 个百分点。
144 个二级行业中,样本不少于 5 家的行业纳入加总,另 13 个样本不足、不参与统计。去年同季利润为正、可以计算同比的行业里,净利单季同比为正的 42 个、为负的 78 个;与二季度相比,21 个正增长行业走得更快、17 个负增长行业降幅收窄;另有 11 个去年同季亏损、基数不可比,本期已有 6 个转正。
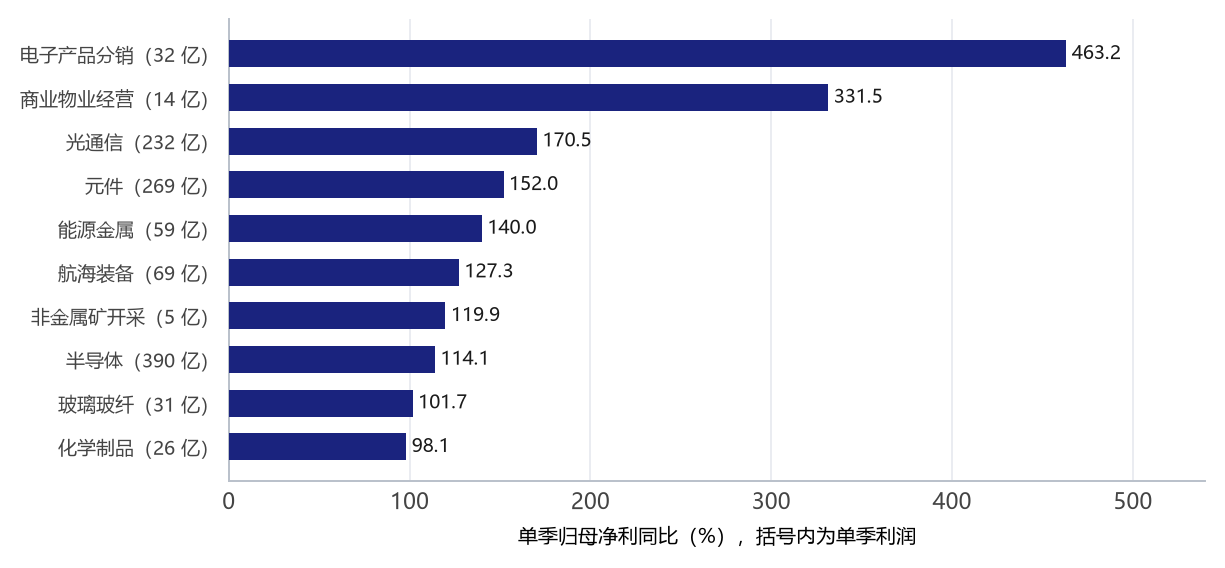
图 4 二级行业单季归母净利同比前 10
注:括号内为该二级行业 2026Q3 单季利润规模。 资料来源:济安金信研究院,上市公司定期报告。
增速前十里有四个属于同一条链:电子产品分销、光通信、元件、半导体,从渠道到光模块、被动元件再到芯片,正是算力需求沿产业链向下传递的顺序。另一侧的领跑者各自独立——商业物业经营对应租金与出租率的边际修复,能源金属对应锂价,航海装备对应造船周期,玻璃玻纤对应玻璃与玻纤价格触底回升,彼此没有共同的驱动因素。与之对照,末端是出清尚未结束的行业:电视广播居末,但去年同期利润接近零,属基数效应,参考意义有限;光伏设备跌幅超过 600%,信息安全、普钢、饲料、畜牧养殖、黑色家电、数字媒体次之,水泥、保险业、风电设备也在末位附近。
拐点信号集中在两类行业。一类是价格周期触底后的反转,玻璃玻纤由负转正、增速过百,油服工程刚回到零轴上方,属于供需再平衡之后的第一份正增长。另一类是前期高基数消化完毕,休闲食品、摩托车及其他、新闻和出版业都由负转正。
降幅收窄的行业更多,且集中在消费与交运。乘用车、饮料乳品、医药商业、行业应用软件的降幅都在收窄;航空运输与 IT 服务的基数极端,只作方向参考。增速加快幅度靠前的则是非金属矿开采、玻璃玻纤、休闲食品、元件、通信设备及配套、化学制药、一般零售、医疗服务、储能设备、航运港口。
369 个三级行业中,样本不少于 3 家的行业纳入加总,另 36 个样本不足、不参与统计。可以计算同比的行业里,净利单季同比为正的 115 个、为负的 177 个;与二季度相比,55 个正增长行业走得更快、38 个负增长行业降幅收窄;另有 41 个去年同季亏损、基数不可比,本期已有 10 个转正。正增长的行业占比约三成半,略高于二级行业——细分赛道层面的结构性机会,比中观层面更多一些。
增速榜首是诊断服务,但单季利润不足 6 亿元,属小体量高弹性。真正有分量的是存储芯片设计:营收同比 158.6%、净利同比 606.5%、单季利润 156 亿元,是唯一一个增速过六倍、利润过百亿的赛道。紧随其后的分销、贸易、印染、焦煤、光纤光缆,增速都在三倍半以上,驱动分属三类——分销与贸易是渠道和价格环节,印染与焦煤是纯涨价品种,光纤光缆接在 AI 链上。再往下,半导体材料、粘胶、钛白粉、其他化学原料、锂与算力芯片设计也都在两倍以上,其中算力芯片设计是需求从材料端向设计端扩散的验证。
垫底端分散在几处:传媒的电视广播、金融的其他多元金融、化纤的锦纶、交运的公交、软件里的通用企业软件;再往下是养殖链的生猪与其他养殖、钢铁的板材、蓄电池与光伏辅材。旧产能的出清在这几条线上都还没走完。
拐点行业的名单值得单独列一遍。20 个由负转正的行业里,利润体量居前的 12 个是化学制剂(单季利润 159 亿元)、电动乘用车(105 亿元)、核力发电,以及医疗设备、金属制品、跨境物流、家电配件、教育出版、通信网络设备及器件、医院、非运动服装、其他专业工程。化学制剂这个首位要打折扣:69 亿元增量里有 40 亿元来自迪哲医药的对外授权首付款,单季营收从 2 亿元跳到 42 亿元、毛利率 99%,剔除这一家后行业增速由 76.1% 落到 30.5%,105 家公司里仍有 63 家利润同比下降。这些行业的二季度增速都在零轴以下,三季度的改善足以把加总推过零轴——摆动最大的是零食,通信网络设备及器件与肉鸡养殖的摆动也都在 140 个百分点以上。
利润规模的分布则高度集中,与增速榜几乎不重叠。单季利润前五全部来自金融与能源:国有大型银行、股份制银行、炼油化工、券商、城商行,五者合计 7333 亿元,约等于全A 单季净利润的一半。再往后是铜、电信运营商、动力煤、油气勘探开发,消费电子零部件及组装排在电子链首位。亏损一侧是住宅开发、生猪养殖、光伏电池组件、硅料硅片——地产与新能源制造,是这一季亏损最集中的两处。
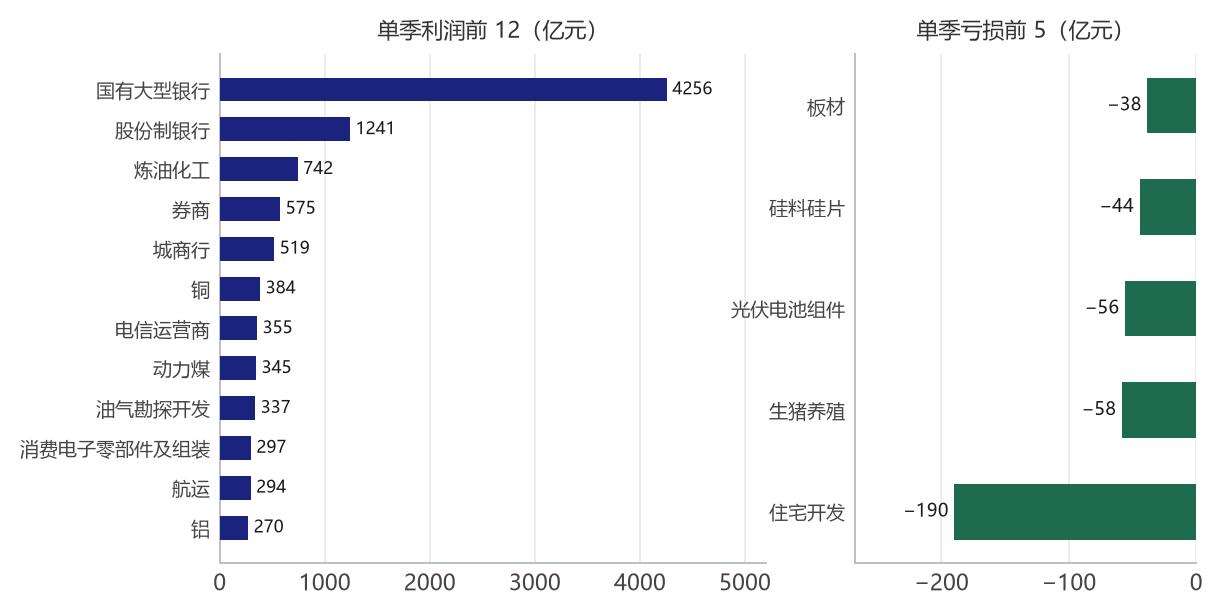
图 5 三级行业单季利润规模:前 12 与亏损前 5
资料来源:济安金信研究院,上市公司定期报告。
消费类一级行业整体仍在负增长区间,食品饮料、家用电器、美容护理、住宿和餐饮无一转正,农副食品加工跌幅超过四成,与养殖链的亏损同步。把口径缩到三级,分化才看得清。
改善最明确的是可选消费,服务端与商品端同时出现。服务端是酒店,净利同比增长两成以上;商品端是个护小家电接近三成、非运动服装由负转正,零食的摆动最大,从深负区间直接跳到翻倍。品牌化妆品与电商零售仍是正增长,但较二季度明显放缓,属高位回落而非改善。这批行业里除酒店外,多数是从去年的低位往上爬——零食与个护小家电去年同期的跌幅都在三成上下,收入端一旦转正,利润增速就被放大;真正在正常基数上加速的只有酒店。
必选消费内部已经分成两半。乳品、烘焙食品、白酒的降幅在收窄,乳品从六成的降幅收回到个位数;调味品、啤酒、软饮料走的是反方向,二季度还是正增长,三季度全部转负。两半的成因并不对称:乳品去年同期基数基本持平,本季 −7.3% 是真实下滑;白酒、烘焙的收窄靠去年同期分别下滑两成与一成半的低基数;啤酒、软饮的转负则撞上去年同期增长一成与三成半的高基数。基数之外真正转弱的只有调味品。白酒单季利润 243 亿元仍是消费板块最大的利润池,其降幅收窄对食品饮料一级行业的边际改善贡献最大。
仍在恶化的是地产后周期与部分耐用品。成品家居与定制家居双双跌过 −100%,且较二季度进一步下探;清洁小家电从二季度的正增长直接转负,厨房电器、钟表珠宝、人工景区也未见拐点。家居与家电的走弱与住宅开发的负利润同源,属于地产链的滞后传导。同一批地产后周期行业里,厨房小家电与冰洗的降幅在收窄,但前者仍跌了四成以上。
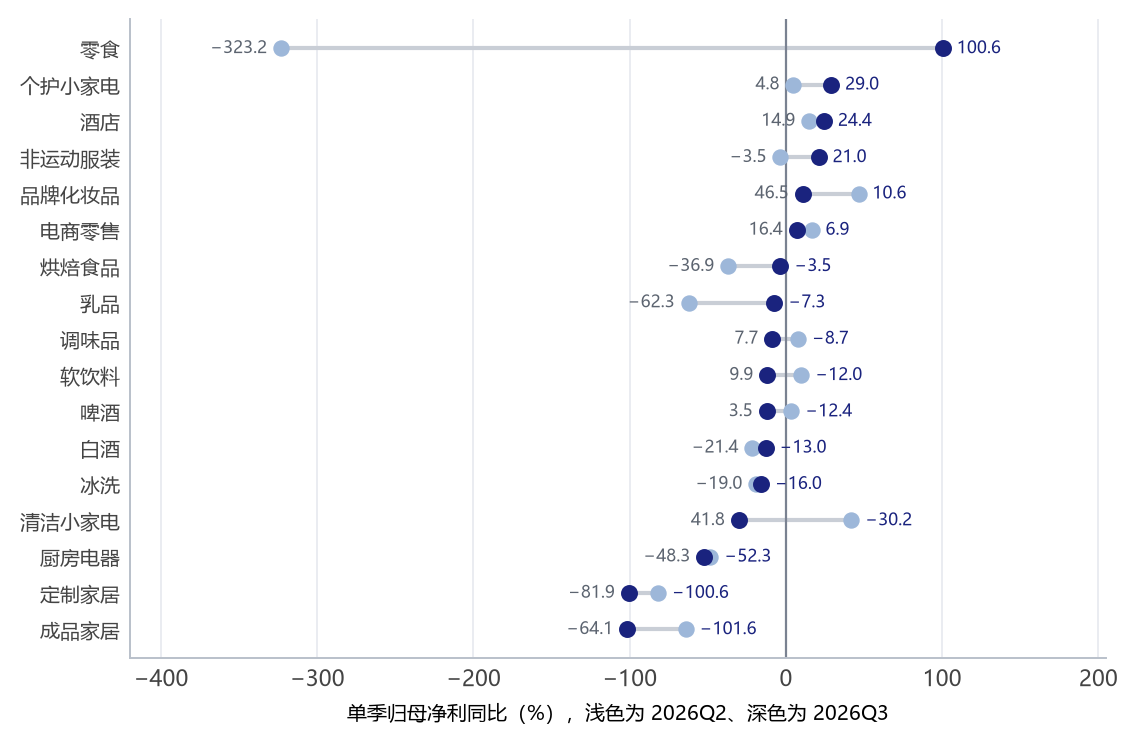
图 6 消费类三级行业单季净利同比:Q2 与 Q3 对照
注:按 2026Q3 增速排序,浅色为二季度、深色为三季度。 资料来源:济安金信研究院,上市公司定期报告。
全A 非金融的前三季度加权 ROE 为 6.49%,同比提高 0.34 个百分点。全部 A 股为 6.96%,同比微降,金融板块的回落抵消了实体的改善。分板块看,科创板 ROE 接近翻倍,改善幅度最大;创业板小幅上行,主板小幅回落。
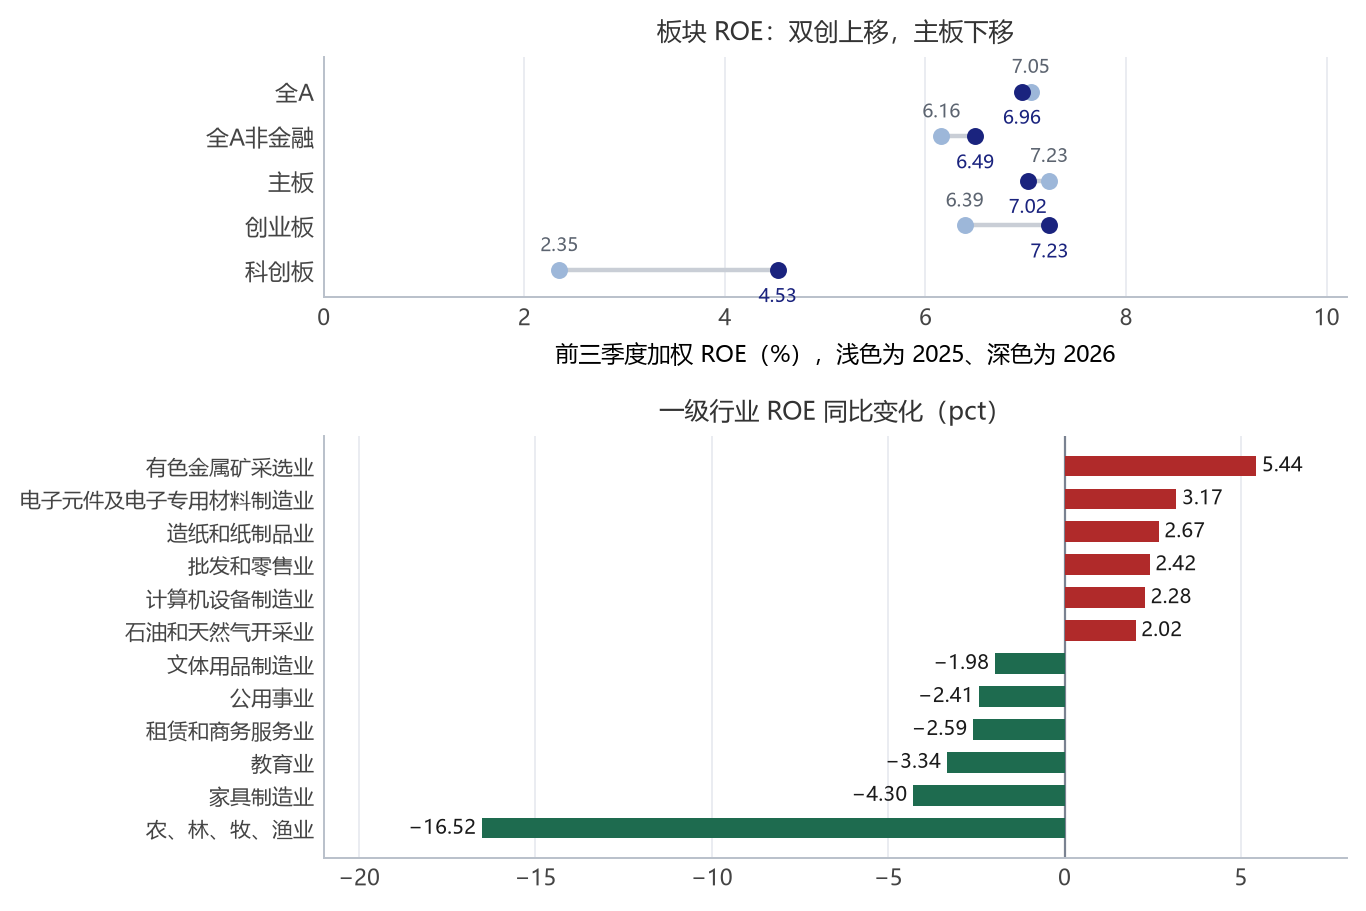
图 7 板块与一级行业 ROE 变化
注:上图为板块前三季度加权 ROE 的两期对照,下图为一级行业 ROE 同比变化的前 6 与后 6。 资料来源:济安金信研究院,上市公司定期报告。
一级行业层面,ROE 与盈利增速基本同向。改善幅度靠前的是有色金属矿采选(16.83%,提高 5.44 个百分点)、电子元件及电子专用材料制造、造纸和纸制品,批发和零售、计算机设备、石油和天然气开采随后。回落幅度最大的是农林牧渔业,ROE 由 8.63% 转为 −7.89%,是全部一级行业中摆动最大的一项,对应单季净利由盈利转为亏损;家具制造、教育、租赁和商务服务、公用事业、文体用品制造次之,降幅都不到它的三分之一。
结构上,改善主要来自毛利率而非规模。电子与有色的 ROE 抬升伴随毛利率同步上行,属于价格与产品结构驱动的利润率改善;公用事业的 ROE 回落伴随毛利率下滑,是量价双弱;建筑业毛利率虽微升,营收却降了一成以上,属于收入端收缩。两类回落的可持续性完全不同——前者取决于供需格局,后者取决于投资与开工的恢复节奏。
全A 前三季度销售毛利率 18.49%,同比提高 0.60 个百分点;剔除金融与两油后 18.23%。板块间分化明显:科创板毛利率最高、改善也最多,创业板基本持平,主板小幅提高。
上游资源是毛利率修复的主力。有色金属矿采选毛利率提升 4 个百分点至 16.66%,煤炭开采和加工制造、石油和天然气开采同向抬升,三家指向同一个原因:价格上行。化学原料与化学制品路径相同。制造业中改善最明显的是电子元件及电子专用材料制造,靠的是产品结构与产能利用率而非涨价。金融业毛利率也在提高,但这一指标对保险公司参考意义有限,其利润波动主要来自投资收益而非承保毛利。
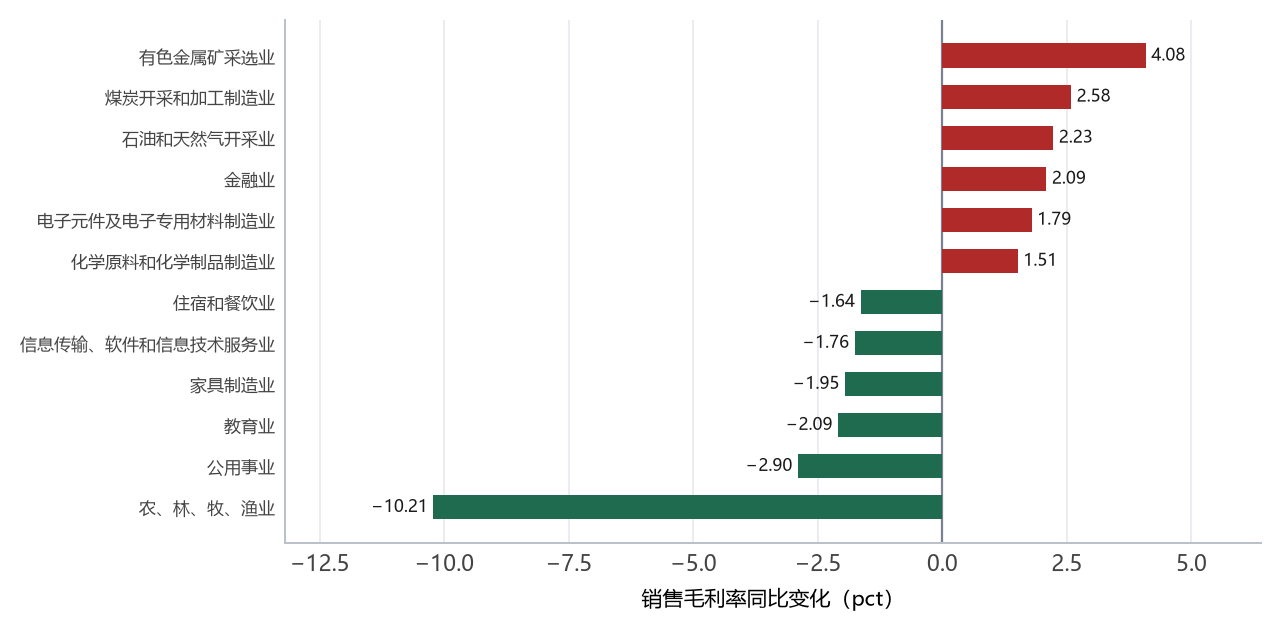
图 8 一级行业销售毛利率同比变化:提升前 6 与下降前 6
资料来源:济安金信研究院,上市公司定期报告。
下滑集中在农业、公用事业与地产后周期。农林牧渔业毛利率下降 10 个百分点至 3.94%,降幅是全部一级行业中最大的,与生猪价格下行直接对应;公用事业次之,教育、家具制造、信息传输软件、住宿餐饮、食品饮料、非金属建筑材料的降幅方向一致而量级小得多。
食品饮料毛利率虽降,但净利降幅收窄,更像是费用端或产品结构在起作用;公用事业毛利率与净利同步下滑,是量价双弱的组合,两者不宜混为一谈。
济安分类把 AI 产业链拆成可比的细分赛道,逐段看下来,上游最陡、中游分化、下游平淡。
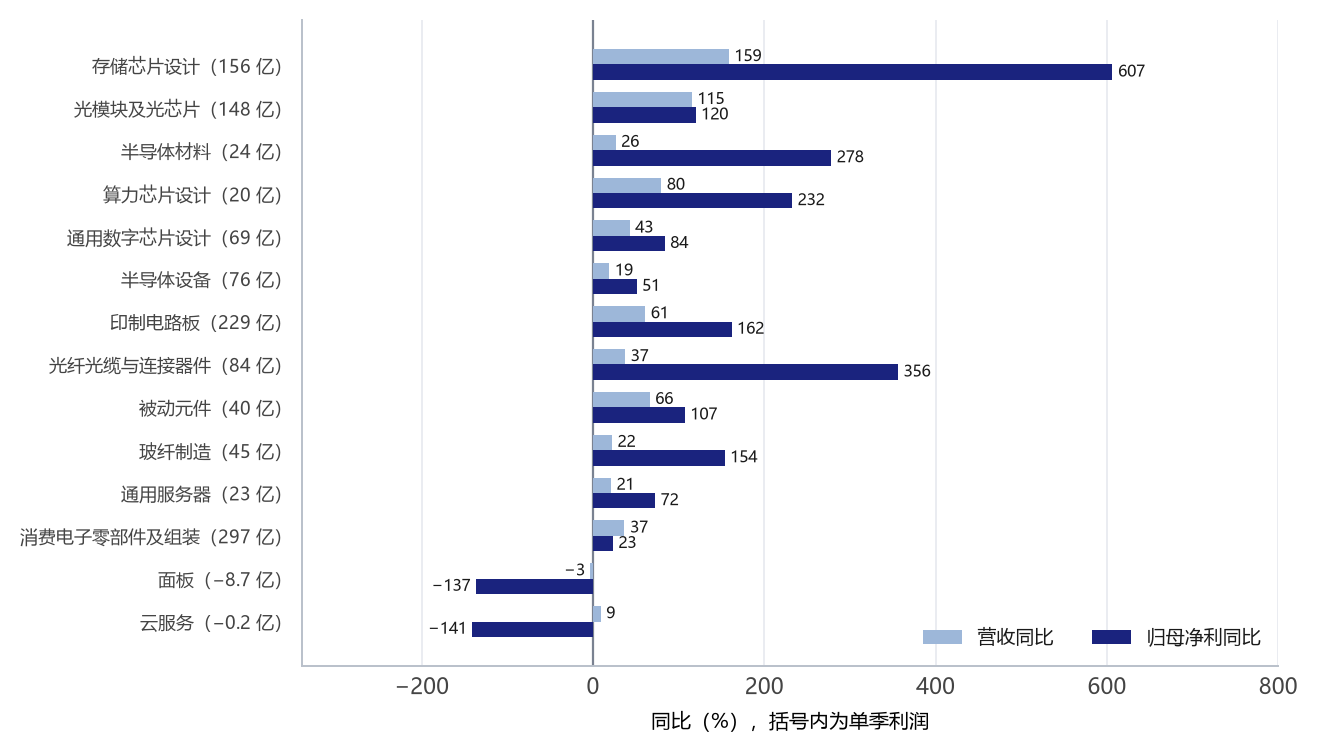
图 9 AI 产业链细分赛道营收与净利同比
注:按产业链环节排列,括号内为 2026Q3 单季利润规模。 资料来源:济安金信研究院,上市公司定期报告。
上游:存储的斜率最陡,光模块紧随其后。存储芯片设计净利同比 606.5%、单季利润 156 亿元,营收也翻倍以上;二季度净利已是去年同期的二十倍,本季是在那个基数上继续扩张,而不是从低位反弹。光模块及光芯片单季利润 148 亿元,营收与净利同样翻倍,弹性小于存储但体量相当。再往下,半导体材料、算力芯片设计、通用数字芯片设计、半导体设备的净利增速从接近三倍一路降到五成,营收增速最高的不到八成、最低不足两成——上游的共性是营收远慢于利润,价格与产能利用率的上行放大了利润弹性。
中游:PCB 接住了上游的产能,也接住了利润。印制电路板单季利润 229 亿元,是上游与中游合计体量最大的一环,净利增长一倍半;光纤光缆与连接器件的体量不到它的四成,净利增速却是中游最高;被动元件与玻纤制造同向,后者同时受 AI 服务器基材与风电叶片拉动。通用服务器是链上唯一能看到公司级验证的环节,浪潮信息、中科曙光、紫光股份三家同步改善,说明订单已经落到报表上。
下游与部分环节明显走弱。消费电子零部件及组装是整条链上利润最大的赛道,单季 297 亿元,营收增三成多而净利只增两成,增收不增利;品牌消费电子净利几乎零增长。面板更差,营收微降、净利 −136.5%,单季由盈转亏,京东方与深天马分别转亏。模拟芯片设计微降,分立器件降四成,网络安全单季亏损,云服务大幅下滑,都是需求尚未传导到底的环节。
景气度投资最难的不是判断方向,而是确定颗粒度。一级行业太粗——电子一级行业净利同比 61.0%,把存储的 606.5% 和面板的 −136.5% 混在一起,得出来的数字既不能解释,也不能用来选股。概念题材太细且不可比——同一个“AI 算力”标签下,服务器、光模块、PCB、玻纤的盈利驱动完全不同,估值锚也不同,混在一张表里做排序只会得到噪声。
济安三级分类提供的正是中间那一层。369 个三级行业按核心经营业务唯一归类、不重复计入,行业内的公司盈利驱动与产业链位置相近,行业的增速因此可以直接加总、可以横向比较,也可以连续跟踪——这也是本文能够把“存储芯片设计”和“面板”分开陈述、并进一步落到具体公司的前提。三级行业用于构建选股池,二级行业(如光通信、元件、半导体)用于跟踪产业链的传递顺序,一级行业用于判断板块整体的仓位配置,三层各司其职。
对景气度策略更实际的一点是,分类的调整机制保证了新兴赛道有独立出口。当算力芯片、存储芯片这类赛道形成规模化上市集群时,分类在既有框架内增设三级行业,不必挤进旧的口径里被平均掉。景气投资的超额收益往往来自这种“新赛道第一次被单独度量”的时刻,而能不能单独度量,取决于分类体系有没有为它留位置。
010-82551228
webmaster@jajx.com
北京市海淀区花园路B3号迪蒙大厦10层
 济安金信
 证券市场研究中心


