
杨健 l 全球债务的转折点——利率跑赢增速之后
内容提要
2025年,全球政府债务占GDP的比重约为96%,较2019年(疫情暴发前)高出13个百分点,发达经济体平均约115%,新兴市场约65%。债务存量的高位已无争议,真正决定债务率能否稳定的,是实际利率与实际增长率之差。本文以r−g为主线,讨论这一差值在主要经济体相继转正之后,债务动态如何由“增长稀释”转为“自我累积”,并以美国、日本、欧洲和新兴市场为样本,比较其约束条件的差异,并据此就中期趋势与大类资产配置提出框架性讨论。
2026年,美国r−g约为+0.5个百分点,欧元区核心国家(德国、法国等)介于+0.3至+0.8个百分点之间,英国约+0.6。差值转正意味着稳定债务率所需的基本盈余由负转正:以日本260%的债务率计算,r−g由−1个百分点升至+0.5个百分点,对应的稳态基本盈余从−2.6%升至+1.3%,财政调整幅度相当于GDP的4个百分点。日本依靠收益率曲线控制与国内持有结构,仍是主要发达经济体中唯一维持负r−g的国家,但支撑这一例外的条件正在弱化。
新兴市场的约束多一道关卡:外币债务占政府债务总额的比重多在30%至60%,本币贬值会直接推高以GDP计量的债务负担,2022年的美元升值提供了一个近期样本;其脆弱性更多取决于外汇储备与外币债务占比,而非总债务率的高低。美国的风险在利率,日本的风险在例外条件的收窄,欧洲的风险在制度,三者的表现形式不同。全球债务体系的韧性最终系于美债市场的深度与美元信用,而这一支柱正被反复检验。
关键词 政府债务;r−g;债务可持续性;货币错配;美债市场
从存量看,2025年全球政府债务占GDP的比重约为96%,较2019年(疫情暴发前)高出13个百分点;发达经济体平均约115%,新兴市场约65%。各经济体之间的债务率分布并不均衡,但变化方向高度一致。过去十余年,低利率为高债务提供了一层缓冲:赤字即便偏高,只要名义增长率高于利率,债务率就会被增长逐步稀释。缓冲成立的前提是利率低于增长率,而这一前提正在依次失效。
债务率通常记为d,即政府债务存量与GDP之比。国际比较中常用三种口径:政府债务总额、公众持有的债务、一般政府债务。同一国家在不同口径下的数值差异可能相当可观,跨国比较之前须先确认口径一致。本文所用国别数据以IMF与IIF的统计为基准,美国一栏为公众持有口径。
按2025—2026年的估计值,日本政府债务率约260%,意大利约140%,法国约115%,美国按公众持有口径约101%,英国约100%,中国按广义政府口径约85%,德国约65%,新兴市场平均约65%。IMF在债务可持续性分析(DSA)框架中,对能够进入国际市场的经济体设有85%的参考线,对新兴市场设有65%的参考线。上述经济体中,日本、意大利、法国、美国、英国均高于85%的线,中国恰在该线附近,德国则明显低于该线。需要说明的是,DSA并不以单一债务水平作判断,它同时考察总融资需求,即当年到期债务与利息支出之和相对于GDP或财政收入的比例。债务水平相近的两个经济体,若期限结构不同,其滚动融资压力可以相差很大。
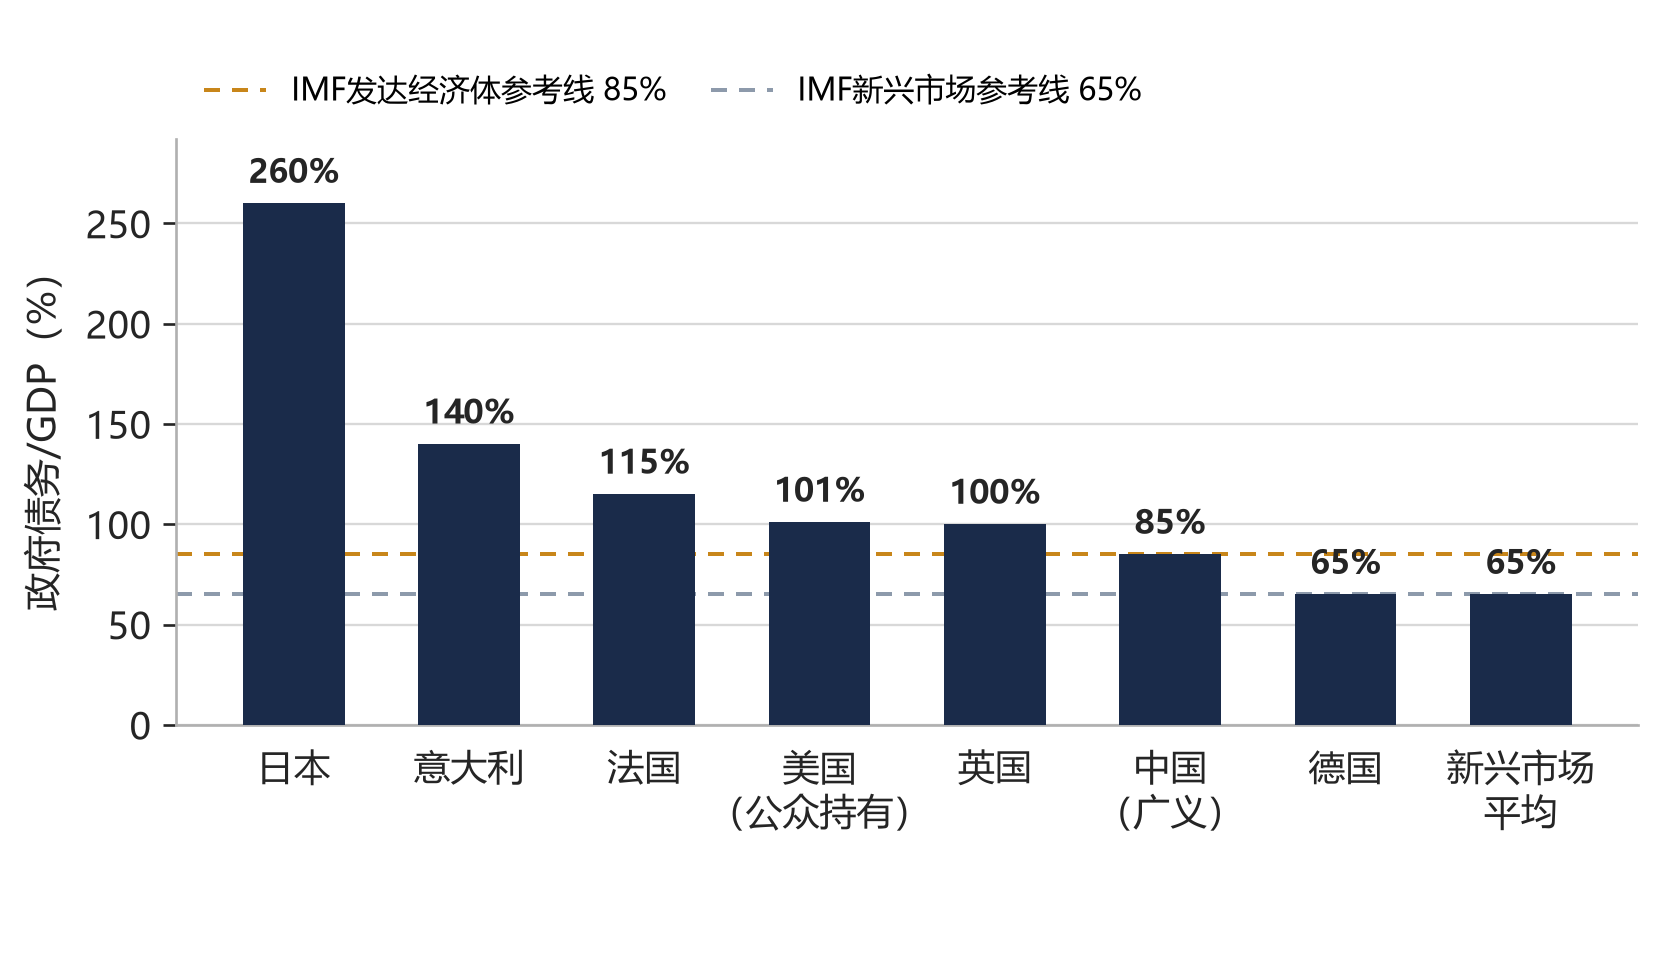
图1 全球主要经济体政府债务率比较(2025—2026年估计)
数据来源:IMF Fiscal Monitor、IIF Global Debt Monitor、各国财政部;美国为公众持有口径,中国为广义政府口径。
图1显示,债务率的高低与融资成本的高低并不一致。日本债务率约为美国的2.6倍,其十年期国债收益率反而长期低于美国。这一反差说明,债务的绝对水平只回答存量有多大,并未回答存量是否可持续。后者取决于利率与增长的相对关系,也取决于债务由谁持有、以何种货币计价。
解释债务率的变动,可以从一个恒等式出发:
Δd≈(r−g)·d−s+sfa
其中s为基本盈余,即政府收入扣除非利息支出后的余额,为负即基本赤字;sfa为存量流量调整,私有化收入、债务核销、汇率折算损益均不计入赤字,却会改变债务存量,这些项目统一记入该项残差。
按这一算式,当前债务率的普遍上行由三股力量共同推动。其一是融资成本:全球加息把r推高,利息支出在财政总支出中的占比上升,且这部分支出具有刚性。其二是基本赤字:疫情时期的刺激支出尚未完全退出,老龄化带来的养老金与医疗支出逐年扩大,利息滚存又进一步扩大赤字规模。其三是或有负债:银行救助、隐性担保等义务在触发之前不进入债务统计,一旦发生即以一次性跳跃的方式进入资产负债表。前两项是流量问题,第三项是存量问题,三者叠加,使债务率的回升快于赤字率本身所暗示的速度。
判断一国债务的走向,比债务率水平更重要的是实际利率与实际增长率之差,即r−g。这一差值决定债务是被增长稀释,还是被利息放大。2026年,该差值在多数发达经济体已转为正值。
差值的含义并不复杂。若r<g,政府即便连年维持基本赤字,债务率仍可能下降,因为经济总量的扩张快于债务的复利累积,增长本身承担了一部分偿债成本。若r>g,即便基本收支平衡,债务也会因利息增速快于经济增速而持续上升;此时要稳住债务率,就必须以基本盈余吸收差额。r−g由负转正,意味着债务从被动稀释转为自我累积,财政的空间也从“增长赠送”变为“增长索取”。
2026年的估计值显示,美国r−g约为+0.5个百分点,法国约+0.8,英国约+0.6,意大利约+0.5,德国约+0.3,欧元区核心国家整体落在+0.3至+0.8个百分点之间。主要发达经济体中仅日本仍为负值,约−1.5个百分点。
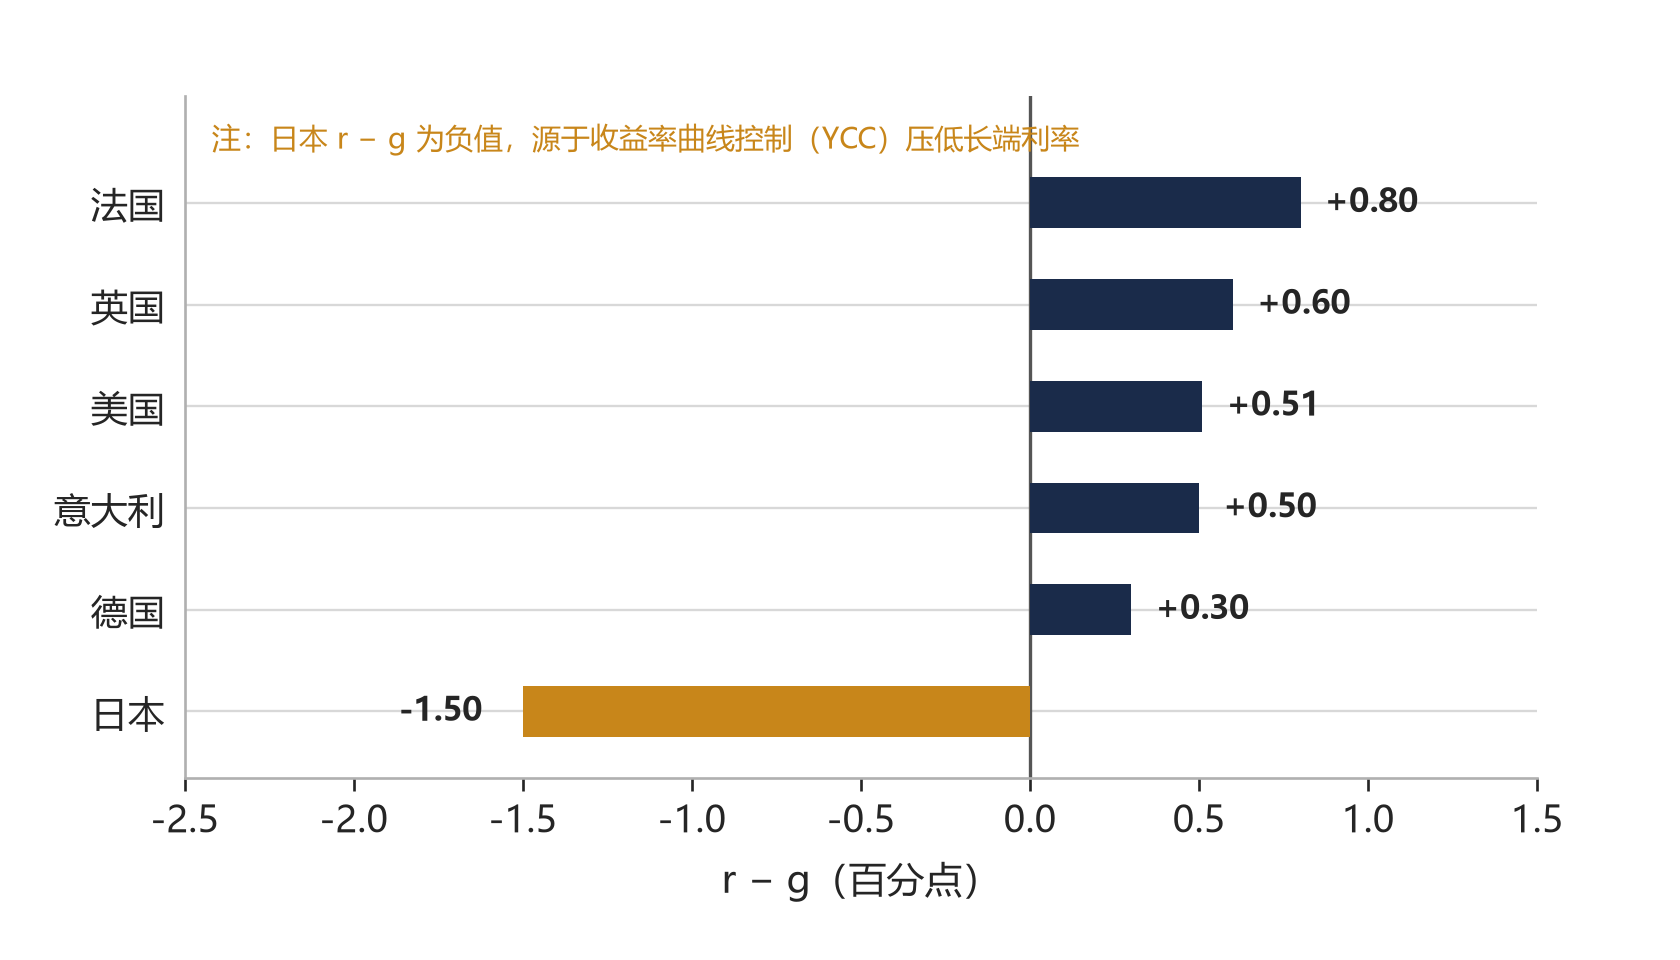
图2 主要发达经济体r−g对比(2026年估计)
数据来源:IMF World Economic Outlook、各国央行;r为十年期国债实际收益率,g为实际经济增速。
图2呈现了这一分野。除日本外,主要发达经济体的r−g均已越过零点,债务进入自我累积区间。零点并非技术性刻度,它标志着财政政策的目标由“维持赤字”切换为“创造盈余”。
日本的例外有明确的机制来源。日本政府债务率超过260%,日本银行自2016年起实施收益率曲线控制(YCC),直接买入国债并将长端收益率锁定在目标水平,十年期收益率长期压在1%以下,实际利率长期为负,r−g因此一度维持在−1至−2个百分点之间。债务率是美国的2.6倍,国债收益率却显著低于美国,原因即在于此。这一操作自2024年起逐步退出。
稳态基本盈余是衡量这一机制代价的指标。给定r−g与目标债务率d*,使债务率不再上升所需的基本盈余为s*=(r−g)·d*。只要r−g为负,s*亦为负:债务率高达260%,政府仍可维持基本赤字而不使债务率上行。结论依赖两个前提:国内储蓄足以吸收国债(日本国债约90%由国内投资者持有),以及央行愿意持续压低利率。
图3给出日本与美国在s*上的差异。日本曲线的斜率为2.6,美国为1.01,斜率之差来自债务率之差。日本在r−g=−1个百分点处所需的基本盈余为−2.6%,在+0.5个百分点处升至+1.3%;同一债务水平下,仅因差值变动1.5个百分点,财政所需的调整幅度即相当于GDP的4个百分点。这一量级的财政整顿,在多数代议制民主国家都缺少政治可行性。
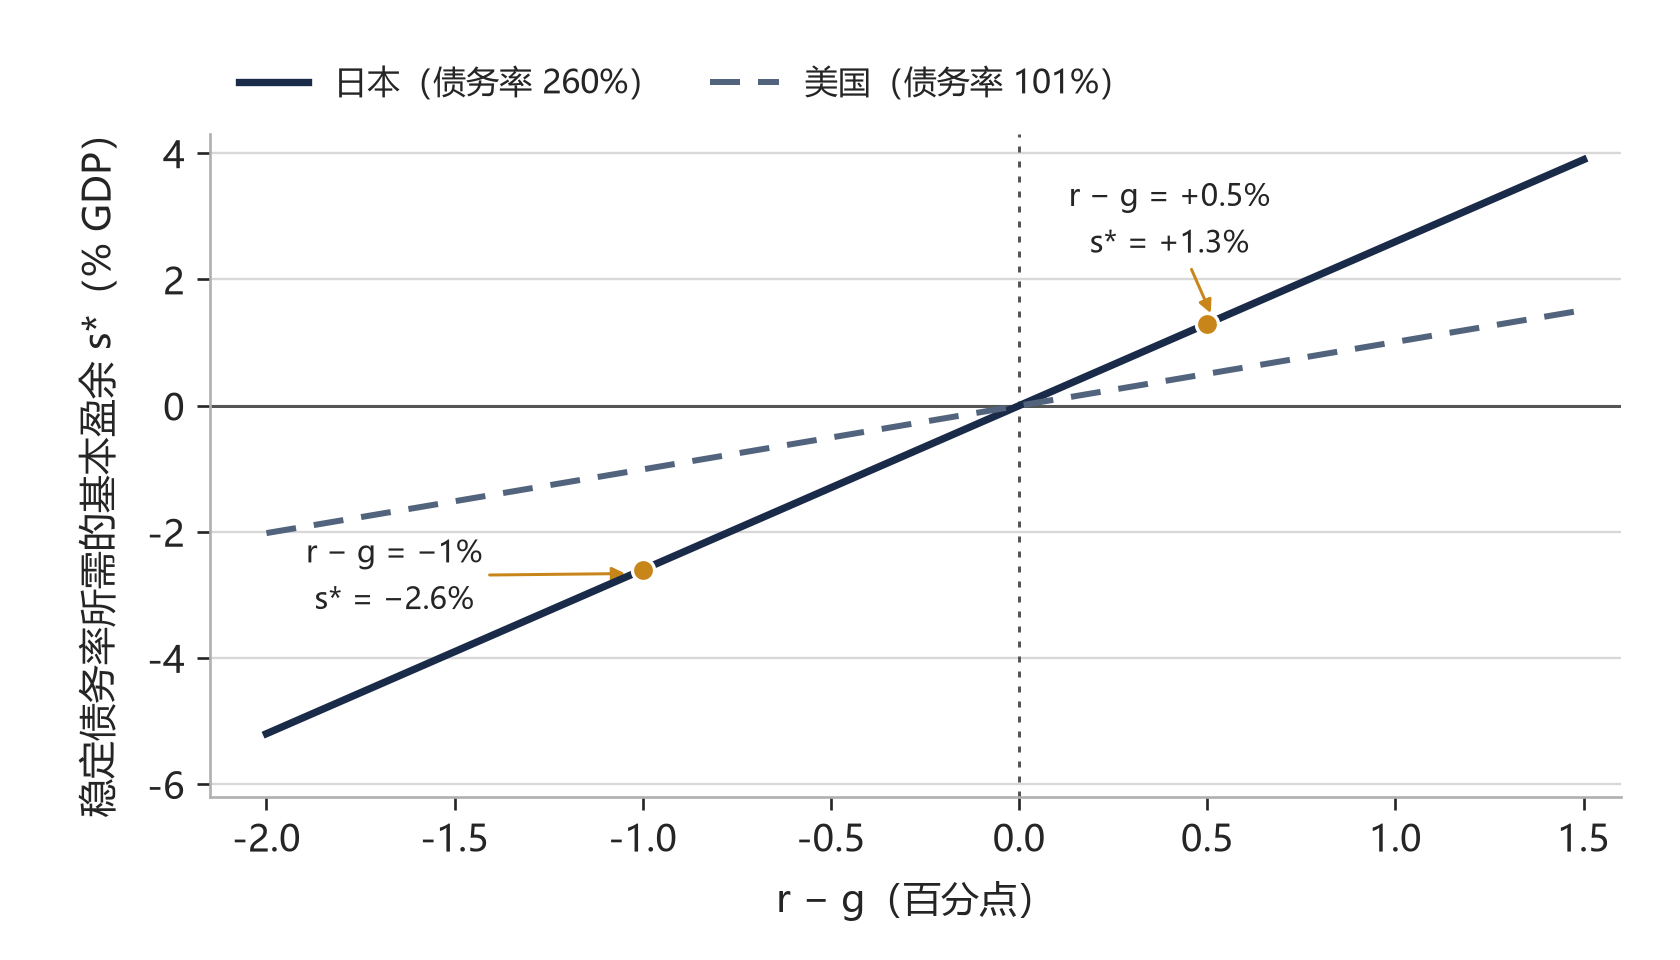
图3 日本与美国:稳态基本盈余s*对r−g的敏感性
数据来源:按s*=(r−g)·d*计算,债务率取日本260%、美国101%。
日本例外的脆弱之处,不在于债务规模,而在于前提的可维持性。若日本银行完成YCC退出,长端利率随之上行;若国内储蓄率继续下降,国内承接能力减弱,r向g收敛的速度会很快。收敛一旦发生,图3中那条斜率为2.6的曲线不会平缓过渡:在260%的债务率上,r−g每上升1个百分点,所需的基本盈余即增加2.6个百分点。
新兴市场的债务动态比发达经济体多出一个维度:币种。发达经济体几乎全部以本币发行政府债务,基本不存在汇率风险;新兴市场外币债务占政府债务总额的比重多在30%至60%之间,汇率变动因此成为债务率的直接推动因素,而非间接扰动。
将政府债务按计价货币拆分为本币部分bd与外币部分bf,外币部分的动态中多出一项汇率变动Δε。本币贬值时Δε>0,外币债务折算为本币、再以GDP计量,占比被动上升。这一上升不体现在赤字中,也不经财政决策程序,在汇率变动的当日即完成资产负债表重估。2022年美元指数升值约10%,对于外币债务占比40%以上的国家(阿根廷、土耳其、加纳)而言,仅汇率一项就使债务率被动抬高约4个百分点。
资产以本币计价、负债以外币计价的结构,称为货币错配,是新兴市场债务危机的核心机制。Eichengreen等将其称为“原罪”:新兴市场难以用本币从国际市场融资,货币错配从举债的第一天起就无法回避。
货币错配的危险在于它具有自我强化的机制。本币贬值推高外币债务负担,政府被迫实行财政紧缩,紧缩压低增速,r−g随之扩大,债务率加速上升,市场对贬值的预期进一步增强,汇率再度承压。1997年亚洲金融危机、2001年阿根廷违约、2022年斯里兰卡主权违约,都是这一循环的不同版本。
就抵御这一循环而言,决定抗冲击能力的是外汇储备,而非总债务率。外汇储备是央行持有的外币资产,专门用于应对资本外流与到期外债兑付。IMF通常建议外债脆弱的国家将储备维持在相当于3至4个月进口额,或覆盖100%短期外债的水平。储备不足时,即便债务率只有80%,该国也未必守得住:阿根廷的历次危机中,问题不在债务规模,而在流动性。
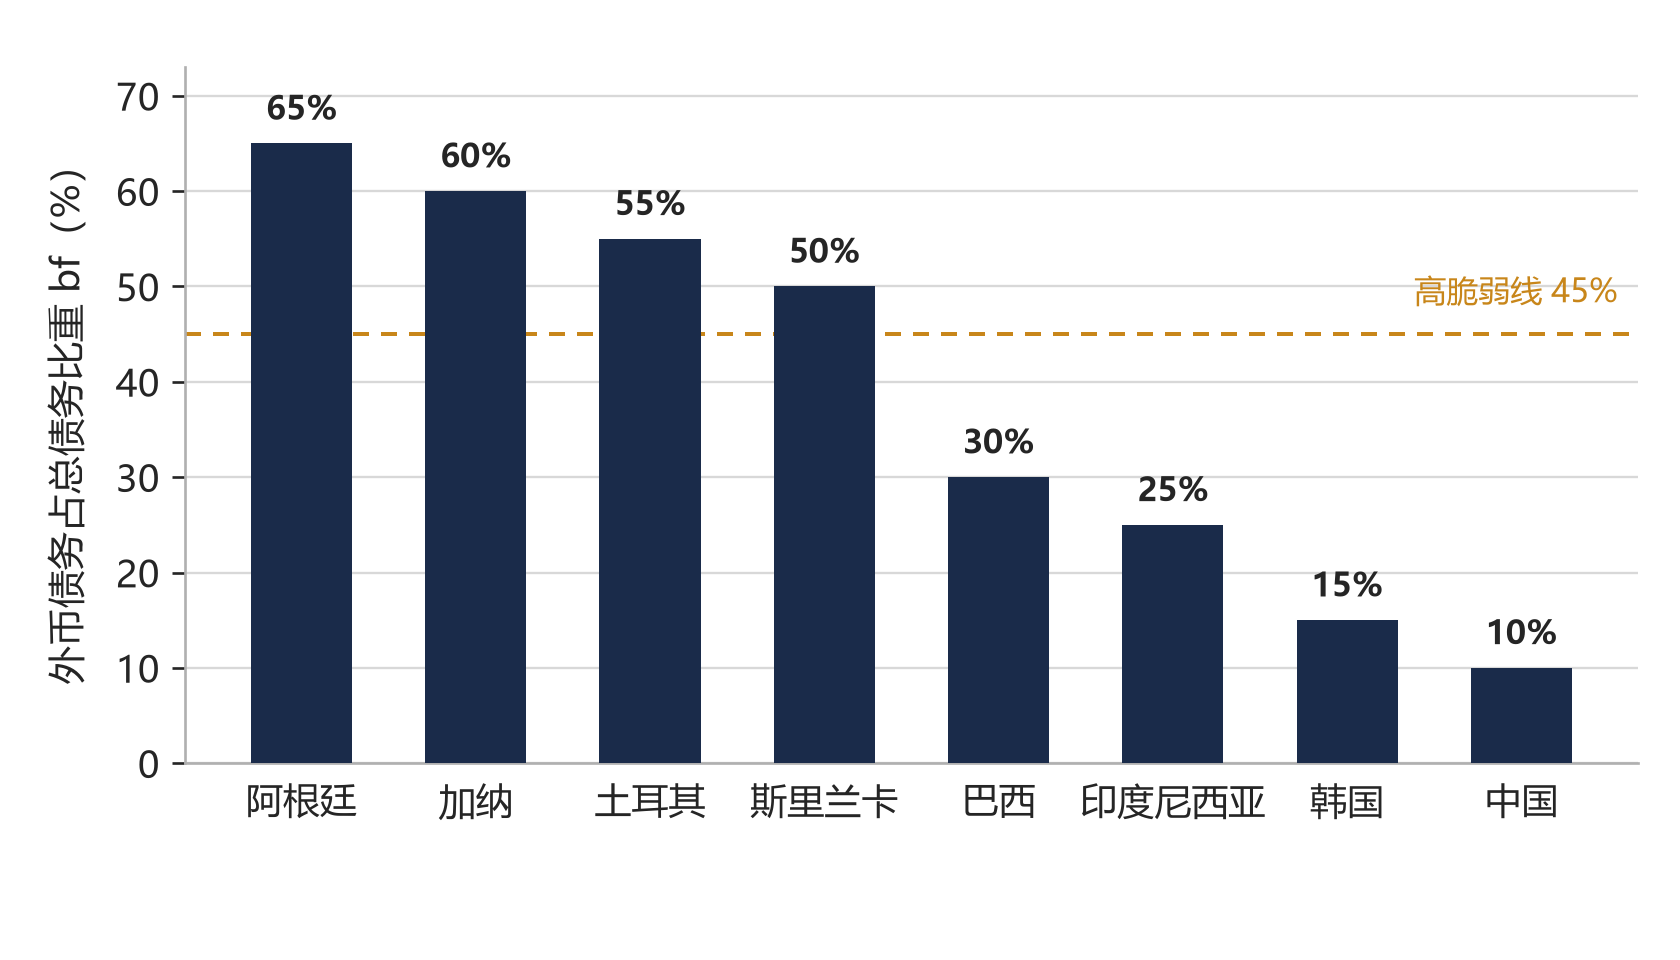
图4 主要经济体外币债务占总债务比重(2025年估计)
数据来源:IMF Article IV国别报告、IIF Global Debt Monitor;外币债务指以美元、欧元等非本币计价的一般政府债务。
图4显示,外币债务占比最高的经济体(阿根廷约65%、加纳约60%、土耳其约55%、斯里兰卡约50%)均处在45%的高脆弱线(本文设定的界值)之上,而这些国家的总债务率并不都处于高位。用总债务率衡量新兴市场的风险,是一种口径上的错配。
细看发达经济体,美国、日本、欧洲面对的不是同一类问题。美国既受制于利率上行,又享有储备货币地位带来的双重效应,日本受制于例外条件的收窄,欧洲受制于财政联盟的缺位。
美国的问题集中在利率。2026年r−g约+0.5个百分点,债务率101%,基本赤字2.6%;按前述算式,债务率每年将上升约3个百分点(0.5%×101%+2.6%≈3.1%),这一估算尚未计入衰退或金融救助带来的或有负债。
美国同时拥有一项其他国家不具备的条件。美元是全球储备货币,全球投资者持有约8万亿美元美国国债,国际贸易与大宗商品以美元计价结算,各国央行需要美债作为储备资产。美国因此几乎没有外币债务(bf≈0),融资成本由全球对安全资产的需求决定,而不完全由本国财政基本面决定。
法国人在1965年已为这项条件命名,称其为“过度特权”:储备货币地位使美国能以更低的利率融资,也使其能将调整成本向外转移。代价同样明确:美国必须维持经常账户逆差,向世界输出美元;逆差背后是国内储蓄不足与财政赤字。特权与赤字是同一件事的两面,不能只取其一。
日本的麻烦在于例外正在收窄。260%的债务率之所以没有引发危机,有赖于三项条件:国债约90%由国内持有,日本银行持有约一半存量并事实上将利息货币化,长期通缩压低了实际利率。三项条件都在松动。日本银行自2024年开始退出YCC,十年期国债收益率从0.5%升至约1.5%。若r继续上行而名义增速停留在1%附近,所需的财政整顿规模将明显扩大。
这一过程并非线性。图3中斜率为2.6的曲线在任何时点都是陡的,真正的问题在于触发时点:一旦日债收益率上行与国内承接能力下降同时出现,r−g会在较短时间内由负转正,财政调整的窗口也随之关闭。
欧洲的问题在制度结构。欧元区各国以欧元发债,不存在汇率风险,却没有统一的财政联盟。意大利债务率约140%,r−g约+0.5个百分点,按算式稳定债务率需要约+0.7%的基本盈余(0.5%×140%),这一目标在意大利的政党政治中几乎无法达成。
2012年欧债危机期间,意大利与西班牙国债收益率同步飙升,市场质疑的核心正在于此:欧元区是否存在最后贷款人。最后贷款人(LOLR)指市场失灵时向金融体系提供紧急流动性的机构,通常为央行。欧元区有统一的央行,没有统一的财政,这一角色的定位始终含糊。欧洲央行的直接货币交易(OMT)与2020年的“下一代欧盟”复苏基金都是补丁,缺失的一块并未真正补上:当一国债务问题演化为偿付能力问题,共同的央行可以提供流动性,却无法提供财政资源。
在显性债务之外,另有两类负债不进入资产负债表,却会在特定时点转化为财政支出:金融体系的或有负债,与老龄化的隐性承诺。
银行体系是最常见的或有负债来源。IMF的压力测试通常按GDP的5%至15%假设此类冲击的规模。2008年起爱尔兰救助银行,债务率由约25%升至2012年的约120%;2012年希腊债务重组;2023年瑞士政府为瑞士信贷提供兜底。债务率高企之际,这类冲击的传染性更强:政府自身的财政空间已经有限,衰退应对与银行救助难以同时展开,两者在一段时间内争夺同一笔资源。
对发达经济体而言,规模更大的隐性负债来自老龄化。养老金与医疗支出属于法定承诺,会计上不计入显性债务。IMF估算,美国与老龄化相关的隐性负债约为GDP的300%至500%,日本与欧洲更高。与银行救助的一次性冲击不同,老龄化的压力逐年扩大:领取养老金的人数增加、医疗成本上升,两项支出均具有刚性。映射到前述算式,这相当于基本盈余s长期为负、赤字逐年扩大。
把这两类负债与r−g转正叠加,会得到一个常规财政预测中不常见的组合:债务存量因利率上行而加速累积,经济增速受潜在增速下移约束,中间还叠加着逐年扩大的隐性支出。常规预测通常只覆盖显性债务与基准情景增长,这一组合落在其视野之外。
全球债务体系是否稳定,最终落在美债市场。储备货币地位降低了美国的融资成本,但体系内部存在一个结构性矛盾:全球对安全资产的需求在扩张,美国的赤字与债务供给也在扩张,两者同向而行,承接能力却并非无限。
美债市场一旦出现流动性压力,美联储只能临时介入。2020年3月的“美元荒”是最近的样本:国债市场买卖盘一度失衡,做市能力下降,美联储以大规模购买国债恢复市场功能。这类干预的成本主要不在金额,而在它所确认的事实:体系的枢纽需要被救助才能维持运转。
外国官方持有者的行为构成另一重压力。2022年至2024年,主要官方持有者总体减持美债,其中中国减持最为明显,动因各异:储备多元化、汇率干预需要、地缘政治考量。无论动因为何,方向一致:边际买盘对外国官方的依赖下降,价格对国内投资者与对冲基金杠杆的敏感度上升。
收益率上行会进一步压缩美国的财政空间,形成反馈。r上行使r−g扩大,债务发散速度加快;利息支出占比上升,挤压其他支出;市场对财政可持续性的担忧推高风险溢价,又反过来推高r。这一循环具有自我加速的性质,也说明过度特权存在上限:储备货币地位可以延缓约束的到来,不能取消约束。
前六节讨论的是债务可持续性的条件,本节把r−g从诊断指标转为前瞻工具,先给出三条中期判断,再讨论其对大类资产定价的含义。
第一条判断是利率中枢上移,而名义增长的上行空间有限,r−g在多数发达经济体将维持在正值区间。金融危机后十余年的低利率,是产出缺口、央行大规模购债与全球化抑通胀三个条件叠加的结果,这三个条件都在退去:国债供给扩张推高期限溢价,主要央行缩减资产负债表使久期从公共部门回吐至私人部门,贸易与产业链重构抬高了成本端。名义增长则受生产率与人口结构约束,难以同步抬升。这意味着r−g转正更多来自r的上行,而非g的改善,债务动态对利率的敏感度因此上升:以100%的债务率计,r−g每上行0.5个百分点,稳态基本盈余的要求即提高0.5个百分点;以日本260%的债务率计,同样幅度的上行要求提高1.3个百分点。
第二条判断是财政的空间由增量转向存量。债务率高企叠加利率上行,利息支出占财政收入的比重持续上升,挤压可自由支配支出;判断财政压力,与其看债务率本身,不如看总融资需求,即当年到期债务与利息支出之和相对于GDP的比例。期限结构短、滚动力度大的经济体,即便债务率不高,也会在利率上行时率先承压。与此同时,国防支出、绿色转型与老龄化三项刚性需求同时上升,基本盈余由负转正的政治可行性在下降。或有负债在利率高位更易显性化:按IMF压力测试常用的5%至15%假设,一次系统性银行救助可使债务率在一年内上升5至15个百分点,若叠加增长下滑,幅度更大。中期更可能出现的组合,是债务率高位横盘、利息负担持续上升,而非快速去杠杆。
第三条判断是分化而非收敛。美国r−g约+0.5个百分点,其风险不在差值的幅度,而在债务规模与期限溢价的叠加;法国约+0.8个百分点、德国约+0.3个百分点,欧元区核心国的约束更多来自制度变量,即财政规则的执行与共同债务工具的使用;日本是唯一的例外,而例外正在收窄,收益率曲线控制退出后,r−g由负转正的方向是单向的,时点取决于工资与服务通胀的持续性;新兴市场的约束不在总债务率,而在外币债务占比与储备覆盖,处在45%界值之上的经济体,一次汇率冲击即可抵消数年财政整顿的成果。
就大类资产而言,r−g可以视为一个状态变量,它既决定贴现率的方向,也决定各类资产对利率的敏感度。第一条线索是主权久期。当r−g为正而财政未见整顿时,长端期限溢价趋于上行、收益率曲线趋于陡化,超长久期敞口的风险收益比下降,久期配置宜集中于曲线中段;通胀挂钩债券的相对价值上升,因为盈亏平衡通胀是r与g之外需要单独定价的变量,在赤字扩张与能源转型并行时,它的波动往往先于名义利率显现。
第二条线索是权益的久期结构。折现率上行对远期现金流的估值压制最为直接,估值久期长的成长板块对r−g的变化最敏感;与此同时,名义增长转正改善银行净息差与成熟行业的现金流,风格上出现由长久期成长向短久期现金流的再平衡。日本利率正常化对应金融板块的盈利修复,欧洲权益的风险溢价则更多由制度变量而非利率驱动。
第三条线索是信用与外汇的区分。外币债务占比高的主权,其硬通货债的信用利差对汇率比对增长更敏感;本币债在通胀高企时名义收益率虽高,实际回报可能为负。两者的风险来源不同,不宜以新兴市场债一个标签统一配置。第四条线索是黄金与美元。美元信用正被反复检验,但尚无替代者;黄金作为非主权信用的对冲,其配置价值随体系枢纽需要被救助的概率上升。这里并不预测价格,而是指出其相关性结构会发生变化:在r−g转正与赤字扩张并存时,黄金与美债久期原有的负相关可能弱化。
上述判断有明确的反例。若增长因衰退快速下滑,而r同步下行且幅度更大,r−g重新转负,长久期资产将重新占优;若财政整顿超预期,赤字压缩或规则约束生效,期限溢价回落;若金融抑制回归,监管要求持有本币国债或收益率曲线控制式的操作扩散,利率上行便不传导至债务成本,r−g的约束被制度性推迟。这三种情形都不否定r−g的分析价值,但都会改变其时间表。
对配置者而言,r−g的意义不在于预测其水平,而在于识别两件事:切换的方向与速度,以及制度能在多长时间内把约束推迟。债务率决定风险的大小,r−g决定风险到来的时点,制度决定时点能否被推后。前两者可以测算,第三者只能观察,这也正是本文把制度条件与债务指标并置讨论的原因。
上述推演均基于本文已引数据与公开情景假设,属框架性讨论,不构成对任何具体资产的投资建议。
前六节讨论的是同一机制的不同侧面,第七节则把这一机制延伸到资产定价。r−g转正并非美国一家的故事:低利率时代的债务容忍建立在r<g之上,实际利率一旦回升,所有高债务国家都需要重新计算自身的财政空间,区别只在于调整的幅度与可用的工具。日本是唯一的例外,而例外的条件正在收窄。
新兴市场的脆弱性不在总债务率,而在货币错配与外汇储备。汇率渠道比利率渠道更快,也更严厉:利率的调整以季度为单位,汇率的调整以日为单位,资产负债表的重估在当日完成。全球加息叠加美元走强,历来是新兴市场危机的前兆,2022年已经演示过一次。
体系的韧性则系于美债市场的深度与美元信用。这根支柱仍在,但它自身也在被反复质疑:供给的扩张、外国官方买盘的退潮、政治过程对财政纪律的侵蚀,都指向同一个方向。
债务问题从来不只是数字。利率、增长、财政纪律、汇率制度与国际货币体系,共同决定一个国家的债务能维持多久。r−g解释不了全部,但它能解释一个关键的变化:同样水平的债务率,在r<g与r>g两种环境下含义完全不同。
010-82551228
webmaster@jajx.com
北京市海淀区花园路B3号迪蒙大厦10层
 济安金信
 证券市场研究中心


