
营收增长与PS变化:A股一级行业五年估值位移的经济含义
估值的位置在横截面上就能读到,它是怎么形成的,却要放到五年里才看得清。本文以 44 个非金融一级行业为样本,取 2021 年 9 月至 2026 年 9 月,两端营收 TTM 均为当年 6 月末报告期,把 PS 的五年变化还原成市值与营业收入两条曲线的相对速度。全市场营收年化 5.2%、市值年化 5.9%、净利润年化仅 1.2%,净利率由 5.4% 降至 4.4%,平均 PS 五年上行 3.3%——市值超出收入的那一段,没有盈利改善承接。行业层面,营收年化与 PS 五年变化负相关,相关系数约 −0.52,却不是一一对应:37 个收入仍在扩张的行业里,21 个估值下行、16 个上行;7 个收入收缩的行业,估值无一例外上行,且多数处在五年高位。据此可分四类:收入扩张、估值下行,是增长摊薄了倍数;收入扩张、估值上行,是市场重估同一条收入;收入收缩、估值上行,是收入退得比市值快,倍数被动抬升;收入收缩、估值下行的一格,样本内为空。PS 上行不等于看好,下行也不等于变便宜,判断估值的方向,要先问市值与营业收入哪一方在动。
一个行业在横截面上的位置,说明它比同类贵还是便宜,却不说明这份贵贱是怎么形成的。估值偏高,可以是收入尚未放量、市场提前定价,也可以是收入已经收缩、基数缩小把倍数顶上去;估值偏低,可以是增长停滞的自然结果,也可以是市场对一个仍在扩张的行业失去耐心。同一个水平,驱动来源相反,往后的走向也相反。市值含着预期,营业收入是已经实现的结果,两条曲线并行五年,位移的方向与力度,往往比位置本身更能说明问题。
本文要回答三个问题:PS 的五年变化由谁推动;估值上行有多少来自重估,多少是被收入收缩推上去的;涨幅与位置是否同步——一个行业的 PS 上行,是否也抬高了它在自己五年区间里的位置。
样本为 44 个非金融一级行业,区间 2021 年 9 月至 2026 年 9 月,两端营收 TTM 均取当年 6 月末报告期,恰为五个完整年度。五年分解采用平均 PS,即行业月末市值合计除以营业收入 TTM 合计,中位数口径用于描述典型公司的倍数变化。
PS 等于市值除以营业收入,两边取对数,PS 的对数等于市值对数减营业收入对数,这一步是定义,不依赖任何假设:市值涨得快,倍数上行,反之下行。以单期变化率表述,PS 的变化率约等于市值变化率减去营业收入变化率;五年区间由复利累积,年化增速须按(1+市值年化)÷(1+营收年化)−1 折算,这一步得的是年化变化率,取这一比值的五次幂再减 1,才与后文的五年变化对应,不作简单相减。任何行业的估值位移,最终都还原成这两条曲线的相对速度。
收入扩张、估值下行,是增长摊薄了倍数:收入增长而市值增长较慢,倍数自然回落。这是最健康的一种,估值不是被抛售压低的,是被收入摊薄的。但它有一个变体:市值同时下跌时,市场就是在下调这个行业,收入扩张只是尚未反映到定价上;两者读数无异,含义分属两端。
收入扩张、估值上行,是市场为同一份收入付了更高的倍数,是否成立要看利润:收入与利润同步扩张,重估有据;收入在增而利润不动甚至下滑,就只是预期先行。
收入收缩、估值上行,往往是收缩本身的结果:收入下滑,市值下滑得慢些,甚至还在上涨,倍数就被顶上去。这一类的估值信号最容易被读成“市场看好”,实质是被动抬升,收入收缩越快,倍数的上行越醒目。
收入收缩、估值下行,则是收入与市值同退,倍数大致稳定或继续下行,估值水平最不醒目,却往往对应基本面的实质恶化。
位置与位移不是一回事。五年变化是相对五年前的自己,分位是相对自己五年的区间,两者可以背离。汽车及交通出行装备五年净上行 2.4%,分位却只有 23%——它在 2026 年初一度升至 2.94 倍,此后回落至 2.12 倍,比起点微涨,与自身高位仍有距离;另一端,煤炭五年只上行 9.6%,分位却达 95%,倍数五年内波动有限,当前值自然落在区间高处。净涨幅与所处位置之间,没有固定对应。判断一个行业的估值方向,要把五年变化、分位与绝对值三个数并置,单看一个都会偏颇。
2021 年 9 月至 2026 年 9 月,44 个非金融一级行业的营业收入合计年化增长 5.2%,市值合计年化增长 5.9%,净利润合计年化仅 1.2%。市值小幅跑赢收入,平均 PS 由 1.51 升至 1.56,五年上行 3.3%;以中位计,全市场 PS 由 3.15 升至 3.33,五年上行 5.7%。
三个数字放在一起,指向一个并不轻松的事实:这五年收入在扩张,估值同步扩张,利润几乎没有增长。收入年化 5.2% 与净利润年化 1.2% 之间,是利润率的下行——全市场净利率由 5.4% 降至 4.4%。这部分下滑,一部分来自亏损行业对合计利润的拖累,一部分来自多数行业自身的毛利收缩。收入在增长,增长出来的部分没有带来相应的利润。市值为什么仍能跑赢收入,答案在水位与结构:市场整体估值水位的变化,以及增量收入更多来自市场愿意给高倍数的行业。两者都不属于盈利改善。
全市场的 5.7% 是中位数水平,行业之间的估值离散被它抹平了。把几个代表行业的轨迹并排看,方向早已分开(图1)。
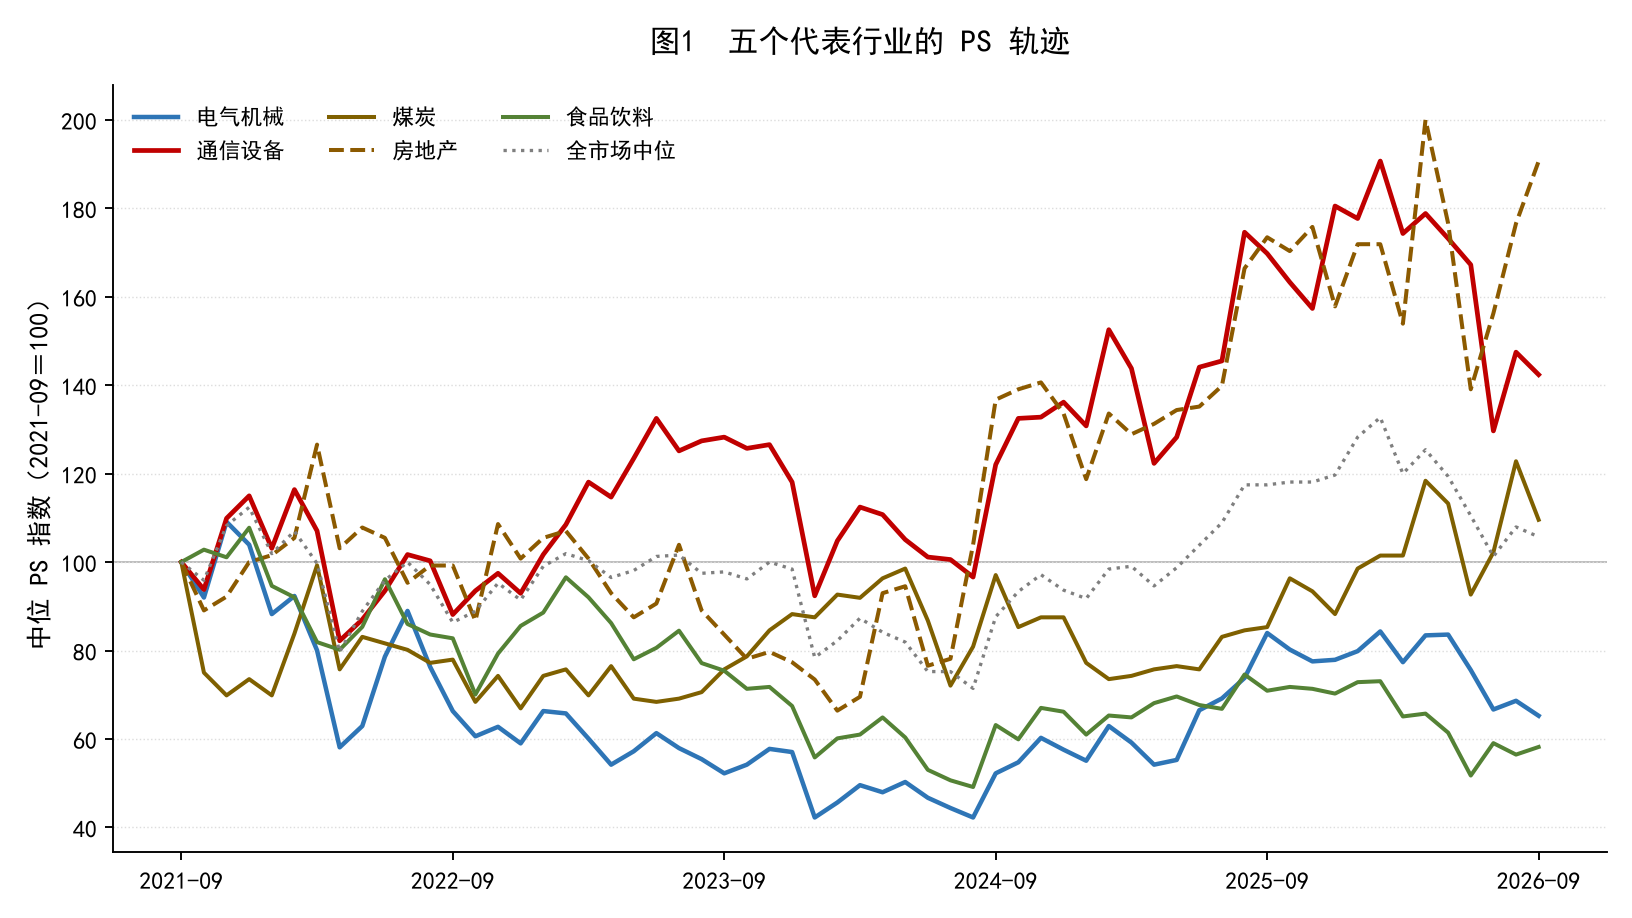
图1 五个代表行业的 PS 轨迹。纵轴为各行业中位 PS 的指数,2021-09=100;点线为全市场中位。
同一区间、同一个市场,行业估值的方向与幅度可以相差数倍,这正是总量指标容易掩盖的部分。
把 44 个行业的营收年化与 PS 五年变化并置,两者呈负相关,相关系数约 −0.52(图2)。方向符合预期:收入扩张快的行业,估值倍数倾向下行。但 −0.52 属中等强度——若“收入增长必然压低 PS”成立,散点应当贴着一条下行的线,实际上样本散落在四个区域里。
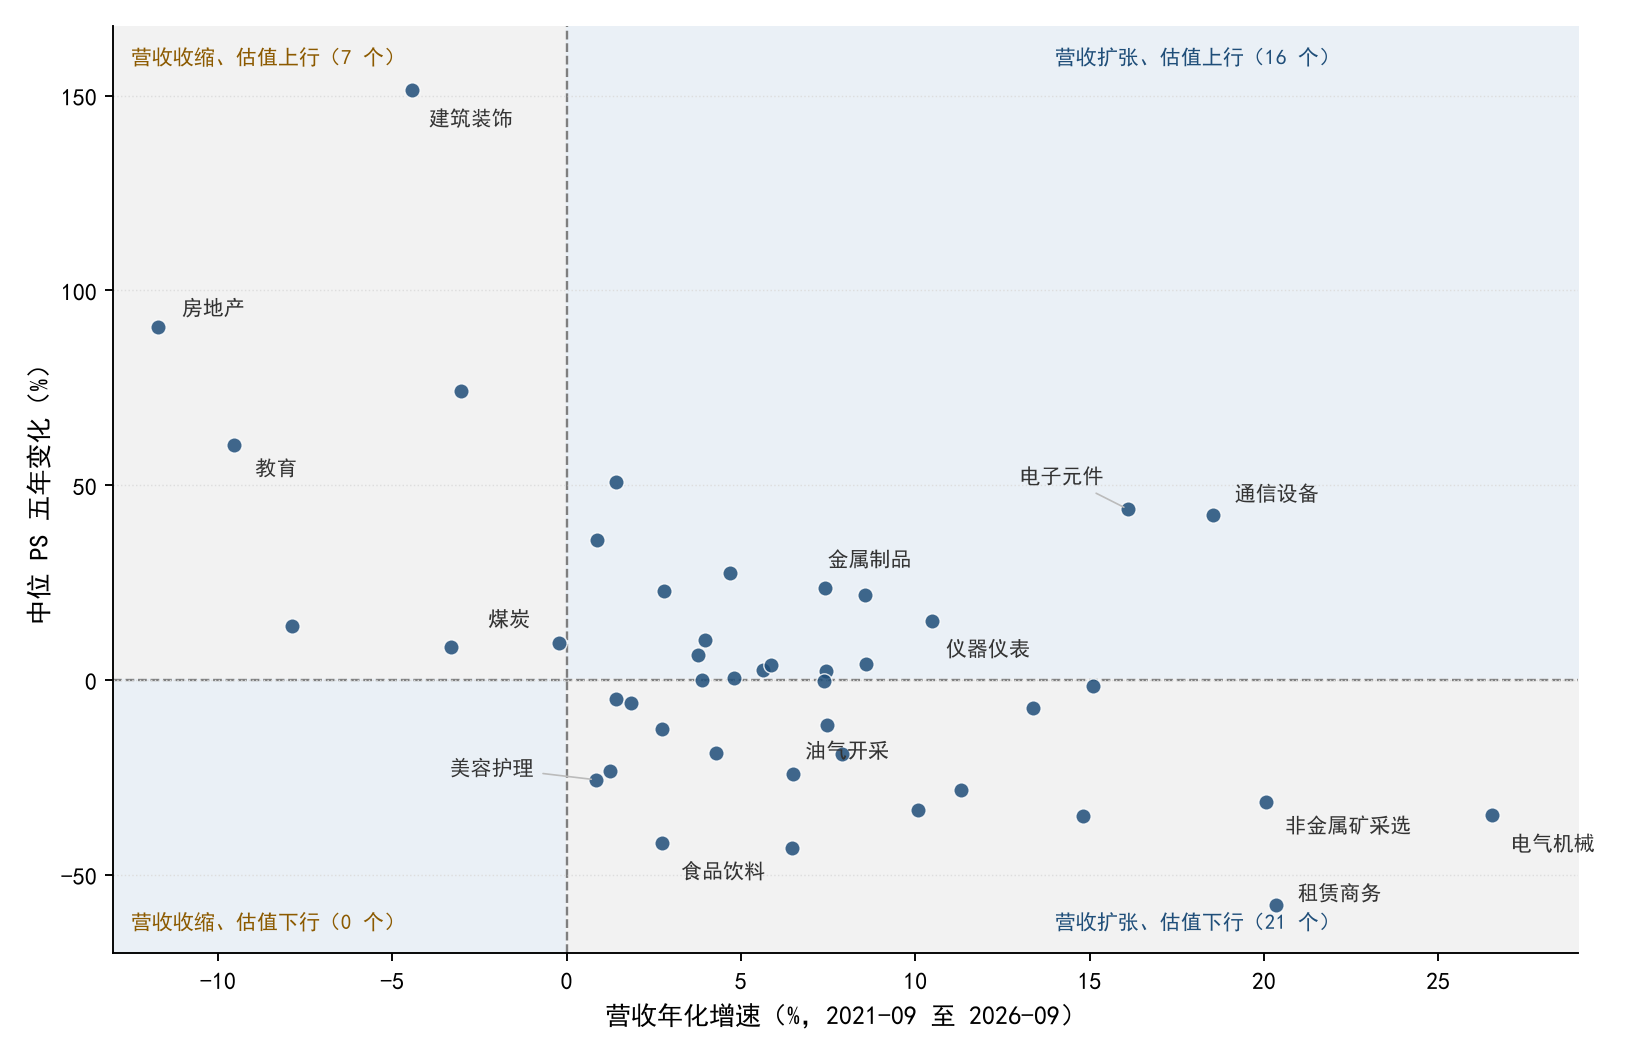
图2 44 个一级行业的营收年化增速与 PS 五年变化。横轴为营收年化增速,纵轴为中位 PS 五年变化;虚线为收入零增长与估值不变的分界。
37 个收入仍在扩张的行业,21 个估值下行、16 个上行。收入增长总体偏向压低估值,却远不是必然——后一类情形说明市场愿意为增量收入付更高的倍数。同一份增长,可以摊薄估值,也可以抬高估值,取决于市场如何为这份收入定价。
按收入与估值的方向分区,44 个行业落在三格里,另一格为空(表1)。
表1 按营收与估值方向划分的四类行业
类型 | 判据 | 行业数 | 代表行业 | 估值位移的驱动来源 |
收入扩张、估值下行 | 营收年化>0,中位 PS 五年变化<0 | 21 | 电气机械、铁路船舶航空航天、非金属矿采选、食品饮料 | 收入摊薄,或市值收缩 |
收入扩张、估值上行 | 营收年化>0,中位 PS 五年变化>0 | 16 | 专用设备、通信设备、电子元件 | 市场对收入重新定价 |
收入收缩、估值上行 | 营收年化<0,中位 PS 五年变化>0 | 7 | 房地产、建筑装饰、教育、煤炭 | 收入收缩的被动抬升 |
收入收缩、估值下行 | 营收年化<0,中位 PS 五年变化<0 | 0 | —— | 样本内无 |
缺失的这一象限值得单独说明。收入在收缩而估值同时下行的行业,样本里一个也没有;估值下行的行业几乎都还在扩张收入,而收入收缩的行业估值全部上行。市值对收入变化的反应是黏性的,收入先退、市值的调整滞后,中间这段空档,PS 就被动走高。
四类各取代表,逐一看估值位移的驱动来源。表分列于各节,只含本节所举的行业;表内营收与市值为五年年化增速,PS 为同期累计变化。为避免口径混淆,同时列出平均 PS 变化与中位 PS 变化:前者由营收与市值两列严格决定,后者描述典型公司的倍数处境,无法由前两列推出,故一并列出起止值;两者同向时结论较稳,背离时需另作解释。
21 个行业在这一格。共同前提是起点偏高:2021 年 9 月,这一格各行业分位的中位数为 85%,19 个在 60% 以上。2021 年是多个制造业的景气顶点,新能源扩产、出口订单与地产后周期集中释放,市场按当时的高增长给出倍数。此后景气转向,倍数下行;收入确认又滞后于订单与销售,于是出现收入还在增长、市值已经停滞的组合。差别先在市值的方向,再看转向的驱动来源。
表2 收入扩张、估值下行的代表行业(2021-09 至 2026-09)
行业 | 营收 | 市值 | 平均 PS | 中位 PS | 中位 PS | 分位 |
电气机械和自动化设备 | +26.5% | +0.7% | −68.0% | −34.8% | 5.61→3.66 | 95%→54% |
铁路、船舶、航空航天和其他运输设备 | +7.5% | +5.9% | −6.9% | −11.7% | 6.00→5.30 | 72%→38% |
非金属矿采选 | +20.1% | +3.3% | −52.9% | −31.3% | 17.66→12.13 | 87%→54% |
食品饮料 | +2.7% | −11.3% | −51.9% | −41.8% | 4.64→2.70 | 93%→11% |
租赁和商务服务 | +20.3% | −3.8% | −67.4% | −57.7% | 4.71→1.99 | 74%→28% |
电气机械和自动化设备最典型。2020 至 2022 年,光伏与锂电的产能建设集中上马,设备订单饱满,市场按订单到收入的三年可见度定价,2021 年 9 月中位 PS 5.61 倍、95% 分位。2023 年起,产能过剩显性化,扩产计划推迟,招标价格下行,新签订单转负。设备从签约到验收跨年,已签合同仍按进度确认,五年营收年化因此仍有 26.5%。新订单收缩、旧订单仍在交付,收入与利润同速,市值年化只有 0.7%,倍数降至 3.66 倍,PS 变化完全由收入端驱动。起点已把这轮扩产的增长提前付过,五年只是把这笔预付还回去。
铁路、船舶、航空航天和其他运输设备是另一种,市值同样上行但未能跟上收入。2021 年 9 月全球新船订单刚走出十年低谷,订单与船价回升先被付进价格,中位 PS 6.00 倍、72% 分位;2023 年以后订单进入交付,收入按完工进度逐年确认,轨交动车组招标也从低谷恢复,五年营收年化 7.5%,净利润年化 8.2%,净利率稳在 5.6% 至 5.8%。市值年化 5.9%,虽在上行仍慢于收入,中位 PS 落至 5.30 倍、五年下行 11.7%,位置退至 38%。与电气机械的差别不在收入而在市值方向:前者市值停住、收入独自向前,后者订单与收入同时推进,倍数同样被摊薄。非金属矿采选同样是市值涨得慢于收入,驱动来源却完全不同——营收增长、利润几乎归零。行业仅有 8 只样本,分属几条互不相干的产业链,五年营收年化 20.1% 主要来自预焙阳极放量,但金博股份光伏热场从高毛利转为巨亏,把行业净利率从 14.0% 压至 0.9%;营收五年增至 2.5 倍,仍抵不过净利率的塌陷,净利润年化 −30.4%。市值方面几家相互抵消,合计五年只涨 17.5%,中位 PS 五年下行 31.3%,平均 PS 下行 52.9%。这一例的特殊在成分:行业加总后的营收与中位倍数由个别公司的起落决定,收入增长而利润塌陷是低毛利业务放量与一家公司巨亏叠在一起的结果。
食品饮料是另一类。2021 年,市场按稳定增长给它长期贴现,中位 PS 4.64 倍、93% 分位;2022 年以后消费场景反复、渠道库存积压,白酒批价回落,收入中枢由两位数降至个位数。这类公司的倍数建立在增长确定性上,确定性下调时,倍数下修的幅度大于收入降幅。五年营收年化 2.7%、净利率未变,市值年化 −11.3%,中位 PS 落至 2.70 倍、11% 分位。跌掉的是倍数,不是盈利。
16 个行业在这一格。起点分位的中位数为 34%,多数从中低位往上抬——与上一格相反,2021 年它们不在景气顶点,部分仍处在周期底部。估值上行意味着市场愿意为每元收入付更多钱,是否有依据要看利润:16 个里净利率下降的有 13 个。这一格的内部分歧比上一格大。
表3 收入扩张、估值上行的代表行业(2021-09 至 2026-09)
行业 | 营收 | 市值 | 平均 PS | 中位 PS | 中位 PS | 分位 |
专用设备 | +2.8% | +7.0% | +21.9% | +22.8% | 3.12→3.83 | 34%→79% |
通信设备和通信服务 | +18.6% | +38.4% | +117.1% | +42.4% | 3.54→5.04 | 16%→74% |
电子元件 | +16.1% | +26.1% | +51.0% | +43.8% | 4.75→6.83 | 25%→89% |
最接近常态的是专用设备:营收年化 2.8%、净利润年化 1.2%、净利率由 6.9% 降至 6.4%,中位 PS 由 3.12 倍升至 3.83 倍,五年累计收入增长 14.8%,利润几乎未动,中位倍数抬升 22.8%,这一格多数行业属此类。223 家公司并非一块业务,工程机械占收入 48%,期末降至 42%。这一块的需求在 2021 年已经见顶,挖掘机国内销量连续下滑,收入由 4194 亿元退至 2023 年的 3408 亿元,2024 年以后随更新需求与出口回补至 4255 亿元,绕一圈回到原点;按合计市值除以合计营收计,倍数由 1.52 倍走到 1.53 倍,中间经过 1.05 倍的低点与 2.31 倍的高点。其余 58% 的收入沿另一条路径:楼宇设备随地产开工下行,能源与重型装备对应油气增储上产与矿山开采,加工与检测设备的订单来自 PCB 加工、机房温控与机器视觉。这几块合计,收入由 4537 亿元增至 5769 亿元,倍数由 2.23 倍升至 2.87 倍,结构变化只解释升幅的 9.6%,其余来自各块自身的重估。两块合起来,行业的平均 PS 上行 21.9%、中位 PS 上行 22.8%,两个口径接近,说明抬升不是少数大公司拉起来的;重估兑现的不在利润,在市场对仍在扩张的那部分收入给出了更高的定价。
通信设备和通信服务最完整,因为需求经历过一次切换。2021 年 5G 建设高峰已过,运营商资本开支见顶,市场按周期下行定价,净利率只有 3.6%;2023 年以后需求转向数据中心,AI 训练与推理带动光模块、交换机与服务器配套订单放量。高速光模块的毛利率明显高于传统设备,产品结构上移把净利率抬至 8.7%,净利润年化 41.9%,中位 PS 由 3.54 倍升至 5.04 倍。重估有利润端承接,平均 PS 五年上行 117.1% 仍低于净利润增速,抬升集中在大市值公司。
电子元件的重估来自需求结构与国产替代。2021 年行业处在缺芯涨价的高点,2022 至 2023 年消费电子去库存,2024 年以后 AI 服务器、汽车电子与国产替代同时拉动,产能利用率回升。元器件客户认证周期长、切换成本高,一旦进入供应链,收入粘性强。五年营收与净利润同速,均为 16.1%,净利率稳定在 7.2%;市值年化 26.1%,中位 PS 由 4.75 倍升至 6.83 倍。市场为同一份增长给出了更高的定价,依据是收入的持续性,不在于利润率。
七个行业在这一格,估值无一例外上行,多数落在五年高位。这一格没有共同的起点(0% 至 87%,中位数为 34%),共性是收入:七个行业全部负增长。但收入为何收缩、市值为何收缩更慢,成因各不相同。
表4 收入收缩、估值上行的代表行业(2021-09 至 2026-09)
行业 | 营收 | 市值 | 平均 PS | 中位 PS | 中位 PS | 分位 |
房地产 | −11.7% | −8.1% | +22.5% | +90.6% | 1.28→2.44 | 34%→98% |
建筑装饰、装修和其他建筑 | −4.4% | +7.6% | +81.2% | +151.4% | 1.44→3.62 | 2%→92% |
煤炭 | −0.2% | +10.0% | +62.6% | +9.6% | 1.36→1.49 | 87%→95% |
教育 | −9.5% | −6.8% | +16.2% | +60.4% | 5.05→8.10 | 5%→69% |
房地产最典型。2020 年三道红线约束融资,2021 年预售资金监管收紧,2022 年以后销售下行、部分房企违约。营收按竣工结算确认,五年 −46.4%、年化 −11.7%,反映的是 2021 至 2022 年的销售。市值五年 −34.3%、年化 −8.1%,收缩慢于收入,因为政策底、收储与城市更新形成了底部预期;净利率由 6.7% 降至 −13.4%,是降价去化与存货减值。平均 PS 由 0.58 倍升至 0.71 倍,五年上行 22.5%,由速度差即可还原;中位由 1.28 倍升至 2.44 倍,上行 90.6%,差额在行业内部——大市值房企的倍数在降,中小市值在升。
建筑装饰、装修和其他建筑更极端。地产开发投资下行、地方财政收紧,新开工与竣工两端同时走弱,营收年化 −4.4%。行业以垫资模式承接工程,回款周期拉长,应收账款与合同资产计提减值,净利率由 5.6% 降至 −0.5%。市值却年化增长 7.6%,来源不在盈利:央国企的市值管理与化债预期,加上起点只有 1.44 倍、全样本最低的 2% 分位,构成一轮低估值修复。中位 PS 升至 3.62 倍,这个倍数的底座,是一个正在收缩且已经亏损的收入。
煤炭是周期品的一例。2021 年保供与限价并行,2022 年能源紧张推高价格,2023 年以后进口煤增加、需求走弱,价格回落。行业销量多按年度长协价结算,售价波动被平滑,盈利稳定,净利率维持在 9.8% 至 10.1%。收入与利润都接近零增长,市值年化 10.0%、五年增长 60.8%,估值同步抬升——平均 PS 由 1.18 倍升至 1.92 倍,五年上行 62.6%,与市值涨幅相当;中位 PS 由 1.36 倍升至 1.49 倍,只上行 9.6%,抬升主要来自大市值公司。市场为现金流的稳定性付费,按类公用事业定价;煤价下行时这个逻辑是否仍成立,是后续需要观察的。
44 个行业里,没有一家同时满足营收年化为负与中位 PS 五年下行为负。收入收缩的 7 个行业,中位倍数无一例外上行,升幅从 8.5% 至 151.4%,中位 60.4%。这份一致性不宜读成“收入收缩必然伴随估值上行”,它标记的是一个五年窗口内估值对收入变化的滞后,不是定价规律;窗口拉长,或收缩延续得足够久,这一格并非不会出现。
PS 的变化,本质是两条曲线的差。五年合起来看,扩张落在收入与市值两端,利润没有跟上——市值跑赢收入的那一段距离,来自估值水位与收入结构,不是盈利改善。行业层面的估值分布差异比总量更值得注意:收入扩张的行业里,估值下行略多于上行(21 对 16),要分辨是“被营收增长摊薄”还是“被市场下调”;收入收缩的 7 个行业估值全部上行,且多数在五年高位,要认清是由收入端收缩被动推升的估值水平。
估值研究容易止步于“贵或便宜”的静态判断。五年序列提醒的是另一件事:估值变化的驱动来源比估值水平本身更需要先辨明。市销率只有两个变量,先看清哪一个在动,是最朴素、也最容易被跳过的一步。
010-82551228
webmaster@jajx.com
北京市海淀区花园路B3号迪蒙大厦10层
 济安金信
 证券市场研究中心


