全球债市风波:演进路径、情景推演与资产配置 ——兼论对中国资本市场的影响及防范措施
摘要
最近这是一轮 “地缘冲击 → 通胀预期重定价 → 杠杆交易崩塌 → 财政+政治风险定价” 的复合型债市压力,不是单一利率周期的简单重演。核心矛盾的重心已从 “美联储要加多少息” 转向 “欧元区能否扛住财政 — 政治共振冲击”。美国一侧的通胀与财政压力并未消除,只是暂时被欧洲风暴的避险资金掩盖。当前最危险的并非收益率水平本身,而是市场定价机制失灵。拥挤的价差交易、快速枯竭的流动性,以及开始主导定价的政治风险溢价。下一个关键变量是政策干预信号:若欧央行或法国当局迟迟不表态,法德利差继续走阔、测试 160bp 乃至 2011 年水平并非不可能。本文试图推演全球债市风波路径,研判大类资产配置,并探讨风波对中国资本市场的影响及防范措施。
一、事件脉络:从油价到欧债的完整传导链
此番债市风波,可谓城门失火,殃及池鱼:中东冲突升级 → 布伦特油价突破 102 美元 → 通胀预期重燃 → 美债 10 年期收益率创 24 年新高(5.34%)→ 抛售跨越大西洋传导 → 法国成为新的风暴中心,意大利、希腊等财政脆弱国则处于传染阴影之下。
整条链上,杠杆交易是放大器、政治风险是新变量,共同把一场利率重定价升级为欧元区制度风险的定价。
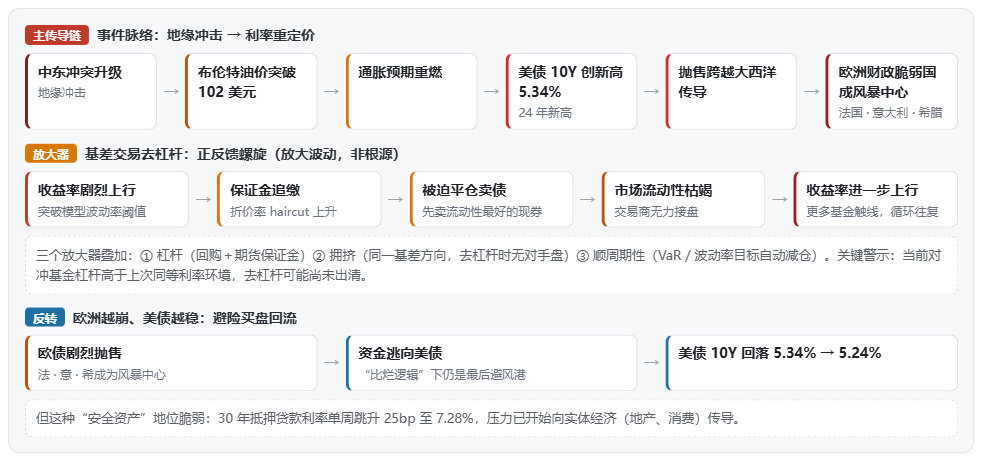
图-1:事件完整传导链
二、三大结构性特征
1. 法国成为新的 “震中”:财政之上,是政治风险定价
法国 10 年期 OAT 收益率逼近 5%,法德利差走阔至约 150bp(1.5 个百分点)—— 本轮一周内自 113bp 快速走阔,为 2012 年峰值(约 153bp)以来最阔。值得注意的是,意德利差同期仍约 103bp、明显窄于法德利差:市场定价的是法国特有的政治风险,而非泛欧元区财政风险,这也是本轮区别于以往传染模式的关键。
市场不只是在交易财政数据:法国政府推出 430 亿欧元削减方案,市场并不买账;
更深层的担忧是政治风险:Mélenchon 提出 “取消央行持有的本国债务”,本质上是在挑战欧元区的债务可持续框架 —— 一旦这种主张在定价中的权重抬升,主权债会被直接打上制度风险溢价;
与老欧债危机的本质区别:当年是南欧债务爆雷、法国(AAA)被动挨打;今天是核心大国法国自己成为风险溢价来源,对欧元体系的冲击层级更高。
2. 对冲基金去杠杆:放大器,而非根源
债券 — 互换基差交易高度依赖杠杆与波动率稳定。当收益率波动超过模型容忍区间,强制平仓形成正反馈:“收益率上升 → 平仓 → 流动性枯竭 → 收益率进一步上升”。关键警示:当前对冲基金杠杆高于上次利率处于类似水平时,意味着这轮去杠杆可能尚未结束,后续仍有波动放大风险。
3. 耐人寻味的反转:欧洲越崩,美债越稳
欧洲债市剧烈抛售期间,美债反而获得避险买盘(10Y 自 5.34% 回落至 5.24%)。这说明市场尚未把美国本身视为风险源。至少在 “比烂逻辑” 下,美债仍是最后的避风港。但这种 “安全资产” 地位是脆弱的:30 年期抵押贷款利率单周跳升 25bp 至 7.28%,压力已在向实体经济传导,美国内部的经济压力只是暂时被外部避险掩盖。
三、尾部风险矩阵
风险 | 传导路径 | 关键点 |
欧债危机式传染 | 法国流动性枯竭 → 抛售意大利 / 希腊国债 → 银行体系承压 | 风险自欧元核心(法国)向外围扩散,区别于 2012 年外围向核心的路径 |
信用市场失守 | 投资级利差已扩至 90bp;政府债继续跌 → 企业债被动重定价 | 抬升企业融资成本,压制投资与偿债能力 |
政策困境 | 欧央行加息 → 刺破财政脆弱国;不加息 → 压不住通胀预期 | 缺少完美选项,央行公信力面临两难考验 |
表-1:尾部风险矩阵
四、深度拆解一:基差交易 —— 它是什么,为什么会踩踏
交易结构:同时持有 “现券多头+期货 / 互换空头”(或反向),赚取现券与期货之间基差的收敛 / 走阔;单笔利润极薄,必须靠杠杆放大。两条腿:买入现券(美债、法国 OAT)→ 通过回购抵押借入现金再买更多(再质押);做空国债期货只需缴保证金。净杠杆可达数十倍。
持仓规模:美国 OFR 统计,对冲基金现金美债持仓已达 2 万亿美元(5 年前的近 3 倍),占可流通美债创纪录的 7%,主要驱动就是基差交易;法国央行 2026 年 6 月报告点名对冲基金在回购市场以高杠杆做 OAT 套利,持仓集中于少数机构、期限极短。
交易商失效:交易商受资本约束无法大量囤债,基差基金实际上在替市场吸收新发行、提供流动性。
踩踏机制(正反馈螺旋):收益率剧烈上行 → 波动率突破模型阈值 → 保证金追缴+折价率(haircut)上升 → 基金被迫卖出流动性最好的现券补保证金 → 交易商无力接盘、流动性枯竭 → 收益率进一步上行 → 更多基金触线 → 循环。
三个放大器叠加:①杠杆(回购+期货保证金);②拥挤(所有基金同一条基差,去杠杆时无对手盘、全往一个方向砸);③顺周期性(VaR / 波动率目标策略自动减仓,抵押品质量恶化 → 融资更难)。
历史背书:2020 年 3 月 “全球抢现金”,纽约联储研究确认基差交易基金是美债市场功能恶化的主要放大器;2022 年 9 月英国养老金 LDI 危机是同一机制的欧洲版本。本次的关键警示:当前杠杆高于上次同等利率环境 → 去杠杆可能尚未出清(法国央行已预警,加拿大央行研究亦显示对冲基金主动降杠杆)。
五、深度拆解二:法德利差的历史坐标
10 年期 OAT–Bund 利差关键锚点(bp):
时期 | 法德利差 | 背景 |
欧元时代常态(2000s) | 10–25 | IMF 口径,多数年份 <20 |
2010 年末 | ~45 | — |
2011 年 11 月 | 147→166→189→200 | 一周内连破纪录,欧债危机蔓延至法国(当时仍 AAA) |
2012 年(年度峰值) | ~153 | 标普 1 月降级法国;7 月 OMT 后趋势回落,年底约 60 |
2020 年 3 月(疫情) | 约 50–80 | 3 月 18 日 PEPP 宣布后快速收敛 |
2024 年 6 月 / 12 月 | ~82 / ~90 | 提前大选、政府倒台(当时 “2012 年来最阔”) |
2025 年 9 月 | ~80 | 平台期 |
2026 年 9–10 月 | 113→127→149→150+ | 一周内走阔,2012 年峰值(约 153bp)以来首次突破 150 |
表-2:利差关键锚点
数据口径:锚点为各时期代表性读数(2000s 取 10–25bp 区间中值;2011-11 为周内峰值;2012 为年度峰值;2026-09→10 为最新读数),中间年份利差长期低于 50bp,连线仅为锚点间示意。
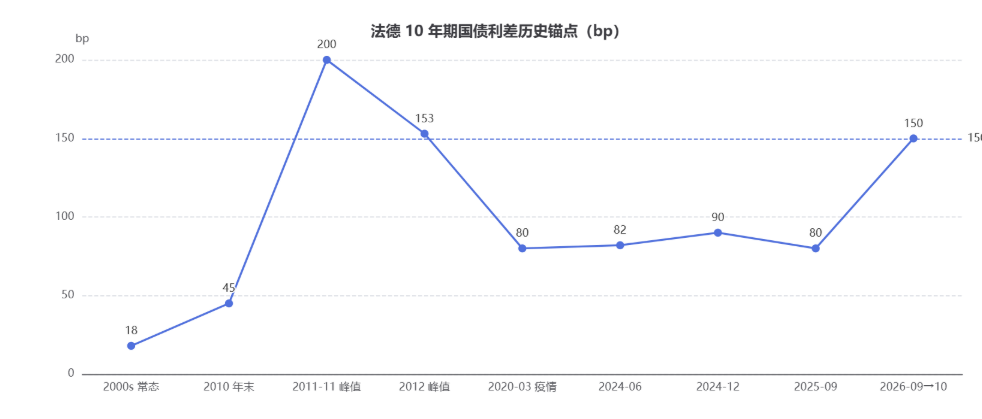
图-2:法德利差的历史坐标
三点解读:
1. “高” 但不是历史极值:150bp 为 2012 年峰值(约 153bp)以来最阔水平、与 2012 年年度峰值相当,但距 2011 年 11 月峰值(189–200bp)还有约 25–35% 空间 ——“欧债危机以来最阔” 更准确的说法是 “2012 年峰值以来最阔”。
2. “急” 才是真正的异常:一周走阔 35–40bp 至 150bp,是 2011 年以来最快的走阔速度之一。急比高更危险 —— 它说明定价机制在失灵,而非基本面在缓慢重估。
3. 与三个历史时期的本质差异:
vs 2011–12:当年是外围传染核心、法国被动挨打(AAA、债务约 90% GDP);今天是法国自己成为震中 —— 赤字约 5% 且失控、债务 113% GDP、政治僵局+“取消央行持债” 主张,冲击层级更高;且绝对利率环境高得多(OAT 近 5% vs 当年3.4–3.8%),利差走阔的财政代价更重。
vs 2020:当年是外生疫情冲击,PEPP 一出利差立刻收敛(重债国单日 −53bp);今天欧央行官员口径是 “未有无序波动”“ 财政是各国责任 ”,没有政策缓冲垫。
vs 2024–25:当年利差在 80–90bp 后自己消化;今天在没有干预预期的情况下已接近翻倍(80–90bp 扩至 150bp)。
六、情景推演:干预 vs 不干预
情景 A:欧央行出手干预
触发条件(先决):利差压力蔓延至意大利 / 西班牙 / 银行体系(欧洲央行传导保护工具 TPI 的关键触发点),或法国拍卖认购倍数恶化。因为 TPI 条款要求 “无端且无序” 抛售,法国真实财政问题很难满足条件。
工具菜单(由轻到重):①官员表态转向(2020 年经验:表态比购债更有效);②暂停 QT(法国每月到期约 50 亿欧元、占新发行 20%);③激活 TPI(从未实际动用);④购债换财政承诺(防道德风险)。
市场路径:利差收敛 30–50bp 至 100–120bp、欧元反弹至 1.13–1.15、欧股修复(银行领涨)、黄金涨、美债收益率回落。
隐形风险:半吊子干预反而加剧抛售(2020 年 3 月 12 日 ECB 首次表态失败的先例);通胀约 4% 时购债损伤央行公信力。
历史参照:2020.3 PEPP(宣布当日重债国利差 −53bp)、2012.7 OMT "whatever it takes"、2022.9 英国央行购债。
情景 B:迟迟不干预
阶段 1(1–4 周):利差测试 160→200bp(2011 年水平),OAT 奔向 5.5%+;欧元测试 1.10;意德利差从 103bp 走向 130–150bp(单周升幅已是疫情以来最大);西班牙(财政与政治脆弱性同样突出)提前大选加入震荡。
阶段 2(数周–数月):银行体系承压(欧洲银行大量持有本国国债)→ 银行股与 CDS 恶化;投资级信用利差自 90bp 继续被动走阔;ING 测算收益率 +50bp 的经济冲击 ≈ 一次加息。
阶段 3(终点分叉):要么利差失控 → 欧央行以更被动、更昂贵的方式出手(2022 年 9 月英国剧本);要么美国自身成为震中(美债收益率续升+房贷传导)→ 全球 risk-off,美元避风港逻辑动摇。
历史参照:2011–12 年(无政策则反复恶化直到 OMT);2024–25 年法国(80–90bp 平台自行消化,但本次幅度已远超)。
综合判断:短期(数周)欧央行直接干预概率偏低 —— 官员口径集体拒绝、TPI 条款不满足。更现实的路径是 “先走情景 B,直至出现蔓延证据或拍卖失败,再被迫转入情景 A”。当前法德利差 150bp 正处于历史分水岭:利差继续走阔即重演 2011 年剧本,而要扭转趋势,需要一句 “我们正在关注”,而那句话恰恰是市场现在最缺的变量。
监控清单:法德利差 160bp | 法国 5Y CDS 100bp | 意德利差 130bp | 法国国债拍卖认购倍数 | EUR/USD 1.10 | 欧洲银行股与 CDS | 美债 30Y 5.7% | 回购利率。
七、大类资产配置推演
核心传导链:利差走阔=欧洲财政 / 政治风险溢价重定价 → 欧元走弱、欧债利率上行 → 全球利率锚(美债)被动抬升 → 风险偏好收缩。
当前各资产状态(10 月 5–6 日):美债 10Y 5.24%(自 24 年高位 5.34% 回落)、标普 500 7774(近历史高位,纳指创新高)、欧元 1.1161(17 个月低点)、DXY 102.2、黄金约 4130 美元(9 月跌 8%+,连续 6 周下跌)、布伦特 100–104 美元。
股票:欧股直接承压(银行持有本国国债受损、融资条件收紧);美股短期享受 “比烂逻辑” 的避风港(AI 叙事+资金流入),但 5.24% 的美债收益率抬高贴现率、7.28% 的 30 年房贷已在压制美国地产消费。避风港是暂时的,补跌只是时间问题。结构上价值 / 银行 / 能源相对抗跌,高估值无盈利成长最脆弱。
黄金:当前是被高实际利率压住的多头,而非危机避险资产。9 月 ETF 净流入 70 吨但金价跌 8%(COMEX 杠杆多头减 84 吨、价差盘减 156 吨),正是去杠杆波及。但结构性逻辑(央行年均购金 1000 吨以上、财政货币化、美元信用对冲)未变,大行 12 个月目标仍在 5000 美元 / 盎司一线。危机深化初期它可能被流动性再抛售(2020 年 3 月先例),但央行干预 / 实际利率见顶后将是主要受益者。
美元:已是最明确的受益者(美欧利差+欧洲风险溢价+避风港,美银测算利差每扩10bp → 欧元约跌 0.4%)。但美元强势的前提是 “美国不是震中”。若美债自身财政 / 收益率成为焦点,美元与美债的 “安全资产” 地位会互相削弱。
大宗商品:原油是本次危机的源头变量(布伦特100+,年内高点 126,霍尔木兹风险)—— 油价走向决定通胀预期 → 央行政策 → 全局。工业金属(铜 14410、铁矿石 93)受强美元+需求担忧压制。能源 “供给冲击型上涨” 后期会被需求萎缩拖累(2011–12 年先涨后跌的剧本)。文中行情数据均为 2026 年 10 月 5–6 日市场快照,具体数值请以行情终端及原始数据源为准。
八、全球债市风波对中国资本市场的影响以及防范措施
欧债风波表面上是欧元区内部事件,但会沿风险偏好、利率汇率与外需贸易三条渠道向中国资本市场传导。参照 2011–12 年欧债危机与 2022 年英国养老金危机的经验,外部债市冲击对中国的传导通常表现为“情绪与资金流动先行、基本面影响在后”,对中国而言更接近一次“输入性、可控性”冲击:方向确定,幅度取决于政策对冲的速度与工具储备。本节沿用前文市场快照(2026 年 10 月 5–6 日)的数据口径,推演影响路径与防范措施。
1. 传导渠道:风险偏好、利率汇率与外需
风险偏好渠道:全球 risk-off 令外资流出 A 股与港股、互联互通资金波动加大,高估值成长与外资重仓股首当其冲;港股因联系汇率制度与全球流动性直接联动,波动通常大于 A 股。
利率与汇率渠道:美债 10Y 处于 5.24% 高位,中美利差倒挂加深,人民币汇率承压、跨境资本流动波动加大,对国内流动性环境形成边际约束;美元走强(DXY 102.2)进一步放大新兴市场资产波动。
外需与贸易渠道:欧洲是中国重要贸易伙伴,欧债风波 → 欧洲需求收缩、欧元走弱(已至 1.1161 的 17 个月低点)→ 中国对欧出口链(机电、纺服、化工等)盈利预期下修,相关板块与汇率预期同步承压。
2. 对中国资本市场的影响
股市:冲击呈“结构性”特征。受益方向——内需消费、公用事业、黄金与国产替代;承压方向——外需敞口大的出口链、高估值无盈利成长,以及持有欧洲资产敞口的金融机构。短期情绪冲击大于基本面冲击,修复速度取决于政策对冲力度。
债市:国内债市主要由国内基本面与货币政策主导,海外利率上行传导有限;但中美利差倒挂制约外资增持人民币债券的节奏,油价高位(布伦特 100 美元以上)带来的输入性通胀对货币宽松空间构成边际约束。
汇率与资本流动:人民币双向波动加大,但经常项目顺差、外汇储备充裕与结售汇结构稳定构成三重缓冲;央行逆周期调节与宏观审慎工具足以平滑预期,出现无序贬值的概率低。
3. 防范措施
货币政策:坚持“以我为主”,保持流动性合理充裕,用好总量与结构性货币政策工具;针对外部冲击提前开展压力测试与情景演练,做好预案储备。
跨境资本流动管理:加强宏观审慎管理与预期引导,必要时综合运用外汇风险准备金、宏观审慎调节参数、离岸人民币流动性调节等工具;强化对短期跨境资金异动的监测预警,防止单边预期自我强化。
资本市场稳定机制:发挥社保基金、保险资金等中长期资金的“压舱石”作用;动态调节新股发行与再融资节奏;完善融资融券、股票质押等杠杆资金的风险监测与处置机制,严厉打击恶意做空与市场操纵。
金融体系安全:开展金融机构外债、境外敞口与衍生品风险排查;发挥金融稳定保障基金作用;守住不发生系统性金融风险的底线。
制度型开放:稳步推进债市、股市高水平开放,优化互联互通机制,提升人民币资产长期吸引力,以开放与深化抵御外部扰动。
对中国市场而言,欧债风波最重要的启示与欧洲市场相同:表态要快、工具要足。政策信号的确定性本身就是市场最好的稳定器——中国资本市场不缺流动性,缺的从来不是工具,而是预期的一致性。
综上所述,这是一场 “地缘冲击点火、杠杆放大波动、政治风险定价、政策缺位悬置” 的危机,市场最缺的不是收益率,而是一句明确干预信号。
作者简介
杨健,中国人民大学金融信息中心主任、MPA首席教授、济安集群创始人
010-82551228
webmaster@jajx.com
北京市海淀区花园路B3号迪蒙大厦10层
 济安金信
 证券市场研究中心