A 股一级行业市销率(PS)估值现状与结构特征分析
投资者看估值,常先盯市盈率(PE)——但它对亏损行业“失了真”:没有利润,倍数便无意义。于是本文换一把尺子,用市销率(PS)即“价格 ÷ 营业收入”,去量 A 股一级行业“每 1 元收入值多少市值”。
本文以济安金信行业分类体系(一级、二级、三级三层)对全市场 A 股样本做横向扫描,以“行业中位数 PS”为主口径、并排披露平均 PS,呈现 45 个一级行业 PS 的绝对水平与内部差异。扫描的结果是一张“营收定价图谱”:高 PS 扎堆于软件、电子、通信、医药等科技成长链条,低 PS 沉淀于建筑、能源、资源采选与流通等传统周期板块;金融、地产等营收口径不可比或预期极度悲观的行业,则须单列或谨慎解读。一级口径下的“科技贵、周期贱”,下沉到三级后被拆成可归因的事实——半导体九个赛道的 PS 分化剧烈,热度集中于算力芯片等少数环节。排名不是结论,而是观察市场逐行业重定价、检验分类体系可迭代性的一份诊断。总体而言,高 PS 行业多承载成长溢价、低 PS 行业多呈结构性折价、中间组构成观察估值中枢的参照锚;市销率的解释力因行业而异,须结合盈利质量与营收增速加以解读。
市盈率(PE)量的是“赚不赚钱”,市销率(PS)量的是“做多大生意”——前者在亏损行业失真,后者对亏损与微利行业同样适用,因而更适合做跨行业的横向比较。
本章先讲清两件事:行业怎么分、口径怎么定;再据此把 45 个一级行业的 PS 排成一列,看各行业定价水平的高与低,解释高低背后的产业属性,并沿三级分类逐层下钻,把一级口径下的笼统结论拆成可归因的事实。
本报告采用全市场 A 股的市销率截面数据,以营业收入(TTM)滚动十二个月口径衡量销售规模,以总市值反映市场定价,二者相除得到各行业市销率。
行业划分采用济安金信行业分类体系,分一级、二级、三级三层(45、144、369 个),一级最粗、三级最细,沿产业链供需与技术工艺逐层拆解到上市公司细分赛道。边界清晰、内部同质,各行业才谈得上横向可比。
市销率(PS)即“总市值 ÷ 营业收入(TTM)”,衡量投资者愿为每 1 元销售收入支付多少市值;它绕开了市盈率在亏损行业“失真”的问题。行业层面本文以等权中位数 PS 为主口径、并排披露市值加权平均 PS——中位数取各股中间值、反映“典型公司”的处境,不易被少数超大体量公司主导的“平均数”所扭曲。
这份排名的意义,在于把各行业 PS 的高低变成一张可逐层下钻的图谱:投资者既能在一级、二级识别板块主线,也能在三级捕捉同一赛道内部“龙头高、长尾低”的估值裂化。更关键的是——同分类下市销率趋于收敛、跨分类显著分化,这本身反向验证了分类结构的有效性:分得清,才比得准。
单独把 45 个行业的中位数 PS 画成分布图(图 1),形态明显“右偏”:少数行业估值极高、多数行业偏低,分布不对称而非正态。这意味着——用任何一个单一中枢去概括 A 股 PS 都会失真,长尾上的行业须脱离统一标尺、沿各自产业逻辑分别审视。
怎么从这张横截面里读出名堂?靠的不是盯住某一个数字,而是一套顺序:先把 45 个行业按中位数 PS 排开,看清整体是右偏还是对称;再把目光落在两端——头部的“贵”与尾部的“贱”,往往藏着最值得解读的信号;最后对每一端分别追问一句:这份极端读数是“赚来的”(有成长、有利润背书),还是“算出来的”(样本太小、权重偏心、口径错位)。顺着这套顺序,下文先看两端、再看中间那群“不极端”的行业。把这张图读成方法而非排名,是本章的出发点。
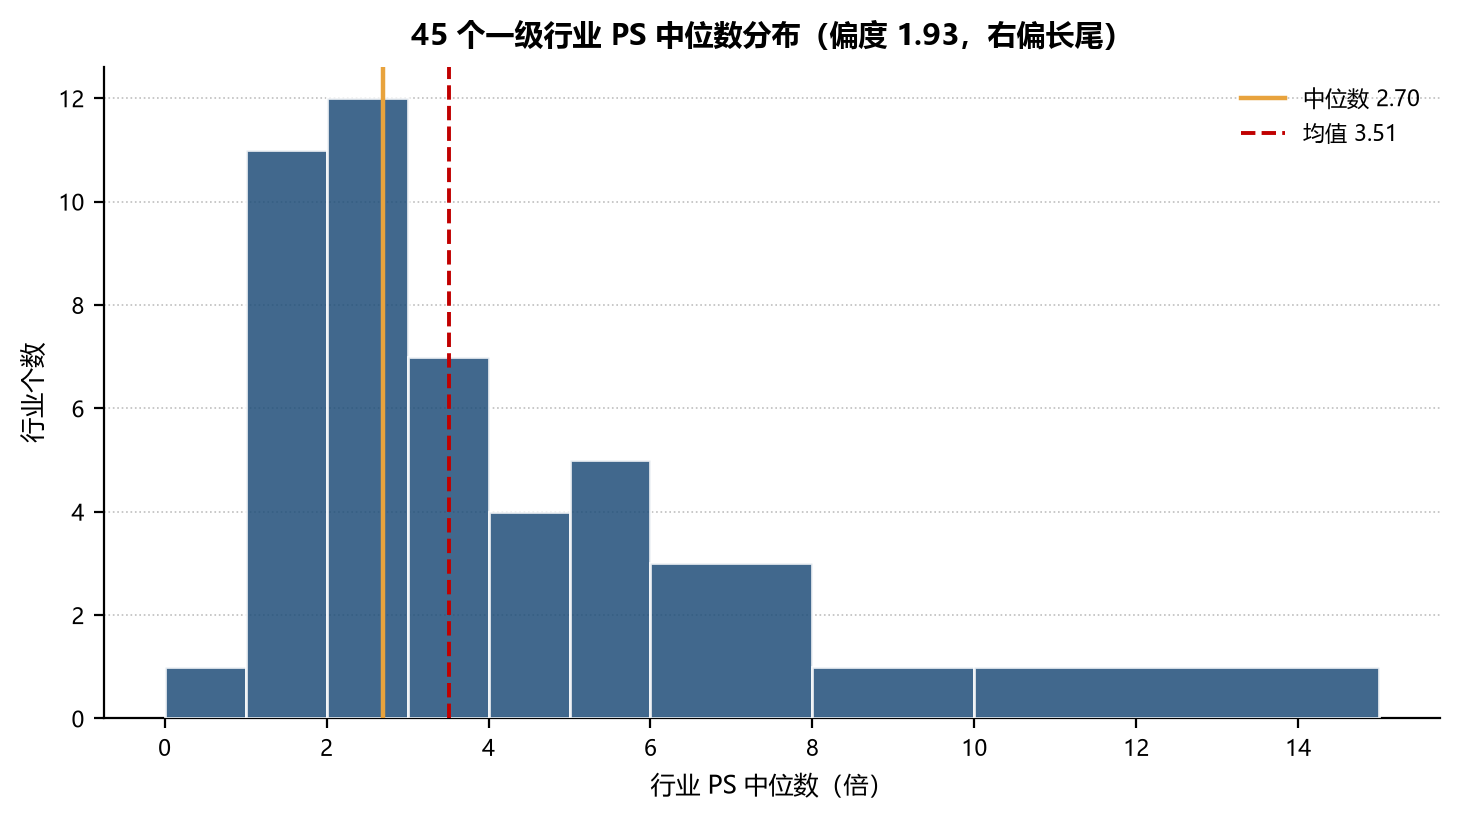
图1:45 个一级行业 PS 中位数分布(右偏长尾)。横轴为行业 PS 中位数(倍),纵轴为落入各区间的行业个数;橙色竖线为45个一级行业PS中位数的中位数 2.70、红色虚线为45个一级行业PS中位数的均值 3.51
45 个一级行业里,中位数 PS 排名前十的读数全部高于全市场中位数。这些高读数如何形成,下文通过两步分析加以说明(具体读数见表 1)。
表1 高 PS 组行业:中位数 PS 最高的十个行业
排名 | 一级行业 | 中位数 PS | 平均 PS |
1 | 非金属矿采选业 | 13.10 | 4.46 |
2 | 教育业 | 8.71 | 5.66 |
3 | 信息传输、软件和信息技术服务业 | 6.97 | 3.57 |
4 | 电子元件及电子专用材料制造业 | 6.83 | 4.93 |
5 | 仪器仪表制造业 | 6.24 | 8.88 |
6 | 住宿和餐饮业 | 5.74 | 2.87 |
7 | 通信设备和通信服务业 | 5.17 | 2.75 |
8 | 铁路、船舶、航空航天和其他运输设备制造业 | 5.10 | 2.36 |
9 | 医药生物制造业 | 5.04 | 2.66 |
10 | 计算机设备制造业 | 5.04 | 2.22 |
落到高 PS 组,第一步是比较中位数与平均 PS 的高低。本组多数行业的中位数高于平均,说明高估值并非由个别大市值公司单独撑起,而是行业内典型公司定价的普遍水平;少数行业则呈现相反方向,平均 PS 被大市值公司抬高,解读时须考虑权重影响。第二步是考察营收体量。营收规模大的行业,市场仍愿给予高倍数,需要有订单与产能的兑现作为支撑;营收仅数百亿的小体量行业,其高 PS 更易受情绪或个别标的带动,读数置信度相对较低。两步结合,可将有基本面支撑的成长溢价与缺乏支撑的高读数区分开来。下文从中选出三个典型行业,分别说明其高 PS 的不同成因。
非金属矿采选业的中位数 PS 为 13.10 倍,位列第一,且与平均 PS 口径下的排序存在明显分歧:按平均 PS 排列,该行业仅列第六;按中位数 PS 排列,则跃居首位。两种口径排序的颠倒,根源在于该行业成分股仅 8 只,中位数显著高于平均,少数高估值小盘股将行业中位数大幅拉离均值,属于典型的小样本右偏,统计意义有限,不宜据此判断矿业整体估值昂贵。因此,该行业的高 PS 更多来自统计口径的结构性偏差,而非行业整体的定价共识。
电子元件及电子专用材料制造业的中位数 PS 为 6.83 倍,营收规模已近五万亿。在大基数上仍获得高倍数,对应的是半导体与 AI 硬件的国产替代逻辑,其高估值有产业纵深与订单兑现作为支撑。教育业的中位数 PS 为 8.71 倍,而营收仅 162 亿,规模小、基数低,叠加政策与疫情后的修复预期,读数偏高主要由小体量与预期弹性所致,持续性有待观察。两者对比可见,同处高 PS 组,行业之间的支撑条件差异明显:电子元件的高估值有营收与产业逻辑支撑,教育业的高估值则更多依赖预期与低基数,而前述非金属矿采选业的高读数额外受到统计口径的干扰。判断高 PS 是否成立,须回到营收体量与盈利兑现。
与高 PS 组相对,中位数 PS 排名后十的读数全部低于全市场中位数。低与低并不相同:高 PS 组反映的是市场对未来增长的预期,低 PS 组反映的则是行业自身的生意属性。这些行业的定价究竟低在何处、是否构成低估机会,下文择要分述(具体读数见表 2)。
表2 低 PS 组行业:中位数 PS 最低的十个行业
排名 | 一级行业 | 中位数 PS | 平均 PS |
1 | 黑色金属矿采选业 | 0.52 | 0.46 |
2 | 建筑业 | 1.16 | 0.18 |
3 | 石油和天然气开采业 | 1.24 | 0.70 |
4 | 造纸和纸制品业 | 1.32 | 0.97 |
5 | 煤炭开采和加工制造业 | 1.57 | 1.94 |
6 | 农副食品加工业 | 1.59 | 1.13 |
7 | 批发和零售业 | 1.71 | 0.70 |
8 | 家用电器业 | 1.81 | 1.20 |
9 | 有色金属矿采选业 | 1.91 | 1.26 |
10 | 农、林、牧、渔业 | 1.92 | 1.52 |
表 2 这十个行业共有一个隐患:平均 PS 与中位数 PS 的落差。落差来自加权方式——行业内大体量公司把市值加权平均读数压得更低,而中位数公司没那么“便宜”。这一落差在房地产业身上表现得最为突出:它虽未挤进表 2 的最低十个(中位数 2.44 倍,远高于这组上限 1.92 倍),却是最典型的“口径陷阱”:同样的数据因统计方式不同结论迥异,若只看整体法不足 1 倍,会误以为全行业被极端低估;中位数却超过 2 倍,揭示行业内典型公司的定价远非如此,少数地产巨无霸的低 PS 拉低了整体法读数。
读低 PS 组,中位数与平均 PS 的方向同样值得关注。当中位数与平均方向相反时,通常指向行业内部分层、大市值公司获更高认可,而非行业整体便宜;营业收入规模较大的行业,PS 本身偏低,这是体量决定的读数特征,并不等同于行业被错杀。由此,低 PS 需区分两种情形:结构性便宜与价值陷阱。二者分野不在读数高低,而在利润率与周转能否改善——前者对应可修复的定价,后者则难以修复。
将上述判断落到整组,低的程度同样并不齐整。前十的中位数 PS 全部低于全市场中位数(2.70 倍),从黑色金属矿采选的 0.52 倍到农林牧渔的 1.92 倍,最低者仅及中位数的 0.19 倍,整组处于市场定价底部,但组内落差仍近四倍。低的原因以生意属性为主:营业收入体量大、利润率薄、周转依赖强、周期波动明显,收入本身难以支撑高倍数,折价源于商业模式而非定价错误。此类折价多为结构性,并非市场对优质资产的集体误判,因此多数低 PS 并不自动等同于低估机会。共性之下,各行业的成因仍不相同,下文择两个代表行业分别说明。
黑色金属矿采选业的中位数 PS 为 0.52 倍,为全组最低,属典型的资源商品属性:低毛利、强周期,价格由供需周期决定,营收虽随商品价格波动,但在周期底部盈利微薄,市场仅给出接近最下限的倍数,可作为“生意本身不值得高倍数”的极端样本。
煤炭开采和加工制造业的中位数 PS 为 1.57 倍,平均 PS 为 1.94 倍,是组内少见的反转形态:平均高于中位数,说明大市值煤企的估值高于行业中的中小公司,行业内部存在明显的质量分层。其折价并非行业整体被看低,而是高分红、现金流稳定的大型煤企与中小煤企的定价分化所致,与前述行业“整体性便宜”的性质不同。
高低两端共同指向一条规律:低估值未必是机会,地产链即为典型的价值陷阱,其定价偏低而基本面持续走弱;高估值亦未必是泡沫,科技制造存在业绩兑现。判断依据不在 PS 绝对值,而在营收增速与利润率:高读数须有营收增速兑现,低读数须有利润率改善,两者均落在读数之外。
在分别审视了高 PS 与低 PS 两端之后,把视野收回到整条估值光谱——头部的高 PS 行业享受成长溢价,尾部的低 PS 行业承受结构性折价;而落在中间的行业,如食品饮料制造业(2.70)、综合(2.05)、非金属建筑材料业(2.13)、纺织业(2.10)等,估值相对“均衡”:既无强烈的成长溢价,也无显著的结构性折价,定价更多由稳定的盈利与分红能力支撑,可当作观察全市场估值中枢的“参照锚”。
另一条贯穿性的线索是地产产业链。房地产虽未进入表 2 的最低十席,中位数 PS 为 2.44 倍,但它是这条链的源头:地产投资与销售的收缩,同时压低了上下游多个行业的营收与定价。低 PS 端的建筑业、家用电器业、有色金属矿采选业,折价来源各不相同,却共享同一宏观背景——地产周期下行。建筑直接依赖地产投资,家电需求随地产后周期回落,有色金属中相当部分工业金属又挂钩地产开工,三者的折价均受到这一轮地产周期下行的拖累。即便落在中间组的非金属建筑材料业,作为地产上游的建材供给,定价同样受这条产业链牵动。可见,“低”与“均衡”在不少行业身上,是同一轮地产周期下的两种表现。
从地产产业链的视角看,中间组的“均衡”并非孤立存在;但中间组之所以能当“参照锚”,依据的并非产业链扰动,而是读数本身的干净——它们的中位数与平均 PS 通常贴得很近——没有头部那样的广谱溢价,也没有尾部那样被巨头压低的折价,读数本身干净。但“均衡”不等于“安全”:落在中间的,既有食品饮料这样盈利稳健、分红厚实的优质生意,也有纺织、非金属建筑材料这样增长平缓、靠周期吃饭的成熟行业,还有综合类这样业务混合、难以单一定价的兜底类别。中枢是观察的基线,不是下注的信号;用它衡量两端行业的高低,才是这张横截面的真正用处。
PS 的高低差异,不止存在于一级行业之间,也存在于同一一级行业内部的二级行业之间。以“电子元件及电子专用材料制造业”为例,其下六个二级行业相对该一级中位数(6.83)的 PS 水平分化极大(见表 3)。
表3 一级行业内部:电子元件及电子专用材料制造业下二级行业 PS 对比
二级行业 | 平均 PS | 中位数 PS | 相对一级中位( 6.83 ,倍) |
半导体 | 14.23 | 11.11 | 1.63 |
电子化学品 | 8.86 | 9.97 | 1.46 |
元件 | 7.44 | 6.05 | 0.89 |
军工电子 | 5.71 | 9.91 | 1.45 |
光学光电子 | 1.80 | 3.80 | 0.56 |
消费电子 | 1.47 | 3.22 | 0.47 |
同在“电子”一级之下,半导体与消费电子的 PS 一高一低、方向相反:前者由国产替代与 AI 算力需求驱动,是高景气赛道;后者是成熟制造、份额与利润均已稳定、竞争激烈且利润微薄的“红海”。可见,一级行业的“高 PS”往往由少数高景气二级行业拉动,行业内部的结构比行业整体的标签更有信息含量。
进一步下沉到三级行业,以二级“半导体”为例,其下九个三级赛道的中位数 PS 分化更为剧烈(见图 2 与表 4)。其中算力芯片设计 61.86 倍显著高于其余赛道,是 AI 算力需求在估值端的直接投射;半导体设备 23.75 倍次之;而集成电路封测、存储芯片设计等成熟环节则已回落至接近一级中枢的水平。
表4 半导体二级之下:三级细分赛道 PS 与相对二级中位倍数
三级行业 | 平均 PS | 中位数 PS | 相对二级中位( 11.11 ,倍) |
算力芯片设计 | 47.49 | 61.86 | 5.57 |
半导体设备 | 18.02 | 23.75 | 2.14 |
半导体材料 | 14.31 | 12.90 | 1.16 |
通用数字芯片设计 | 16.65 | 9.86 | 0.89 |
集成电路制造 | 13.36 | 9.02 | 0.81 |
模拟芯片设计 | 9.61 | 8.72 | 0.78 |
存储芯片设计 | 6.84 | 9.30 | 0.84 |
集成电路封测 | 5.70 | 9.55 | 0.86 |
分立器件 | 11.65 | 8.33 | 0.75 |
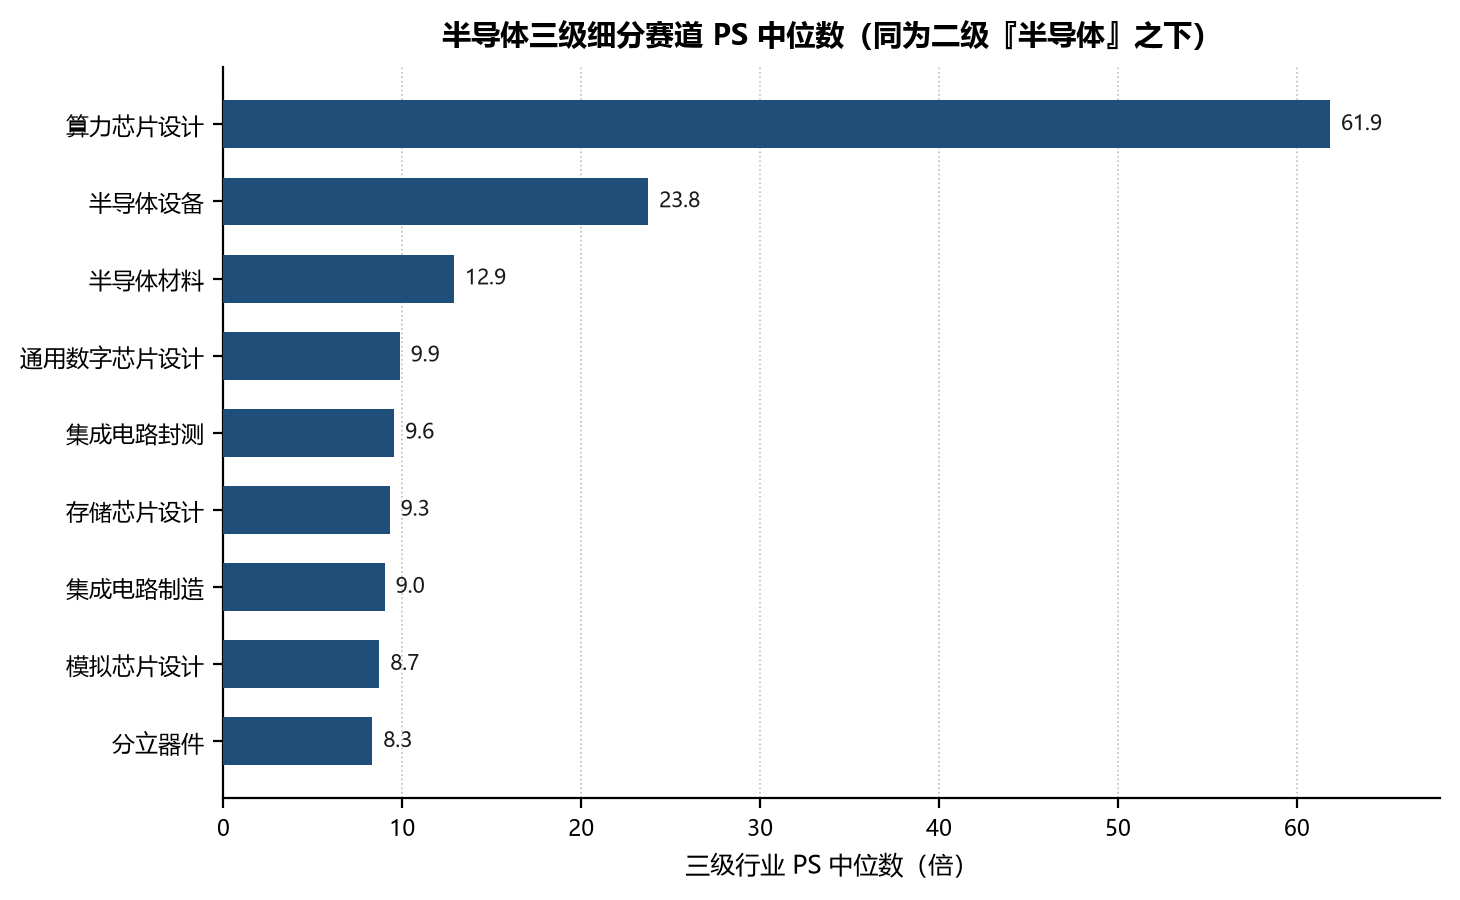
图2:半导体三级细分赛道 PS 中位数(同为二级“半导体”之下)。九个赛道按读数从高到低排列;算力芯片设计 61.86 倍是全条半导体链中估值最热的环节,也是电子行业高 PS 水平的真正源头
从一级到三级逐层下钻可见:PS 水平的分析若停在一级,便会掩盖内部的结构性分化;越往下钻,估值热度越集中于少数“卡脖子”与“需求爆发”环节,而成熟制造环节早已回归常态。这反过来说明——行业 PS 排名成立的前提,是分类边界清晰、内部可比;分类越精细,产业的真实营收结构与估值断层就越清楚。
把三个层级的排名拼到一处,A 股行业估值其实是一张“营收定价图谱”:市场把高定价集中投向软件、电子、通信、医药相关的科技成长链条,把低定价留给建筑、能源、资源采选与流通等传统周期板块。同一套 PS 数字,在不同行业画出完全不同的图景——部分高 PS 有业绩兑现撑着(半导体、软件),部分低 PS 恰是周期底部的映射(煤炭、农副食品),也有高 PS 只是小样本右偏的统计失真(非金属矿采选业)。
这一图景只有逐层下钻才显形。一级口径下的“科技贵、周期贱”,到二级被拆成半导体受益于国产替代与 AI 算力的高景气、消费电子只是成熟制造的“红海”;到三级,算力芯片设计显著高于其余赛道,而封测、存储等环节已回落至接近一级中枢。分类越精细,产业的真实营收结构与估值断层越清楚——这也说明,行业 PS 排名成立的前提是分类边界清晰、内部可比;一旦被巨无霸权重或不可比营收口径污染,读数便从“估值”退化为“噪声”。中位数为主、平均 PS 并排披露,本质是把这种污染显式标出,而非消除它。
对济安金信而言,这份排名不是孤立的估值快照,而是自身行业分类体系的一次“压力测试”:同一分类下市销率能收敛、跨分类能分化,分类结构的合理性便得到来自市场定价的外部佐证。综上,市销率排名不是终局结论,而是反映市场共识与分歧的一面镜子——解读市销率,先看盈利质量,再看营收增速与利润率。
市销率的解释力因行业而异:对营收高增长、利润尚未稳定的科技成长与新兴服务行业,PS 是观察估值的有效尺度;而对金融业(营收口径特殊)、利润剧烈波动的重资产周期行业,PS 易与盈利脱节,须谨慎对待并结合其他指标交叉验证。
010-82551228
webmaster@jajx.com
北京市海淀区花园路B3号迪蒙大厦10层
 济安金信
 证券市场研究中心