【机构调研】上市公司TOP5穹顶评估(9月28日至10月4日)
本周机构调研热度较上周明显降温,因国庆长假临近,机构调研节奏趋于清淡,多数机构转向节前内部复盘,外出调研活动减少。调研数据不仅反映了资金关注方向,也折射出当前行业景气度的变化趋势。谁是本周最受机构青睐的公司?
优利德(688628)
【公司简介】
优利德在 2026 年 9 月 28 日发布公告称,公司接受了国寿资产、长城财富、交银施罗德基金、广发基金、融通基金、交银基金等46家机构的调研。优利德专注于测试测量仪器仪表的研发、生产与销售,产品覆盖电子测量、电力测试、环境检测等多品类,广泛应用于工业制造、新能源、电力运维、科研教学等场景,是国内测试测量仪器领域的核心厂商。公司依托仪器研发积累的技术储备,受益于国产仪器替代、工业自动化升级、新能源产业扩张带来的市场需求增长。此次调研显示市场对其国产替代落地进度与新产品放量情况的持续关注。
【济安金信上市公司竞争力评级】
与国内 5224 家上市公司整体对比,优利德在济安金信八项能力评级中的表现如下:
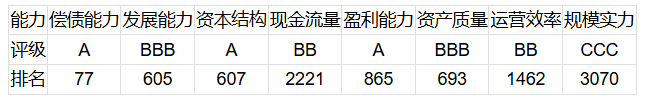
从评级与排名可见,优利德偿债能力(A级,第77名)、资本结构(A级,第607名)、盈利能力(A级,第865名)表现突出,居全市场上游梯队;发展能力(BBB级,第605名)、资产质量(BBB级,第693名)处于市场中上游区间,成长动能与资产质地表现良好;运营效率(BB级,第1462名)、现金流量(BB级,第2221名)处于市场中等水平;规模实力(CCC级,第3070名)排名相对靠后,业务体量偏小、规模不足是制约公司竞争力层级提升的核心因素。
【济安金信SWOT评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):偿债能力超出行业基准41.45%,现金流量超出行业基准27.12%,盈利能力超出行业基准24.66%,发展能力超出行业基准11.01%,公司财务稳健性与盈利成长性优势显著。
● 劣势(Weaknesses):规模实力低于行业基准9.06%,整体经营体量有限,缺乏规模化经营优势。
● 机会(Opportunities):对标行业龙头三星电气与行业基准,公司多维度提升空间充足,其中规模实力拓展空间达75.0%,现金流量拓展空间达26.0%,运营效率拓展空间达23.0%。若锚定测试测量仪器国产替代高景气赛道,持续扩充业务规模、优化内部运营体系,公司经营质地有望持续夯实,进一步缩小与行业头部企业的差距。
● 威胁(Threats):核心经营指标出现不同程度下滑,资本结构降幅达21.0%,资产质量降幅达15.73%;叠加仪器仪表行业竞争加剧、技术迭代提速、下游需求波动等外部挑战,若不能快速补齐规模短板、稳住经营指标,公司现有财务与盈利优势将逐步弱化。
【济安定价】
截至 2026 年 9 月 30 日收盘,优利德股价为 85.99 元/股,而济安定价为 134.91 元/股,偏离率为 -30.07%,当前股价处于低估区间。公司扎实的盈利水平与优质资产构成基本面底层支撑,后续如果持续理顺现金流管控,对冲资本结构、资产质量的下行压力,深耕测试测量仪器国产替代赛道,估值有望回归合理中枢。
博硕科技(300951)
【公司简介】
博硕科技在 2026 年 9 月 29 日接受了博时基金、中泰证券、大成基金、国金证券、南土资产、Point72等10家机构调研。博硕科技专注于电子产品功能性器件的研发、生产与销售,核心产品涵盖精密功能性器件、结构组件、防护器件等,广泛应用于消费电子、新能源汽车、智能硬件、通信设备等领域,是国内消费电子精密器件领域的配套企业。公司深耕电子功能性器件赛道多年,在精密模切生产、产品定制化配套、批量交付能力方面积累产业经验,深度契合消费电子创新升级、新能源汽车零部件国产化、智能硬件迭代更新的产业趋势。此次调研显示市场对其下游客户订单落地与新业务拓展节奏的持续关注。
【济安金信上市公司竞争力评级】
与全国 5224 家 A 股上市公司对比,博硕科技在八项能力维度中的表现如下:
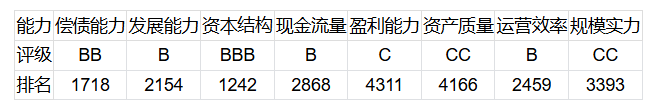
从评级与排名可见,博硕科技资本结构(BBB级,第1242名)表现相对优异,处于市场中上游水平,财务结构稳健性具备一定优势;偿债能力(BB级,第1718名)处于市场中等区间;发展能力、现金流量、运营效率位列市场中下游;盈利能力(C级,第4311名)、资产质量(CC级,第4166名)、规模实力(CC级,第3393名)排名处于市场末端,盈利水平孱弱、资产质地薄弱、产业体量偏小,对公司整体经营竞争力形成明显压制。
【济安金信 SWOT 评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):资本结构超出行业基准19.32%,偿债能力超出行业基准10.03%,仅财务结构与偿债安全端小幅领先行业均值,具备一定的财务稳健性优势,。
● 劣势(Weaknesses):盈利能力低于行业基准80.93%,资产质量低于行业基准62.35%,规模实力低于行业基准56.45%,运营效率低于行业基准29.12%;盈利端、资产端、规模端短板突出,是公司经营层面的核心薄弱环节。
● 机会(Opportunities):对标行业龙头长鑫科技与行业基准,公司多维度指标提升空间极大,其中盈利能力拓展空间达700.0%,资产质量拓展空间达267.0%,规模实力拓展空间达216.0%,运营效率拓展空间达120.0%,发展能力、现金流量、偿债能力均具备充足修复空间。若紧抓消费电子与新能源汽车零部件产业机遇,优化盈利模式、改善资产结构、扩充业务体量,公司经营基本面具备极大的修复弹性与成长潜力。
● 威胁(Threats):公司核心经营指标大幅下滑,资产质量降幅达64.69%,盈利能力降幅达83.25%,规模实力降幅达34.88%,经营基本面持续走弱。叠加消费电子行业需求波动、行业同质化竞争激烈、下游客户集中度较高等外部压力,若无法快速扭转盈利与资产下滑态势、补齐经营短板,公司经营风险将持续攀升,整体竞争力将进一步弱化。
【济安定价】
截至 2026 年 9 月 30 日收盘,博硕科技股价为 81.87 元/股,而济安定价为 49.53 元/股,偏离率为 65.29%,当前股价处于大幅高估区间。公司基本面多项指标存在明显短板,在消费电子需求扰动、客户集中的现实约束下,若盈利、资产质量无法得到实质改善,股价存在回归合理估值的风险。
艾可蓝(300816)
【公司简介】
2026 年 9 月 28 日,艾可蓝接受了华西证券、上海沣盈投资、上海灵狮投资、泰德圣投资等4家机构调研。艾可蓝专注于发动机尾气后处理系统产品的研发、生产与销售,核心产品涵盖柴油机尾气处理系统、汽油机尾气处理系统、大气污染治理设备等,广泛应用于汽车、工程机械、船舶、发电机组等领域,是国内尾气环保治理领域的优质配套企业。公司深耕环保尾气治理赛道多年,在尾气净化技术研发、系统集成制造、产品适配迭代方面积累深厚经验,深度契合机动车环保升级、国六标准常态化执行、非道路机械减排扩容的产业趋势。此次调研显示机构对其产品迭代与下游订单放量节奏的持续关注。
【济安金信上市公司竞争力评级】
与全国5224家A股上市公司对比,艾可蓝在八项能力维度中的表现如下:
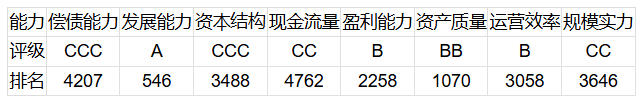
从评级与排名可见,艾可蓝发展能力(A级,第546名)表现亮眼,稳居全市场上游梯队,成长动能充沛;资产质量(BB级,第1070名)处于市场中上游区间,资产整体质地优良;盈利能力(B级,第2258名)、运营效率(B级,第3058名)处于市场中等及中下游水平;偿债能力(CCC级,第4207名)、资本结构(CCC级,第3488名)、现金流量(CC级,第4762名)、规模实力(CC级,第3646名)排名大幅靠后,现金流韧性不足、财务结构薄弱、经营体量偏小,是制约公司综合竞争力提升的核心短板。
【济安金信SWOT评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):资产质量超出行业基准29.87%,发展能力超出行业基准17.27%,运营效率超出行业基准9.12%。公司成长能力、资产质地与运营周转水平显著优于行业均值,技术迭代与业务扩张的成长优势突出。
● 劣势(Weaknesses):规模实力低于行业基准70.57%,现金流量低于行业基准54.56%,偿债能力低于行业基准45.90%。公司经营体量严重不足,现金流获取能力、债务偿付水平存在明显短板,财务结构偏弱。
● 机会(Opportunities):对标行业龙头瀚蓝环境与行业基准,公司多项维度改善空间巨大,其中规模实力拓展空间达375.0%,现金流量拓展空间达204.0%,偿债能力拓展空间达135.0%,多方面具备充足提升空间。公司可紧抓机动车环保升级、节能减排政策落地的行业红利,持续优化财务结构、改善现金流水平、扩充业务规模,基本面具备极高的修复与成长潜力。
● 威胁(Threats):公司核心经营指标持续大幅回落,偿债能力降幅高达70.36%,现金流量降幅达64.81%,规模实力降幅达22.33%。叠加环保行业政策波动、行业竞争加剧、下游车企及工程机械行业需求波动等外部压力,若不能快速修复财务与现金流短板、扩大经营规模,公司成长优势将被持续稀释,经营稳定性与行业竞争力将持续承压。
【济安定价】
截至 2026 年 9 月 30 日收盘,艾可蓝股价为 58.36 元/股,而济安定价为 49.28元/股,偏离率为 +18.43%,当前股价处于高估区间。公司现金流与偿债端的财务短板显著,叠加下游机动车环保领域需求存在周期扰动,若规模扩张不及预期,估值存在回调消化的压力。
 济安金信
 公司评价中心
 碧玄试金