【ESG-V评级观察】湖南上市公司价值重估:先进制造形成支点,产业梯度仍待上移
从本次122家上市公司样本看,湖南资本市场呈现出较鲜明的制造业与资源产业特征。样本数量较多的行业包括医药生物、机械设备、电力设备、基础化工和农林牧渔等,装备制造、医药、材料、电子信息与消费产业共同构成湖南上市公司的产业底盘。
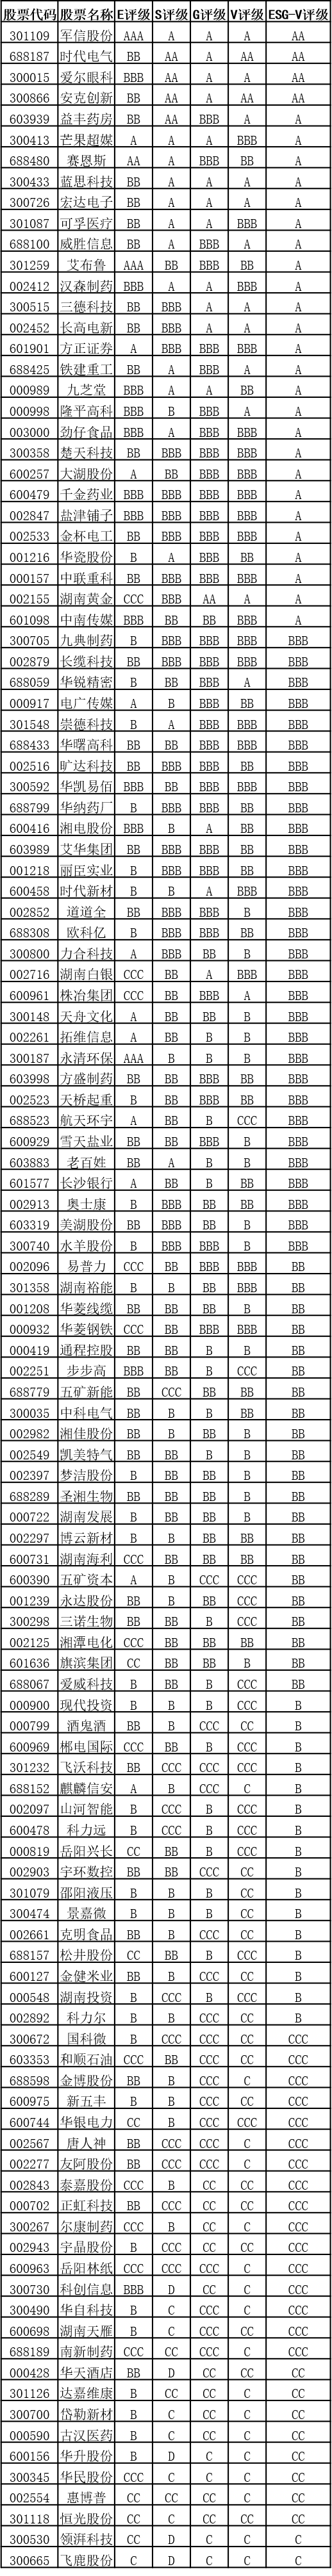
高评级企业分布在多个赛道。本次湖南共有0家AAA企业、4家AA企业和25家A企业,A及以上合计29家,占全部样本的23.8%。军信股份、时代电气、爱尔眼科、安克创新进入AA区间。
区域分布呈现明显的核心集聚与多点支撑。长沙是上市公司最集中的城市,株洲、湘潭、岳阳、常德、郴州等地则依托轨道交通、工程机械、新材料、化工、食品、有色金属等特色产业形成纵深。
整体来看,湖南ESG-V评级呈现出“先进制造形成高位支点、传统产业提供厚实底盘、企业之间分化仍较明显”的结构。
近日,济安金信发布湖南上市公司ESG-V评级结果。与传统ESG评价主要关注环境、社会和治理责任不同,ESG-V评级在环境(E)、社会(S)、督导机制(G)之外,引入“价值实现”(V)维度,将企业责任履行、治理能力、盈利质量、风险控制和资本回报纳入同一评价框架。
换言之,ESG-V评级并不只是评价企业“是否履责”,也进一步观察企业能否把责任治理转化为长期价值。对于湖南这样一个工程机械、轨道交通、新材料、电子信息、生物医药、食品消费和资源产业并存的省份而言,这一框架能够进一步识别:哪些企业已经把产业规模、技术能力、品牌资源和市场地位转化为稳定价值,哪些企业仍面临环境、安全、治理、资本效率或价值兑现压力。
在数据方法上,济安金信ESG-V评级充分结合公开披露、财务数据、监管处罚、舆情信息和行业特征等多源信息,并引入卫星遥感数据与AI解译能力。对于基础化工、有色金属、电子制造、电力设备、钢铁建材、环保和交通运输等高ESG敏感行业,评级体系可结合高分系列、Sentinel、VIIRS等卫星遥感数据,对大气排放、水体污染、固废堆场、碳排放与能耗强度、生态保护和土地利用合规性等指标进行辅助识别,并与环评公示、行政处罚、年报披露等信息交叉校验。
从本次湖南122家样本看,AAA企业0家、AA企业4家、A企业25家,A及以上合计29家,占比约23.8%%;BBB、BB、B三级企业共67家,占比约54.9%%;CCC及以下企业26家,占比约21.3%。
本次湖南暂无企业进入AAA区间。AA企业为军信股份、时代电气、爱尔眼科、安克创新。
另有25家公司进入A区间,包括益丰药房、芒果超媒、赛恩斯、蓝思科技、宏达电子、可孚医疗、威胜信息、艾布鲁、汉森制药、三德科技、长高电新、方正证券、铁建重工、九芝堂、隆平高科、劲仔食品、楚天科技、大湖股份、千金药业、盐津铺子、金杯电工、华瓷股份、中联重科、湖南黄金、中南传媒。高评级企业覆盖机械设备、电子、医药生物、食品饮料、有色金属、电力设备、国防军工等多个行业。
湖南高评级梯队体现出较强的制造业和技术属性。工程机械、轨道交通、电子信息、新材料等产业长期形成的技术积累和产业链能力,为企业进入高评级区间提供了基础;与此同时,消费、医药和资源类龙头也构成多元价值支点。
但产业地位并不会自动转化为高ESG-V评级。要进一步进入更高区间,企业仍需要让环境责任、社会责任、督导机制与价值实现形成更稳定的相互验证。
机械设备行业共有17家样本,A及以上企业4家,包括时代电气、三德科技、铁建重工、中联重科;CCC及以下企业3家。
国防军工行业共有4家样本,A及以上企业1家,包括宏达电子;CCC及以下企业0家。
汽车行业共有3家样本,A及以上企业0家;CCC及以下企业1家。
从ESG-V视角看,产业规模、技术标签或资源禀赋并不会自动转化为责任价值优势。企业仍需要在产品质量、供应链管理、研发投入、环境安全、资本效率、风险控制与长期回报之间形成稳定平衡。
医药生物行业共有18家样本,A及以上企业7家,包括爱尔眼科、益丰药房、可孚医疗、汉森制药、九芝堂、楚天科技、千金药业;CCC及以下企业4家。
电子行业共有5家样本,A及以上企业2家,包括安克创新、蓝思科技;CCC及以下企业1家。
电力设备行业共有15家样本,A及以上企业2家,包括长高电新、金杯电工;CCC及以下企业3家。
计算机行业共有3家样本,A及以上企业0家;CCC及以下企业1家。
从ESG-V视角看,产业规模、技术标签或资源禀赋并不会自动转化为责任价值优势。企业仍需要在产品质量、供应链管理、研发投入、环境安全、资本效率、风险控制与长期回报之间形成稳定平衡。
基础化工行业共有9家样本,A及以上企业0家;CCC及以下企业3家。
有色金属行业共有3家样本,A及以上企业1家,包括湖南黄金;CCC及以下企业0家。
食品饮料行业共有4家样本,A及以上企业2家,包括劲仔食品、盐津铺子;CCC及以下企业0家。
农林牧渔行业共有8家样本,A及以上企业2家,包括隆平高科、大湖股份;CCC及以下企业3家。
从ESG-V视角看,产业规模、技术标签或资源禀赋并不会自动转化为责任价值优势。企业仍需要在产品质量、供应链管理、研发投入、环境安全、资本效率、风险控制与长期回报之间形成稳定平衡。
湖南122家样本中,央国企共有47家,其中9家进入A及以上区间,占比约19.1%;非央国企75家,其中20家进入A及以上区间,占比约26.7%。
从尾部看,央国企中有11家处于CCC及以下,占比约23.4%;非央国企中有15家处于尾部,占比约20.0%。
湖南央国企在装备制造、轨道交通、能源资源和基础产业中具有较强影响力,民营企业则在电子、消费、医药和细分制造领域形成重要支撑。需要强调的是,这并不是对不同所有制企业作简单优劣判断。所有制能够影响治理基础、资源条件和风险缓冲,但不能替代经营质量和价值实现。
从城市分布看,湖南上市公司主要集中在长沙市,同时株洲、湘潭、岳阳、常德、郴州等地形成多个特色产业节点。与单纯比较城市数量相比,更值得关注的是不同城市在湖南产业链中的位置。
长沙市共有73家样本,A及以上企业21家,包括军信股份、爱尔眼科、安克创新、芒果超媒、赛恩斯、蓝思科技、可孚医疗、威胜信息、艾布鲁、三德科技、长高电新、方正证券、铁建重工、九芝堂、隆平高科、楚天科技、盐津铺子、金杯电工、中联重科、湖南黄金、中南传媒。
株洲市共有13家样本,A及以上企业4家,包括时代电气、宏达电子、千金药业、华瓷股份。
岳阳市共有7家样本,A及以上企业1家,包括劲仔食品。
湘潭市共有7家样本,A及以上企业0家。
益阳市共有6家样本,A及以上企业1家,包括汉森制药。
常德市共有5家样本,A及以上企业2家,包括益丰药房、大湖股份。
衡阳市共有4家样本,A及以上企业0家。
总体来看,长沙承担上市公司集聚、科技创新和总部经济的核心功能,株洲、湘潭等地在先进制造和工业体系中形成支撑,其他地市则依托资源、化工、食品、医药等特色产业构成纵深。湖南整体评级能否继续上移,很大程度上取决于这些产业节点能否持续培育更多A等级以上企业。
湖南CCC及以下企业共26家,占全部样本的21.3%。从行业分布看,尾部样本主要分布在医药生物4家、机械设备3家、电力设备3家、农林牧渔3家、基础化工3家、石油石化2家、电子1家、轻工制造1家等行业。
不同产业的风险来源并不完全相同。资源和化工企业需要同时面对环境、安全、能耗和周期约束;装备制造企业则需要关注订单波动、应收账款、库存、资本开支和海外经营风险。
科技企业需要持续验证研发投入和商业化效率;消费企业则需要关注品牌、渠道、产品责任和现金回报。
ESG-V评级的意义,正是把这些不同风险最终统一到一个判断上:企业能否让责任治理、经营能力和资本回报形成可持续闭环,而不是只依赖产业标签、资源禀赋、规模优势或阶段性景气。
湖南122家样本中,61家披露ESG相关信息,61家未披露。披露企业中有21家进入A及以上区间,占比约34.4%;未披露企业中有8家进入A及以上区间,占比约13.1%。
从尾部看,披露企业中有5家处于CCC及以下,占比约8.2%;未披露企业中有21家处于尾部,占比约34.4%。
ESG信息披露能够提高企业治理透明度,却不能替代真实经营。一份报告能否真正形成价值,仍取决于披露内容能否被经营表现、合规记录、财务数据和外部信息持续验证。
整体来看,湖南上市公司ESG-V评级呈现出鲜明的产业特征:先进制造构成核心竞争力,电子、医药、电力设备等新兴产业提供增量支撑,资源、化工和消费产业共同形成较完整的产业底盘。
湖南的优势在于制造业基础较厚、特色产业辨识度较高,高评级企业跨越多个赛道。挑战同样明显:BBB、BB和B三级企业合计67家,占全部样本的54.9%;CCC及以下企业26家,占比21.3%。这意味着整体评级进一步提升,关键仍在中腰部企业能否持续向上迁移。
对投资者而言,这份评级不只是一张责任评价表,也是一张观察湖南产业升级和上市公司长期竞争力的结构图。未来真正能够持续处于高位的企业,不只是拥有更多产能、更强技术或更好的资源禀赋,而是能够让产品责任、环境管理、供应链治理、经营质量、风险控制与资本回报相互验证。
从制造业大省走向责任价值高地,湖南资本市场下一阶段需要回答的,不只是哪些企业拥有技术、资源、产能和市场,更是哪些企业能够把这些产业能力转化为可持续、可验证、可兑现的长期价值。
 济安金信
 公司评价中心
 碧玄试金