【机构调研】上市公司TOP5穹顶评估(9月21日至9月27日)
本周机构调研热度较上周小幅回落,覆盖公司数有所减少,调研重心向科技、先进制造领域集中。调研数据不仅反映了资金关注方向,也折射出当前行业景气度的变化趋势。谁是本周最受机构青睐的公司?
江山股份(600389)
【公司简介】
江山股份在 2026 年 9 月 22 日发布公告称,公司接受了中欧基金、安信基金、国海证券、申万宏源等31家机构的调研。江山股份专注于农药化工产品的研发、生产与销售,核心产品涵盖草甘膦、酰胺类除草剂、杀虫剂、杀菌剂及精细化工中间体,广泛应用于农业植保、林业除草、园林养护、工业化工等领域,是国内农药行业的骨干企业。公司深耕农药赛道多年,在草甘膦规模化生产、农药制剂研发、环保工艺配套方面积累产业优势,深度契合粮食安全需求提升、农药产业集中度提高、绿色农药升级的产业趋势。此次调研显示市场对其农药产品价格走势与产能优化节奏的持续关注。
【济安金信上市公司竞争力评级】
与国内 5224 家上市公司整体对比,江山股份在济安金信八项能力评级中的表现如下:
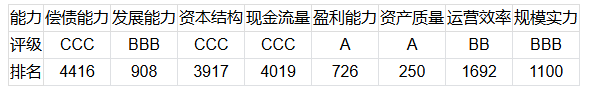
从评级与排名可见,江山股份资产质量(A 级,第 250 名)、盈利能力(A 级,第 726 名)表现相对突出,资产质地与盈利水平具备一定竞争优势;规模实力(BBB 级,第 1100 名)、发展能力处于市场中上游区间;运营效率位于市场中等梯队;现金流量、资本结构、偿债能力排名相对靠后,财务结构、现金流与偿债端的薄弱环节,是掣肘公司竞争力进阶的关键因素。
【济安金信SWOT评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):资产质量超出行业基准 34.22%,盈利能力超出行业基准 16.80%,发展能力超出行业基准 9.17%,规模实力小幅领先行业均值,资产与盈利端优势较为明显。
● 劣势(Weaknesses):现金流量低于行业基准 42.31%,偿债能力低于行业基准 43.57%,资本结构低于行业基准 41.53%;现金流与财务结构端存在短板。
● 机会(Opportunities):对标行业龙头万华化学与行业基准,公司多维度指标提升空间充足,其中现金流量拓展空间达 98.0%,偿债能力拓展空间达 77.0%,资本结构拓展空间达 71.0%,规模实力拓展空间达 38.0%。若聚焦绿色农药与精细化工高景气赛道,优化现金流管理、改善资本结构、提升运营效率,经营基本面具备可观的与业绩提升空间。
● 威胁(Threats):核心经营指标出现不同程度回落,偿债能力降幅达 51.87%,现金流量降幅达 46.03%,运营效率降幅达 16.72%;叠加农药行业周期性波动、化工原材料价格波动、环保政策趋严、行业竞争加剧等多重挑战,若不能快速改善现金流与财务结构,将加剧公司盈利波动,压缩发展空间。
【济安定价】
截至 2026 年 9 月 24 日收盘,江山股份股价为 18.11 元/股,而济安定价为 26.04 元/股,偏离率为 -30.45%,当前股价处于低估区间。公司资产质地与盈利水平具备基本面支撑,若后续持续优化现金流管理、修复财务结构短板、把握绿色农药与精细化工赛道增长机遇,估值具备较大修复空间。
蓝科高新(601798)
【公司简介】
蓝科高新在 2026 年 9 月 22 日接受了中信建投、渤海证券、长江证券、方正证券、广发证券、国海证券等28家机构调研。蓝科高新专注于能源装备与石油石化专用设备的研发、设计、制造与服务,核心产品涵盖炼油化工重型设备、海洋工程装备、新能源换热系统及工业节能装备,广泛应用于石油炼化、海洋油气开发、新能源电力、冶金化工等领域,是国内能源装备领域的技术型骨干企业。公司深耕能源装备赛道多年,在重型压力容器设计、高效换热技术、海洋装备工程化落地方面积累深厚技术积淀,深度契合石化产业绿色升级、海洋油气开发提速、新能源装备扩容的产业趋势。此次调研显示市场对其新能源装备业务拓展与传统装备需求复苏节奏的持续关注。
【济安金信上市公司竞争力评级】
与全国 5224 家 A 股上市公司对比,蓝科高新在八项能力维度中的表现如下:
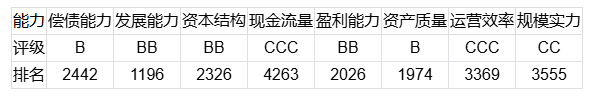
从评级与排名可见,蓝科高新发展能力(BB 级,第 1196 名)表现相对突出,成长扩张具备小幅行业优势;偿债能力、资本结构、资产质量、盈利能力处于市场中游区间;运营效率、现金流量排名处于中下游梯队;规模实力(CC 级,第 3555 名)排名相对靠后,产业体量偏小、现金流韧性不足、运营周转效率偏低,构成了公司竞争力突破的主要阻碍。
【济安金信 SWOT 评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):发展能力超出行业基准 7.99%,成长维度小幅跑赢行业平均水平。
● 劣势(Weaknesses):规模实力低于行业基准 53.97%,运营效率低于行业基准 37.56%,现金流量低于行业基准 41.07%,偿债能力低于行业基准 24.14%,资产质量低于行业基准 16.79%;七大维度全面落后于行业均值,其中体量与运营端的差距最为显著。
● 机会(Opportunities):对标行业龙头三一重工与行业基准,公司各维度修复与提升空间广阔,其中规模实力拓展空间达 197.0%,运营效率拓展空间达 108.0%,现金流量拓展空间达 104.0%,偿债能力拓展空间达 83.0%,资产质量拓展空间达 60.0%。若锚定石化装备升级与新能源装备新赛道,补齐产能规模短板、优化运营与现金流管理,公司经营质地有望得到实质性改善,拓展长期成长边界。
● 威胁(Threats):核心经营指标全线承压,现金流量降幅达 42.61%,偿债能力降幅达 29.82%,发展能力降幅达 16.75%;叠加行业需求周期性波动、原材料成本高位运行等压力,若公司未能有效补齐规模运营短板、提升营收质量,盈利稳定性将持续走弱,资本市场对其估值信心将逐步消耗。
【济安定价】
截至 2026 年 9 月 24 日收盘,蓝科高新股价为 7.59 元/股,而济安定价为 15.29 元/股,偏离率为 -50.36%,当前股价处于大幅低估区间。公司依托石化装备主业基础,伴随新能源装备业务持续推进,若持续做大营收规模、改善资金周转与现金流状况,基本面存在较大修复潜力,估值回归空间充足。
科创新源(300731)
【公司简介】
2026 年 9 月 23 日,科创新源接受了安阳产业投资集团、共同基金、江西大成产业投资、前海船海基金、粤财中垠基金、广东大兴华旗资产等25家机构调研。科创新源专注于特种高分子功能材料的研发、生产与销售,核心产品涵盖热管理界面材料、密封绝缘材料、高性能工业胶带及功能器件,广泛应用于通信基站、新能源汽车、消费电子、电力工控等领域,是国内细分领域的技术型制造企业。公司深耕功能高分子材料赛道多年,在材料配方研发、精密涂布工艺、下游场景定制化应用方面积累技术积淀,深度契合新能源与通信产业扩容、核心材料国产替代、高端材料性能升级的产业趋势。此次调研显示机构对其新能源热管理材料客户拓展与产能落地节奏的持续关注。
【济安金信上市公司竞争力评级】
与全国5224家A股上市公司对比,科创新源在八项能力维度中的表现如下:
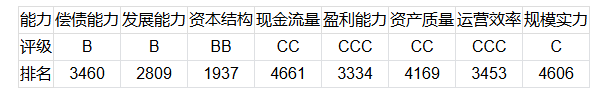
从评级与排名可见,公司资本结构(BB 级,第 1937 名)相对表现稍好,处于市场中游水平;偿债能力(B 级,第 3460 名)、发展能力(B 级,第 2809 名)位列市场中下游;资产质量(CC 级,第 4169 名)、现金流量(CC 级,第 4661 名)排名普遍靠后;规模实力(C 级,第 4606 名)位居市场末端,产业体量严重偏小、资产质地薄弱、现金流造血能力不足,对公司整体竞争力形成压制。
【济安金信SWOT评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):科创新源与行业基准相比,不存在优势。
● 劣势(Weaknesses):规模实力低于行业基准 84.99%,资产质量低于行业基准 74.41%,现金流量低于行业基准 58.76%,盈利能力低于行业基准 57.23%,运营效率低于行业基准 45.61%,发展能力低于行业基准 38.90%;全维度低于行业均值,其中体量规模、资产质量与现金流水平的差距最为突出。
● 机会(Opportunities):对标行业龙头中策橡胶与行业基准,公司各维度补短板的空间充足,其中规模实力可提升空间达 783.0%,资产质量可提升空间达 291.0%,盈利能力可提升空间达 235.0%,现金流量可提升空间达 164.0%,运营效率可提升空间达 135.0%。若锚定新能源与通信特种材料高景气赛道,加快头部客户突破与产能爬坡,优化资产结构与盈利模式,公司经营质地有望得到逐步改善,缩小与行业平均水平的差距。
● 威胁(Threats):核心经营指标呈现下滑态势,规模实力降幅达 40.78%,发展能力降幅达 45.74%,资产质量降幅达 57.74%,现金流量降幅达 54.98%;若公司未能快速遏制规模与盈利端的下滑势头,经营风险将持续上行,市场对其的盈利预期也将面临持续下修的压力。
【济安定价】
截至 2026 年 9 月 24 日收盘,科创新源股价为 52.82 元/股,而济安定价为 25.92 元/股,偏离率为 +104.01%,当前股价处于大幅高估区间。公司主业聚焦新能源、通信特种材料赛道,但整体经营基本面偏弱,体量偏小且多项核心财务指标承压。若后续无法实现客户拓展与盈利改善,估值回归压力较大。
熵基科技(301330)
【公司简介】
2026 年 9 月 23 日,熵基科技接受了深圳红钧投资、深圳瀚鑫投资、深圳富瑞方德投资、深圳国发资产、湖南格行投资、深圳华邦添益投资等8家机构调研。熵基科技专注于智慧出入口管理、生物识别技术及相关产品的研发、生产与销售,核心产品涵盖门禁控制系统、通道闸机、停车场管理系统、人脸识别终端、身份核验整体解决方案等,广泛应用于政务公共服务、交通枢纽、商业楼宇、产业园区、金融机构等场景,是国内智慧出入口与生物识别领域的骨干企业。公司深耕赛道多年,在生物识别核心算法、出入口控制硬件研发、全场景方案交付方面积累技术与市场优势,深度契合智慧城市建设提速、公共安全数字化升级、企业数字化转型的产业趋势。此次调研显示市场对其 AI 生物识别技术落地与海外市场拓展节奏的持续关注。
【济安金信上市公司竞争力评级】
与全国5224家A股上市公司对比,熵基科技在八项能力维度中的表现如下:
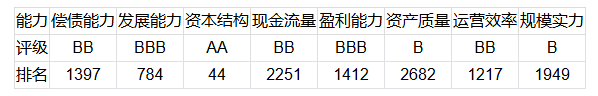
从评级与排名可见,公司资本结构(AA 级,第 44 名)表现突出,财务结构稳健性优势显著;发展能力(BBB 级,第 784 名)、偿债能力(BB 级,第 1397 名)、运营效率(BB 级,第 1217 名)、盈利能力(BBB 级,第 1412 名)、现金流量(BB 级,第 2251 名)处于市场中游至中上游区间;规模实力(B 级,第 1949 名)、资产质量(B 级,第 2682 名)排名相对靠后,资产质地偏弱、产业体量不足是制约公司竞争力的核心因素。
【济安金信SWOT评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):资本结构超出行业基准 67.45%,偿债能力超出行业基准 18.72%,财务结构端优势突出。
● 劣势(Weaknesses):资产质量低于行业基准 30.93%,规模实力低于行业基准 25.97%,运营效率低于行业基准 8.33%;资产质地与体量规模的差距最为明显,构成公司经营的主要薄弱环节。
● 机会(Opportunities):对标行业龙头长鑫科技与行业基准,公司多维度提升空间充足,其中资产质量拓展空间达 100.0%,规模实力拓展空间达 86.0%,运营效率拓展空间达 70.0%,盈利能力拓展空间达 52.0%,现金流量拓展空间达 48.0%。若锚定智慧出入口与生物识别高景气赛道,持续优化资产运营质量、扩充业务规模、深化技术与场景融合,公司经营质地有望持续夯实,进一步拓宽长期成长边界。
● 威胁(Threats):核心经营指标出现不同程度下滑,资产质量降幅达 44.72%,偿债能力降幅达 20.94%,现金流量降幅达 15.17%,运营效率降幅达 15.14%;叠加智慧安防行业竞争加剧、技术迭代提速、下游需求波动等外部因素,若不能快速改善资产质量、释放规模效应,公司盈利增长的稳定性将承压。
【济安定价】
截至 2026 年 9 月 24 日收盘,熵基科技股价为 25.93 元/股,济安定价为 40.66 元/股,偏离率为 -36.23 %,当前股价处于低估区间。公司财务底色稳健、抗风险能力突出,依托智慧出入口与生物识别赛道的长期成长空间,若后续持续优化资产运营质量、拓展业务规模、深化场景落地,估值具备较为充足的修复弹性。
国机汽车(600335)
【公司简介】
2026 年 9 月 21 日,国机汽车接受了包括北京清新环境、华创证券、申万宏源证券、太平洋证券、天风证券、中国银河证券等9家机构调研。国机汽车专注于汽车流通贸易、汽车零售服务、汽车后市场运营及汽车工程技术服务,核心业务涵盖进口汽车批发、品牌乘用车 4S 零售、汽车金融与租赁、二手车交易、汽车工程设计与服务等,广泛覆盖乘用车消费、商用车服务、汽车后市场、工程技术服务等领域,是国内汽车综合服务领域的大型骨干企业。公司深耕汽车服务赛道多年,在全国渠道网络布局、进口汽车经营资质、全链条综合服务能力方面积累深厚产业优势,深度契合汽车消费升级、流通行业集中度提升、后市场服务扩容的产业趋势。此次调研显示市场对其汽车流通业务转型与后市场业务拓展节奏的持续关注。
【济安金信上市公司竞争力评级】
与全国5224家A股上市公司对比,国机汽车在八项能力维度中的表现如下:
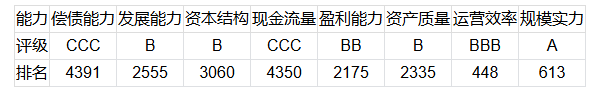
从评级与排名可见,公司运营效率(BBB 级,第 448 名)、规模实力(A 级,第 613 名)表现相对突出,运营周转效率与产业体量具备一定行业优势;盈利能力(BB 级,第 2175 名)、资产质量(B 级,第 2335 名)、资本结构(B 级,第 3060 名)处于市场中游区间;发展能力(B 级,第 2555 名)位于市场中下游梯队;偿债能力(CCC 级,第 4391 名)、现金流量(CCC 级,第 4350 名)排名相对靠后,现金流韧性不足、偿债储备偏弱是拖累公司整体竞争力的主要薄弱点。
【济安金信SWOT评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):规模实力超出行业基准 10.55%,资本结构超出行业基准 12.73%,体量规模与财务结构端具备小幅相对竞争优势。
● 劣势(Weaknesses):现金流量低于行业基准 26.45%,偿债能力低于行业基准 23.37%,运营效率低于行业基准 10.92%;现金流与偿债端的差距最为显著,是当前经营层面最突出的薄弱环节。
● 机会(Opportunities):对标行业龙头物产中大与行业基准,公司各维度补短板空间充足,其中资产质量拓展空间达 44.0%,运营效率拓展空间达 39.0%,规模实力拓展空间达 37.0%,现金流量拓展空间达 36.0%,偿债能力拓展空间达 31.0%,盈利能力拓展空间达 28.0%。若锚定汽车流通升级与后市场服务新赛道,优化现金流管控模式、提升运营精细化水平、拓展高附加值后市场业务,公司有望进一步拓宽业务增长边界。
● 威胁(Threats):核心经营指标呈现明显分化,现金流量与偿债能力同比降幅达 55.15%,资产质量降幅达 21.76%,运营效率降幅达 15.04%;叠加汽车流通行业价格战加剧、新车销量波动、进口车政策环境变化等外部压力,若不能快速改善现金流状况、夯实运营效率基础,公司盈利的安全边际将持续收窄,后续业务转型与规模扩张的财务支撑力也会随之下降。
【济安定价】
截至 2026 年 9 月 24 日收盘,国机汽车股价为 5.12 元/股,而济安定价为 9.52 元/股,偏离率为 -46.22%,当前股价显著低于合理定价水平。公司依托规模体量与运营效率的基础优势,深耕汽车流通与后市场服务赛道,若后续优化现金流管控机制、提升运营精细化程度、拓展高增值业务布局,基本面修复空间充足,估值具备较强反弹弹性。
 济安金信
 公司评价中心
 碧玄试金