【机构调研】上市公司TOP5穹顶评估(11月2日至11月8日)
本周机构调研较上周出现环比回落,但整体仍处于较高区间,本周三季报披露全部结束,调研节奏自然回落。调研数据不仅反映了资金关注方向,也折射出当前行业景气度的变化趋势。谁是本周最受机构青睐的公司?
四川成渝(601107)
【公司简介】
四川成渝在 2026 年 11 月 5 日发布公告称,公司接受了长城基金、平安基金、长盛基金、前海人寿保险、浙商证券、东方基金等201家机构的调研。四川成渝专注于高速公路投资、建设、运营与配套服务,核心业务涵盖收费公路运营、交通工程建设、能源销售、智慧交通服务等,广泛覆盖省内主干路网、客货运输出行、交通基建配套等场景,是四川省内核心的交通基建运营企业。公司深耕高速运营赛道多年,在路网运营管理、收费效率提升、沿线资源开发方面积累产业优势,深度契合交通基建稳增长、区域路网扩容、智慧交通升级的产业趋势。此次调研显示市场对其路网车流恢复节奏与沿线业务拓展成效的持续关注。
【济安金信上市公司竞争力评级】
与国内 5230 家上市公司整体对比,四川成渝在济安金信八项能力评级中的表现如下:
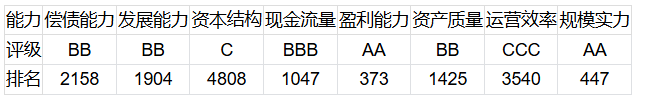
从评级与排名可见,四川成渝规模实力(AA 级,第 447 名)、盈利能力(AA 级,第 373 名)表现突出,稳居全市场上游梯队,业务体量与盈利水平优势显著;现金流量(BBB 级,第 1047 名)处于市场中上游区间,现金流获取能力稳健;偿债能力、发展能力、资产质量处于市场中游水平;运营效率(CCC 级,第 3540 名)、资本结构(C 级,第 4808 名)排名大幅靠后,财务结构薄弱、运营周转效率偏低是制约公司竞争力提升的核心短板。
【济安金信SWOT评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):规模实力超出行业基准 38.31%,资产质量超出行业基准 35.66%,盈利能力超出行业基准 34.95%,偿债能力、发展能力、运营效率、现金流量均优于行业均值,整体经营基本面扎实。
● 劣势(Weaknesses):资本结构低于行业基准 81.40%,是公司最突出的经营短板,财务结构承压明显。
● 机会(Opportunities):对标行业龙头招商公路与行业基准,公司多维度具备提升空间,其中资本结构拓展空间达 438.0%,现金流量拓展空间达 21.0%,盈利能力拓展空间达 12.0%。若依托区域路网资源优势,优化债务结构、盘活沿线资产、拓展增值服务,经营质地有望持续夯实。
● 威胁(Threats):核心经营指标出现不同程度回落,资产质量降幅达 19.28%,现金流量降幅达 17.58%,运营效率降幅达 16.07%;叠加宏观车流波动、路网分流竞争、养护成本上行、收费政策调整等外部压力,若不能快速优化资本结构与运营效率,将削弱盈利稳定性与长期扩张能力。
【济安定价】
截至 2026 年 11 月 6 日收盘,四川成渝股价为 7.1 元/股,而济安定价为 10.49 元/股,偏离率为 -32.32%,当前股价处于低估区间。公司规模实力与盈利能力稳居市场上游,现金流获取能力稳健,区域路网资源与业务体量构成较强基本面支撑;当前定价尚未充分反映其盈利与资产优势,若后续债务结构逐步优化、运营周转效率有所改善,估值存在向合理中枢修复的空间。
安集科技(688019)
【公司简介】
安集科技在 2026 年 11 月 3 日接受了Alpine Investment Management、BROAD PEAK INVESTMENT ADVISERS PTE. LTD、Citadel Enterprise Americas LLC、Comgest Far East Limited、Dymon Asia Capital (HK) Limited、Fidelity International等161家机构调研。安集科技专注于半导体材料的研发、生产与销售,核心产品涵盖化学机械抛光(CMP)抛光液、功能性湿电子化学品、光刻胶配套试剂等,广泛应用于晶圆制造、先进封装、集成电路制程等领域,是国内高端半导体材料领域的领军企业。公司深耕半导体材料赛道多年,在配方研发、制程验证、客户量产导入方面积累深厚技术壁垒,深度契合半导体国产替代加速、先进制程升级、晶圆厂产能扩容的产业趋势。此次调研显示市场对其先进制程材料量产与客户拓展节奏的持续关注。
【济安金信上市公司竞争力评级】
与全国 5230 家 A 股上市公司对比,安集科技在八项能力维度中的表现如下:
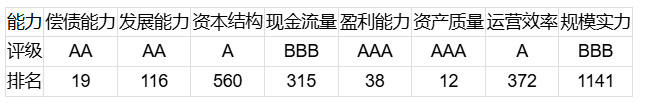
从评级与排名可见,安集科技资产质量(AAA 级,第 12 名)、盈利能力(AAA 级,第 38 名)表现极为突出,稳居全市场第一梯队,资产质地与盈利水平优势显著;偿债能力(AA 级,第 19 名)、发展能力(AA 级,第 116 名)位居市场上游,财务安全与成长动能强劲;资本结构(A 级,第 560 名)、运营效率(A 级,第 372 名)、现金流量(BBB 级,第 315 名)处于市场中上游区间;规模实力(BBB 级,第 1141 名)排名相对靠后,产业体量不足是制约公司竞争力进阶的核心因素。
【济安金信 SWOT 评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):资产质量超出行业基准 65.79%,偿债能力超出行业基准 74.19%,盈利能力超出行业基准 50.61%,发展能力超出行业基准 48.90%,现金流量超出行业基准 42.83%,资本结构超出行业基准 35.58%,运营效率超出行业基准 22.08%,八大维度全面领先行业均值,核心经营质地极为扎实。
● 劣势(Weaknesses):安集科技与行业基准相比,不存在弱势。
● 机会(Opportunities):对标行业龙头长鑫科技,公司部分指标仍有提升空间,其中规模实力拓展空间达 37.0%,运营效率拓展空间达 24.0%。若锚定半导体材料国产替代高景气赛道,持续扩充产能规模、深化先进制程产品布局、拓展下游晶圆厂客户,经营基本面具备进一步扩容升级的潜力。
● 威胁(Threats):资本结构降幅达 10.27%;叠加半导体行业周期波动、海外厂商技术垄断等外部压力,若不能持续扩大规模效应、巩固技术壁垒,可能放缓业绩增长节奏与高端产品渗透速度。
【济安定价】
截至 2026 年 11 月 6 日收盘,安集科技股价为 205.7 元/股,而济安定价为 238.69 元/股,偏离率为 -13.83%,当前股价处于低估区间。公司八大维度全面优于行业基准,基本面质地扎实;当前定价尚未充分体现其半导体材料国产替代的成长溢价,若后续产能扩张与先进制程产品布局持续兑现,估值存在修复空间。
南网科技(688248)
【公司简介】
2026 年 11 月 4 日,南网科技接受了中邮保险资产管理有限公司、瑞圣源(上海)私募基金管理有限公司、上海益和源资产管理有限公司、西部证券股份有限公司、国投证券股份有限公司、华福证券股份有限公司等86家机构调研。南网科技专注于能源数字化、智能电网技术与储能系统解决方案,核心业务涵盖电网智能运维、储能集成与运营、电力数字化服务、新能源配套技术服务,广泛应用于电网建设、新能源电站、工业用户、配用电升级等场景,是国内电力科技服务领域的骨干企业。公司深耕电力科技赛道多年,在电网数字化、储能系统集成、智能巡检技术方面积累技术与渠道优势,深度契合新型电力系统建设、储能装机扩容、电网数字化升级的产业趋势。此次调研显示市场对其储能业务放量与电网数字化项目落地节奏的持续关注。
【济安金信上市公司竞争力评级】
与全国5230家A股上市公司对比,南网科技在八项能力维度中的表现如下:
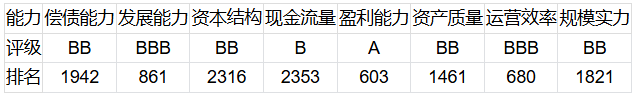
从评级与排名可见,南网科技盈利能力(A 级,第 603 名)、运营效率(BBB 级,第 680 名)表现较好,处于市场上游至中上游区间,盈利水平与周转效率具备优势;发展能力、资产质量、规模实力、偿债能力、资本结构处于市场中游区间;现金流量(B 级,第 2353 名)排名相对靠后,现金流韧性偏弱、财务结构小幅承压是主要短板。
【济安金信SWOT评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):盈利能力超出行业基准 48.66%,运营效率超出行业基准 39.76%,规模实力超出行业基准 24.46%,资产质量超出行业基准 22.22%,现金流量超出行业基准 13.99%,多维度领先行业均值,盈利与运营端优势突出。
● 劣势(Weaknesses):偿债能力低于行业基准 7.42%,资本结构低于行业基准 7.17%;财务端存在轻微短板。
● 机会(Opportunities):对标行业龙头华测检测与行业基准,公司多维度具备提升空间,其中资产质量拓展空间达 43.0%,资本结构拓展空间达 36.0%,偿债能力拓展空间达 32.0%,规模实力与现金流量拓展空间均达 23.0%。若锚定新型电力系统与储能高景气赛道,持续拓展电网外客户、优化债务结构、提升现金流管理水平,经营基本面有望进一步夯实。
● 威胁(Threats):核心经营指标出现不同程度回落,偿债能力降幅达 38.56%,现金流量降幅达 21.36%,资产质量降幅达 16.56%;叠加电网投资节奏波动、项目回款周期拉长等外部压力,若不能快速改善偿债与现金流状况,将制约业务扩张与项目投入的支撑能力。
【济安定价】
截至 2026 年 11 月 6 日收盘,南网科技股价为 43.81 元/股,而济安定价为 31.16 元/股,偏离率为 40.60%,当前股价处于高估区间。公司现金流韧性偏弱、财务结构小幅承压,叠加电网投资节奏波动、项目回款周期拉长等外部压力,若后续偿债与现金流状况改善不及预期,当前估值溢价存在向合理区间回落的压力。
招商轮船(601872)
【公司简介】
2026 年 11 月 5 日,招商轮船接受了华泰证券、中信证券、广发证券香港、中国人保、招商银行、东方证券等71家机构调研。招商轮船专注于远洋油轮、散货船、LNG 运输等国际航运业务,核心覆盖原油运输、干散货运输、液化天然气运输等品类,航线遍布全球主要贸易通道,服务于能源、大宗商品跨境贸易,是国内远洋航运领域的龙头企业。公司深耕航运赛道多年,在全球化船队运营、航线网络布局、大客户长约合作方面积累深厚产业优势,深度契合全球贸易复苏、能源运输需求扩容、航运行业格局优化的产业趋势。此次调研显示机构对其油散货运价走势与船队升级扩张节奏的持续关注。
【济安金信上市公司竞争力评级】
与全国5230家A股上市公司对比,招商轮船在八项能力维度中的表现如下:
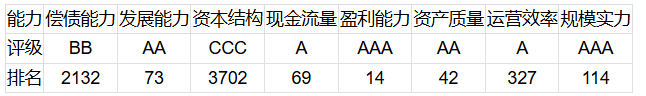
从评级与排名可见,招商轮船盈利能力(AAA 级,第 14 名)、规模实力(AAA 级,第 114 名)表现极为突出,稳居全市场第一梯队,盈利水平与产业体量优势显著;发展能力(AA 级,第 73 名)、资产质量(AA 级,第 42 名)、现金流量(A 级,第 69 名)、运营效率(A 级,第 327 名)位居市场上游,成长动能、资产质地与现金流质量强劲;偿债能力(BB 级,第 2132 名)处于市场中游区间;资本结构(CCC 级,第 3702 名)排名相对靠后,财务结构偏弱是制约公司竞争力进阶的核心因素。
【济安金信SWOT评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):资产质量超出行业基准 47.07%,盈利能力超出行业基准 45.68%,发展能力超出行业基准 37.29%,运营效率超出行业基准 35.78%,规模实力超出行业基准 26.08%,现金流量超出行业基准 20.33%,六大维度全面领先行业均值,核心经营基本面扎实。
● 劣势(Weaknesses):资本结构低于行业基准 12.51%,偿债能力低于行业基准 3.17%;财务结构小幅承压,偿债端存在短板。
● 机会(Opportunities):对标行业龙头中远海控与行业基准,公司仍具备提升空间,其中资本结构拓展空间达 14.0%,规模实力拓展空间达 7.0%,偿债能力拓展空间达 3.0%。若依托全球航运网络优势,优化债务结构、推进低碳船队升级、提升长约货占比,经营质地有望持续夯实,进一步巩固行业龙头地位。
● 威胁(Threats):招商轮船与其近两年行业相对评分和排名比照,不存在指标下滑威胁。
【济安定价】
截至 2026 年 11 月 6 日收盘,招商轮船股价为 16.17 元/股,济安定价为 25.99元/股,偏离率为 -37.78%,当前股价处于低估区间。公司盈利能力与规模实力居全市场前排梯队,当前定价尚未充分反映其盈利与资产优势,若后续资本结构逐步优化、偿债能力有所修复,存在较强的估值修复预期.
华天科技(002185)
【公司简介】
2026 年 11 月 2 日,华天科技接受了包括昂瑞微投资部、北京中财龙马资本投资有限公司、财信产业基金、财信吉祥人寿、财信证券、常州金融投资集团有限公司等68家机构调研。华天科技专注于集成电路封装测试业务,核心产品涵盖引线框架封装、基板类封装、先进封装等全系列封测服务,广泛应用于消费电子、汽车电子、算力芯片、工业控制等领域,是国内半导体封测领域的核心骨干企业。公司深耕封测赛道多年,在多品类封装工艺、规模化量产交付、客户资源配套方面积累深厚产业优势,深度契合半导体国产替代加速、先进封装需求扩容、汽车电子芯片放量的产业趋势。此次调研显示市场对其先进封装产能落地与下游客户拓展节奏的持续关注。
【济安金信上市公司竞争力评级】
与全国5230家A股上市公司对比,华天科技在八项能力维度中的表现如下:
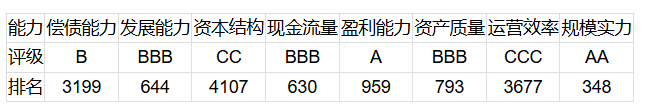
从评级与排名可见,华天科技规模实力(AA 级,第 348 名)表现突出,稳居全市场上游梯队,产业体量优势显著;盈利能力(A 级,第 959 名)、现金流量(BBB 级,第 630 名)、资产质量(BBB 级,第 793 名)、发展能力(BBB 级,第 644 名)处于市场中上游区间;偿债能力(B 级,第 3199 名)位于市场中下游;运营效率(CCC 级,第 3677 名)、资本结构(CC 级,第 4107 名)排名大幅靠后,运营周转效率偏低、财务结构偏弱是制约公司竞争力提升的短板。
【济安金信SWOT评估】
基于对上述八项能力的综合分析,得出如下 SWOT 评估:
● 优势(Strengths):规模实力超出行业基准 28.72%,现金流量超出行业基准 33.21%,资产质量超出行业基准 18.93%,发展能力超出行业基准 14.87%,盈利能力超出行业基准 11.50%,规模、现金流与资产端优势较为明显。
● 劣势(Weaknesses):资本结构低于行业基准 63.12%,运营效率低于行业基准 35.22%,偿债能力低于行业基准 14.18%;财务结构与运营周转短板突出。
● 机会(Opportunities):对标行业龙头长鑫科技与行业基准,公司多维度补短板空间充足,其中资本结构拓展空间达 171.0%,运营效率拓展空间达 133.0%,偿债能力拓展空间达 46.0%,盈利能力拓展空间达 38.0%。若锚定先进封装与半导体国产替代高景气赛道,优化资本结构、提升产线运营效率、推进高端封装工艺量产,公司经营基本面存在提质扩容的空间。
● 威胁(Threats):多项核心指标出现回落,运营效率降幅达 42.96%,现金流量降幅达 10.06%,盈利能力降幅达 8.87%;叠加半导体行业周期波动、先进封装技术竞争加剧、上游设备材料供应受限等外部压力,若不能快速提升运营效率、优化资本结构,将制约高端产能投放与技术研发节奏。
【济安定价】
截至 2026 年 11 月 6 日收盘,华天科技股价为 14.4 元/股,而济安定价为 29.93 元/股,偏离率为 -51.89%,当前股价大幅低于合理定价水平。公司产业体量与经营基本面优势明显;若后续资本结构逐步优化、产线运营效率提升并推进高端封装工艺量产,估值具备较强的修复空间。
 济安金信
 公司评价中心
 碧玄试金