【ESG-V评级观察】山东上市公司价值重估:高端制造抬升上限,化工与医药分化明显
作为我国重要工业基地和制造业大省,山东上市公司的产业结构具有鲜明的实体经济特征:基础化工、机械设备和汽车构成工业底盘,电力设备、电子信息与国防军工延伸制造边界,医药生物、现代农业、食品饮料和家电消费则形成多元支撑。
这里既有万华化学、华鲁恒升、山东黄金、兖矿能源等资源与基础工业企业,也有潍柴动力、杰瑞股份、豪迈科技、特锐德等装备制造公司;既有中际旭创、睿创微纳、歌尔股份、浪潮信息等科技企业,也有东阿阿胶、登海种业、海尔智家、青岛啤酒等医药、农业与消费品牌。
这种“基础工业+高端装备+科技制造+医药农业消费”的结构,使山东ESG-V评级呈现出明显的双重特征:头部企业横跨通信、军工、装备、农业和医药多个赛道,产业中间层较厚;但基础化工、医药生物、电力设备和部分传统制造领域仍存在较明显的尾部分化。
近日,济安金信发布山东省上市公司ESG-V评级结果。与传统ESG评价主要关注环境、社会和治理责任不同,ESG-V评级在环境(E)、社会(S)、督导机制(G)之外,引入“价值实现”(V)维度,将企业责任履行、治理能力、盈利质量、风险控制和资本回报纳入同一评价框架。
换言之,ESG-V评级并不只是评价企业“是否履责”,也进一步观察企业能否把责任治理转化为长期价值。对于山东这样一个重化工业比重较高、制造业链条较长、国资平台与民营企业并存的省份而言,这一框架能够更清晰地识别:哪些企业已经把资源、技术、品牌和产业链能力转化为稳定价值,哪些企业仍面临环境、安全、治理或价值兑现压力。
在数据方法上,济安金信ESG-V评级充分结合公开披露、财务数据、监管处罚、舆情信息和行业特征等多源信息,并引入卫星遥感数据与AI解译能力。对于基础化工、石油石化、钢铁、有色金属、电力设备、环保和交通运输等高ESG敏感行业,评级体系可结合高分系列、Sentinel、VIIRS等卫星遥感数据,对大气排放、水体污染、固废堆场、碳排放与能耗强度、生态保护和土地利用合规性等指标进行辅助识别,并与环评公示、行政处罚、年报披露等信息交叉校验。
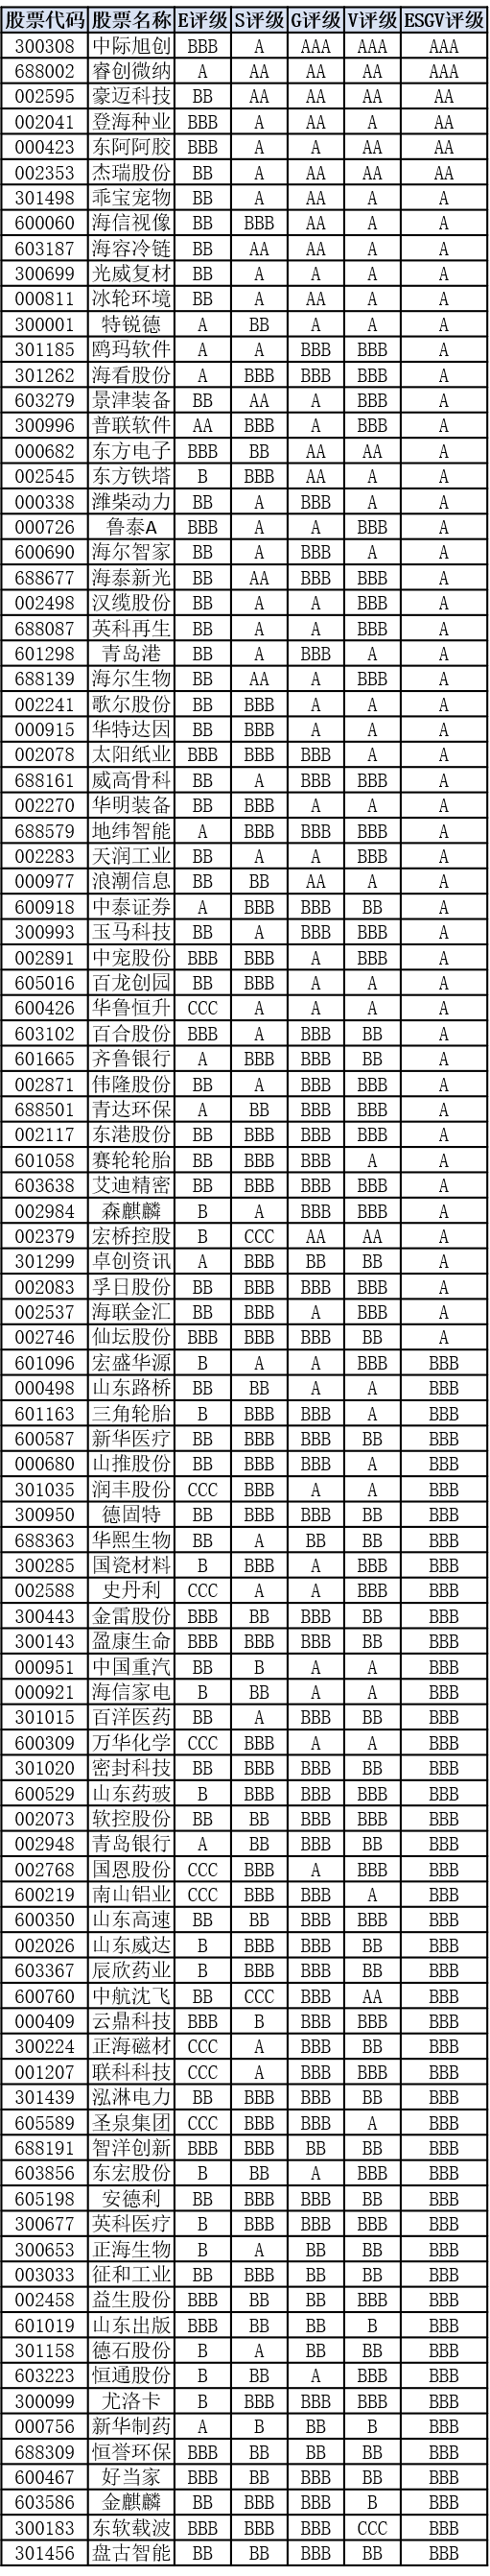
从本次山东省266家样本看,综合ESG-V评级呈现出“头部多元、中间层厚、尾部仍需治理”的结构。AAA企业2家,AA企业4家,A企业46家,A及以上企业合计52家,占比约19.5%;BBB、BB、B三级企业共172家,占比约64.7%;CCC及以下企业42家,占比约15.8%。
这一结构说明,山东上市公司的产业厚度和企业数量优势已经形成,但高评级企业密度仍有提升空间。省内评级上限由通信、军工、机械设备、农业和医药企业共同抬升,大量公司集中在BBB至B区间,而化工、医药、电力设备和部分传统工业企业则出现更明显的评级下沉。
本次评级中,中际旭创和睿创微纳获得AAA评级;豪迈科技、登海种业、东阿阿胶和杰瑞股份获得AA评级。六家头部企业分别来自通信、国防军工、机械设备、农林牧渔和医药生物行业,体现出山东评级上限并不依赖单一传统产业,而是由技术制造、专业装备、现代农业和医药品牌共同构成。
中际旭创的AAA评级体现出通信器件企业在技术能力、客户责任、治理机制和价值实现之间形成了较强闭环;睿创微纳代表军工电子与高端传感器方向。豪迈科技和杰瑞股份体现山东装备制造企业的专业化与全球化经营能力,登海种业反映现代种业的研发与产品责任基础,东阿阿胶则体现品牌医药在质量管理、社会信任和价值实现方面的综合优势。
值得注意的是,山东AA及以上企业只有6家,占全部样本约2.3%。产业规模、资源禀赋、资本投入和市场地位能够帮助企业进入竞争前列,但要进入AA及以上区间,还需要环境责任、产品质量、治理透明度、经营韧性和资本回报形成更稳定的传导机制。
基础化工是山东样本最多的行业,共39家企业,A及以上4家,CCC及以下7家。东方铁塔、英科再生、百龙创园和华鲁恒升进入A区间;鲁北化工、日科化学、东岳硅材、山东海化、维远股份、亚星化学和中农联合处于CCC及以下。
山东化工产业覆盖煤化工、石化、农化、化工新材料、橡胶助剂和资源循环利用等多个环节,产业链完整、规模基础突出。但化工企业的ESG-V表现不仅取决于产能和产品价格,也受到能耗排放、安全生产、危险化学品管理、设备更新、资本开支纪律和周期经营能力影响。
行业内大量企业集中在BBB至B区间,说明规模优势尚未普遍转化为责任价值优势。对化工企业而言,绿色改造和安全投入如果不能与产品升级、成本控制、现金流和资本回报同步,庞大的资产和产能也可能转化为环境压力与经营负担。
机械设备行业共有29家样本,其中A及以上7家、CCC及以下2家;汽车行业共有22家样本,其中A及以上5家、CCC及以下2家。两大行业合计51家,A及以上企业12家,是山东高评级企业最集中的制造板块之一。
机械设备板块中,豪迈科技和杰瑞股份进入AA区间,海容冷链、冰轮环境、景津装备、伟隆股份和艾迪精密进入A区间;汽车板块中,潍柴动力、天润工业、赛轮轮胎、森麒麟和海联金汇进入A区间。相关企业覆盖油气装备、轮胎模具、冷链设备、工业过滤、发动机、汽车零部件和轮胎制造等多个环节。
这些企业体现出山东制造业从规模生产向核心部件、专用设备、系统解决方案和全球市场延伸的路径。对装备与汽车企业而言,ESG-V表现不仅取决于订单和产能,也取决于产品安全、供应链责任、研发转化、交付质量、海外合规和现金流韧性。
与此同时,中化装备、大业股份、青岛双星和兴民智通处于CCC及以下区间。制造升级并不是普遍同步发生,企业如果在扩产、并购或技术投入后不能形成稳定回报,设备、库存和债务就可能反过来放大经营压力。
医药生物行业共有30家样本,其中A及以上5家、CCC及以下6家;农林牧渔行业共有12家样本,其中A及以上4家、CCC及以下1家;食品饮料行业共有9家样本,其中A及以上1家、CCC及以下2家。三大板块合计51家,形成山东医药健康、现代农业和消费食品的重要上市公司群体。
东阿阿胶进入AA区间,海泰新光、海尔生物、华特达因和威高骨科进入A区间;农业板块中,登海种业进入AA区间,乖宝宠物、中宠股份和仙坛股份进入A区间;食品饮料板块中,百合股份进入A区间。相关企业的评级优势更多来自研发质量、产品责任、品牌信任、渠道基础和供应链管理。
但医药和食品行业同样存在明显尾部。华仁药业、赛托生物、罗欣药业、济高发展、东方海洋、蓝帆医疗以及惠发食品、威龙股份等处于CCC及以下。医药企业需要同时面对研发合规、产品安全、临床与商业化能力等多重检验;农业食品企业则需要应对原料安全、养殖种植风险、质量追溯、渠道变化和品牌信任。
通信、国防军工、电子和计算机四个行业合计26家样本,其中A及以上8家、CCC及以下3家。相较基础化工、机械设备和医药生物,这些科技行业样本数量不算庞大,但高评级企业密度更为突出。
中际旭创获得AAA评级,睿创微纳获得AAA评级,光威复材、歌尔股份、鸥玛软件、普联软件、地纬智能和浪潮信息进入A区间。相关企业覆盖光通信、红外成像、复合材料、消费电子、政务软件和服务器等方向,构成山东产业结构中技术含量和成长弹性较高的一组力量。
科技企业的评级优势来自技术迭代、客户能力和轻资产特征,但并不意味着风险天然较低。研发投入能否转化为产品、客户集中度能否下降、数据安全和产品责任能否落实、扩产与需求能否匹配,都会决定技术优势能否进一步转化为可持续价值。
电力设备行业共有24家样本,其中特锐德、东方电子、汉缆股份和华明装备进入A区间,A及以上企业4家;CCC及以下企业4家。行业样本规模较大,但高评级企业占比相对有限。
山东电力设备企业覆盖充换电设备、电网自动化、电线电缆、变压器分接开关、电池材料和新能源装备等多个方向。绿色赛道能够提供增长空间,但并不自动带来高评级,高能耗生产、原材料波动、供应链环境责任、扩产节奏和资本开支纪律都会影响企业能否把产业机会转化为长期价值。
丰元股份、海科新源、昇辉科技和新能泰山处于CCC及以下区间,反映出新能源与电力设备链条在需求波动、产能建设、技术迭代和盈利兑现之间仍存在压力。企业能否控制扩张强度、改善现金流并形成稳定回报,是评级进一步提升的关键。
山东省266家样本中,央国企共81家,其中14家进入A及以上区间,占比约17.3%;非央国企185家,其中38家进入A及以上区间,占比约20.5%。非央国企不仅构成省内上市公司的主体,高评级占比也略高于央国企。
中际旭创、睿创微纳、豪迈科技、杰瑞股份以及大量装备、化工和消费企业构成山东民营和市场化产业活力;央国企中,东阿阿胶、海信视像、冰轮环境、东方电子、潍柴动力、海看股份、鸥玛软件、青岛港、齐鲁银行、中泰证券等进入A及以上区间,体现国资在先进制造、产业平台、金融服务和公共基础设施中的稳定作用。
需要看到的是,央国企中仍有19家处于CCC及以下,占比约23.5%;非央国企中有23家处于尾部,占比约12.4%。所有制能够影响资源条件、融资基础和治理框架,但并不能替代经营质量、环境安全、风险控制和价值实现。
在评级尾部,山东省CCC企业27家、CC企业13家、C企业2家,共42家,占全部样本的15.8%。尾部企业主要分布在基础化工、医药生物、电力设备、轻工制造、汽车、计算机、食品饮料和建筑材料等行业。
其中,基础化工有7家、医药生物有6家、电力设备有4家处于CCC及以下,是尾部样本最集中的三个行业。不同企业面临的压力并不相同:化工企业更需要应对能耗排放与安全生产,医药企业需要加强研发合规和产品质量,新能源与装备企业则需要控制产能扩张、应收账款和资本开支。
ESG-V评级的意义,正是把这些不同风险最终统一到一个判断上:企业能否让责任治理、经营能力和资本回报形成可持续闭环,而不是只依赖资源禀赋、产业标签、技术概念或阶段性景气。
山东省266家样本中,149家披露ESG相关信息,117家未披露。披露企业中有32家进入A及以上区间,占比约21.5%;未披露企业中有20家进入A及以上区间,占比约17.1%。披露企业中有21家处于CCC及以下,占比约14.1%;未披露企业中同样有21家处于尾部,占比约17.9%。
披露企业进入高评级区间的比例更高,尾部占比也相对更低,但披露组中依然存在低评级企业。这说明,ESG报告只是治理透明度的入口,真正决定评级的仍是披露内容能否被经营表现、合规记录、财务质量和外部数据验证。
整体来看,山东省上市公司ESG-V评级呈现出鲜明的工业大省特征:基础化工构成规模底盘,机械设备与汽车形成高评级纵深,通信、军工、电子和计算机抬升技术上限,医药、农业、食品和家电提供品牌与民生支撑;电力设备、化工和医药则体现出更明显的内部差异。
山东的优势在于上市公司数量多、工业门类齐全、产业链纵深较强、资源与制造基础扎实;挑战则在于AA及以上企业仍然稀缺,化工和医药尾部样本较多,部分企业尚未把规模、产能和资源条件转化为稳定的责任价值。
对投资者而言,这份评级不只是一张责任评价表,也是一张观察山东产业升级和上市公司长期竞争力的结构图。未来,真正能够持续占据高位的企业,不只是资源丰富、产能庞大或技术领先,更要让环境安全、产品责任、供应链治理、经营质量和资本回报相互验证。
从工业规模优势走向责任价值优势,山东资本市场下一阶段需要回答的,不只是哪些企业拥有资源、设备和市场份额,而是哪些企业能够把产业能力转化为可持续、可验证、可兑现的长期价值。
 济安金信
 公司评价中心
 碧玄试金