【ESG-V评级观察】A股绿色体检:环境表现进入价值定价视野
在“双碳”目标持续推进、绿色供应链约束不断强化的背景下,环境表现正在从企业合规事项,转变为影响融资成本、供应链准入、客户选择和长期估值的重要变量。
近日,济安金信发布A股上市公司ESG-V环境(E)评级结果。数据显示,在4764家参评A股上市公司中,环境评级主体集中于BB和B区间,A及以上企业相对有限,CCC及以下企业仍占一定比例。这一分布显示,A股上市公司的绿色转型并非简单的“整体向好”,而是已经进入更复杂的结构分化阶段:一端是环保治理、绿色技术和低碳运营能力较强的企业,另一端则是仍受高能耗、高排放、资源依赖和信息披露不足制约的企业。
环境评价不只看排放,也看产业链责任
在环境(E)评价方面,济安金信ESG-V评级重点关注企业在生产经营、产品服务及产业链上下游活动中对环境产生的影响,并结合行业属性、环境风险暴露程度、监管处罚、舆情监督、绿色技术创新和信息披露情况,对企业环境表现进行综合评价。
与传统ESG评价中较常见的“披露导向”不同,济安金信ESG-V评级并不只看企业是否披露环境数据,也不简单依据企业所属行业作机械判断,而是更关注企业在产业链中的角色、位置和影响力。
环境问题具有复杂性和系统性,往往不是某一家企业、某一个生产环节能够独立解决的。污染排放、资源消耗、碳足迹、固废处理、生态破坏等问题,既可能发生在企业自身生产环节,也可能嵌入原材料采购、供应商管理、客户选择、产品使用和回收利用等更长链条中。
因此,济安金信在ESG-V评级中将环境责任延展至产业链上下游,通过评价企业在供应链协作、原材料采购、客户选择、绿色生产、绿色采购和循环利用等方面的表现,观察其是否具备推动全产业链共同承担环境责任的能力。
正所谓“没有买卖就没有杀戮”。在环境议题上,如果产业链终端需求、采购标准和商业选择持续纵容高污染、高消耗和不可持续生产方式,仅靠单一企业的末端治理,很难真正改变环境问题的系统性根源。
卫星遥感与AI解译,让环境表现更可验证
环境评价长期面临一个核心难题:企业披露的信息是否真实、完整、可验证?
对于环境风险较高的行业,仅依赖年报、社会责任报告或ESG报告,往往难以充分识别企业真实环境表现。排污口、尾矿库、固废堆场、厂区扩张、用地合规、生产活跃度等信息,既具有专业性,也具有动态性,单靠企业主动披露容易存在滞后、遗漏或选择性呈现的问题。
济安金信ESG-V评级在环境维度引入多源数据交叉验证机制,结合高分系列、Sentinel、VIIRS等卫星遥感数据与AI解译技术,并与企业环评公示、行政处罚记录、年报披露等信息进行比对,用于辅助识别大气排放、水体污染、固废堆场、尾矿库风险、碳排放与能耗强度、生态保护和土地利用合规性等环境指标。
这类外部数据的意义,不在于替代企业披露,而在于为企业披露提供可交叉验证的外部参照。尤其对于化工、钢铁、火电、有色矿山、港口物流、造纸印染、光伏锂电等高ESG敏感行业,卫星遥感和AI解译能够提供更动态、更连续、更可追溯的补充依据,使环境评价从“企业说了什么”,进一步走向“外部数据能否印证”。
在这一框架下,环境评级不再只是对企业披露文本的整理,而是对企业真实环境表现、产业链责任和长期绿色转型能力的综合判断。
评级结果:环境表现成为企业绿色转型的分层信号
从评级结果看,A股上市公司环境(E)维度呈现出清晰的层级分布。BB级企业1477家,B级企业1328家,两者合计2805家,构成样本主体;BBB及以上企业共1083家,其中AAA级26家、AA级120家、A级377家,A及以上企业合计523家;CCC及以下企业共876家,其中CCC级538家、CC级328家、C级10家。
这一结构说明,许多上市公司已经具备一定环境管理基础,但距离形成高水平、可验证、可持续的环境治理能力仍有距离。处于较高评级区间的企业,往往在环境治理、绿色技术创新、低碳运营、环保业务属性或产业链协同方面具备相对优势;评级承压企业,则可能在能耗排放、污染治理、环境信息披露、绿色转型或行业风险暴露方面面临更大挑战。
因此,E评级的意义不在于简单统计各等级企业数量,而在于为市场提供一套观察企业环境能力差异的结构化工具。通过这一维度,投资者可以进一步识别哪些企业已经具备较强绿色转型基础,哪些企业仍处于环境风险暴露较高、转型压力较大的阶段。
行业分化:环保业务、轻资产优势与高敏感行业的三重分野
从行业维度看,A股上市公司环境(E)评级的分化,并不只是“高污染行业低、轻资产行业高”这么简单,而是呈现出更清晰的三重结构。
第一类是环境治理、环保设备、水处理、固废处置、资源循环等行业。这类企业的主营业务本身就与污染治理、生态修复、节能降耗和资源再利用相关,环境责任与商业模式之间存在天然连接。对它们而言,环境能力不仅是合规表现,更可能转化为订单能力、技术壁垒和长期市场空间。但环保属性并不意味着企业必然获得高评级,ESG-V评级关注的不是企业是否贴有“环保”标签,而是其自身经营活动是否真正具备较好的环境管理能力、技术能力和信息披露质量。
第二类是金融、软件开发、IT服务、数字媒体、专业服务等轻资产行业。这类企业在环境维度上通常具备一定优势,原因并不在于其环保技术更强,而是其生产经营活动对土地、水资源、能源和污染物排放的直接压力较低,环境风险暴露相对有限。但随着数字经济扩张,数据中心能耗、办公运营碳排放、电子设备采购、绿色供应链管理等议题正在成为新的环境关注点。对于软件、互联网、云计算和数据服务企业而言,未来环境评级的差异,可能进一步取决于能源使用结构、绿色采购标准和碳管理能力。
第三类是资源型和重化型行业,包括煤炭、有色、钢铁、化工、火电、建材、石化、造纸印染等。这些行业往往处于资源开采、能源转换、基础原材料生产和高耗能制造环节,是环境风险暴露最直接的领域。其环境评级压力,既来自排放、能耗、固废、尾矿库、土地扰动等生产环节,也来自监管趋严、公众监督和资本市场绿色偏好的变化。
对这类企业而言,环境维度正在从“合规成本”转变为“估值变量”。一些资源和重化企业可能仍然具备较强盈利能力,但如果环境评级长期偏低,其综合ESG-V表现和长期资本吸引力都会受到制约。这种“盈利尚可、环境承压”的结构,正在成为传统资源型企业和重资产制造企业面临的共同考题。
更值得关注的是,新能源、光伏、锂电等绿色产业也不能简单等同于环境高评级。它们服务于能源转型,但自身生产过程可能涉及高能耗、化学品使用、固废处理、用地合规、供应链环境责任等问题。如果企业只处在绿色赛道,却没有建立起相应的绿色生产、环境管理和信息披露能力,同样难以在E维度形成持续优势。
区域观察:产业结构决定环境评级底色
从区域维度看,A股上市公司环境(E)评级并不呈现简单的“东部高、西部低”格局。真正影响区域环境评级结构的,是各地上市公司的产业构成、总部经济属性和重化工业占比。
北京、上海这类总部经济、金融和科技服务资源集中的地区,较容易形成环境评级高地。这类区域集聚了大量金融、软件开发、IT服务、专业服务、传媒和总部型企业,直接环境负荷相对较低,信息披露和治理基础也较为成熟,因此更容易在E维度形成较高评级。
广东、浙江、江苏则代表了制造业大省的典型结构。三地上市公司数量多、产业链完整,既有软件、环保、专业服务、消费品牌等低环境负荷或治理能力较强的企业,也有大量电子制造、汽车零部件、电池、半导体、化工材料、纺织制造和装备制造企业。因此,这类区域的环境评级并不是单纯“高等级集中”,而是更多体现为样本数量大、行业层次丰富、企业分布拉开。
资源型省份、老工业基地和重化工集聚区域,则更容易出现环境压力集中释放。山西、内蒙古、云南、江西、辽宁、新疆等地,煤炭、有色、钢铁、化工、电力、矿业和传统制造占比较高,企业环境风险暴露天然更强。对于这些区域而言,环境评级承压并不只是单个企业问题,而是资源依赖、能源结构、产业链层级和历史工业基础共同作用的结果。
与此同时,环境高评级企业也呈现出“点状突破”的特征。环境治理、环保设备、水处理、固废处置、生态修复等企业,并不只集中在某一个省份,而是在广东、浙江、江苏、北京、湖南、安徽、重庆、福建等地均有分布。这说明区域环境评级的改善,不完全取决于所在地经济体量,而取决于当地是否培育出真正具备环境治理能力、技术能力和产业化能力的企业。
从合规约束到价值变量
绿色技术创新也是环境评价的重要变量。上市公司要实现可持续发展,不能只依赖末端治理,更需要通过技术升级、工艺优化和绿色专利布局,从源头降低资源消耗和环境影响。绿色专利不仅反映企业在环境保护方面的投入和能力,也体现其在未来产业竞争中的长期技术储备。
整体来看,环境(E)维度是本次ESG-V评级中分化较为明显的领域。大量上市公司仍集中在B级和BB级区间,说明环境管理、绿色转型和信息披露能力尚未形成普遍高水平;少数企业进入A及以上等级,体现出其在环境治理、绿色技术、低碳运营或产业链协同方面具备相对优势。
随着“双碳”目标持续推进,环境表现将越来越多地影响企业融资成本、供应链准入和长期价值评估。ESG-V环境评级的意义,不只是判断企业“环保做得好不好”,而是观察企业能否把环境责任转化为技术优势、供应链优势和价值创造能力。未来,那些能够通过技术升级、绿色采购、供应链协作和环境信息透明化提升环境表现的企业,才可能在新一轮绿色转型中获得更稳固的市场位置。
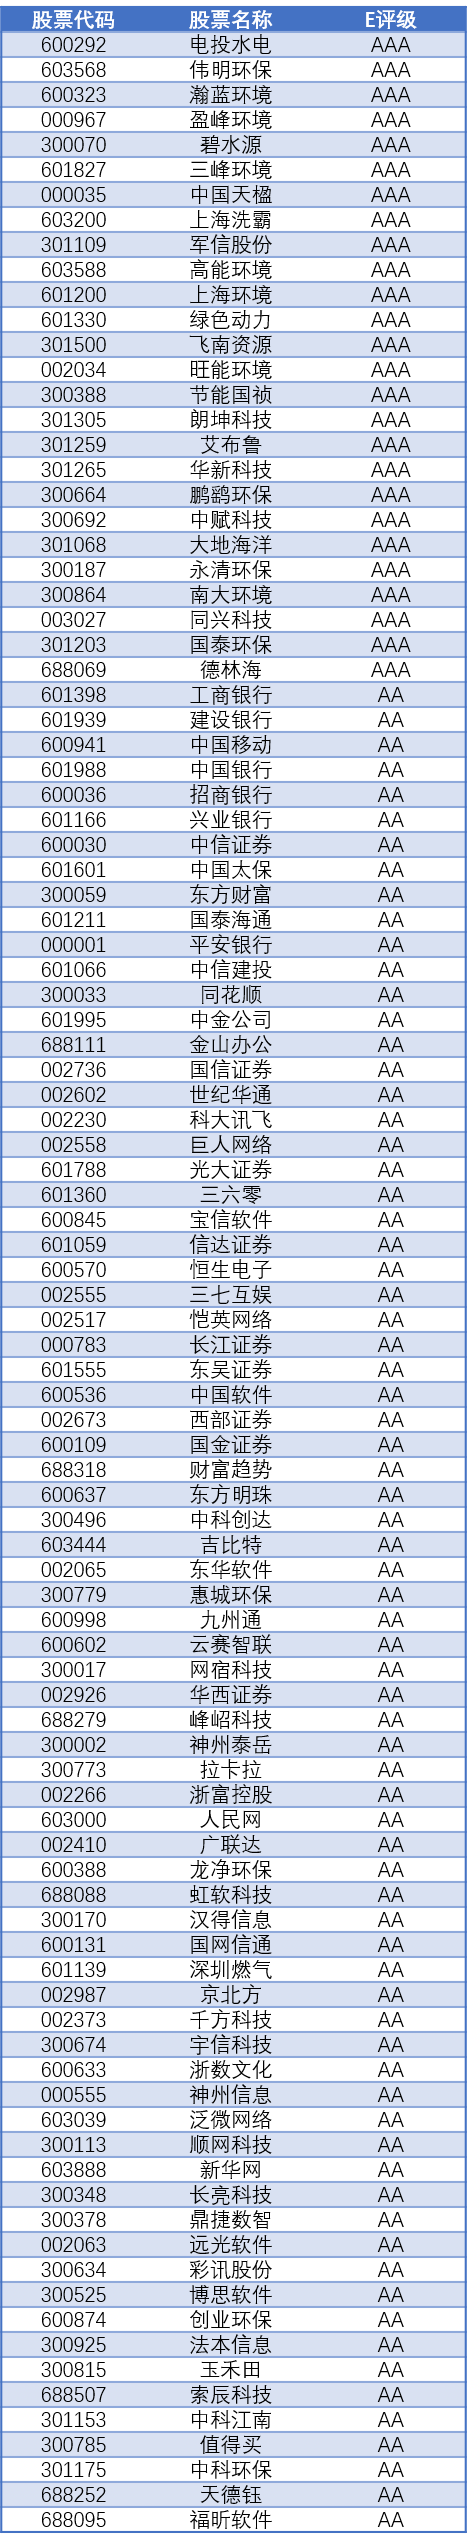
ESG-V评级E维度排名前100
 济安金信
 公司评价中心
 碧玄试金