【公司点评】亨通光电2026年一季报点评
一、 公司发布2026年一季报
2026年4月25日,亨通光电(600487.SH)正式披露2026年第一季度报告。一季报显示,2026年第一季度公司实现营业收入128.50亿元,同比增长8.45%;归母净利润6.12亿元,同比增长12.30%;扣非归母净利润5.85亿元,同比增长14.15%。
报告期内,受益于全球算力网络升级及国内外海风海缆项目建设的推进,公司光通信与海洋能源两大核心主业保持稳健增长,高压海缆及特种光纤产品出货量稳步提升。然而,公司在推进大型海洋工程(EPC)项目及海外产能扩张过程中,前期垫资规模显著扩大,且部分海工装备及新建产能的资本支出密集落地。上述重资产投入与长周期回款特征,导致公司一季度经营性现金流面临极大流出压力,债务规模进一步攀升,流动性趋紧。总体而言,亨通光电主营业务与盈利能力维持较高景气度,但在资本开支高峰期,公司现金流健康度及债务偿付能力出现明显弱化,资金链条承压。
二、 济安点评
济安金信上市公司评价中心基于专业评级框架,通过公司竞争力评级与财务八项能力,对亨通光电(600487)的财务状况进行了综合评价 。
济安金信竞争力评级旨在及时发现公司规模实力、现金流量、盈利能力、运营效率、偿债能力、发展能力、资本结构、资产质量等存在的问题,通过检测能力短板和下滑趋势,动态配置权重,逐季进行评级 。
亨通光电一季报评级:BB
亨通光电作为全球光纤光缆及海缆领域的龙头企业,具备极强的规模壁垒及较高的运营效率,主业盈利能力扎实。然而,受制于海洋工程业务“重资产、长周期、高垫资”的商业模式,叠加跨国布局的持续资本开支,公司营运资金被大量占用。这一扩张策略导致公司现金流量极度匮乏,短期刚性债务兑付压力剧增,资本结构与偿债能力显著恶化。整体来看,公司产业基础雄厚,但当前的财务杠杆及流动性危机已对后续融资与持续扩张形成制约,需高度警惕资金链风险。
根据济安评级体系,亨通光电八大财务能力评级结果如下:
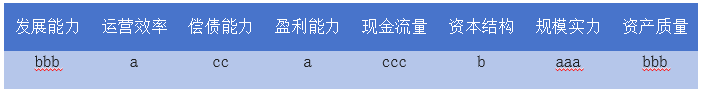
1. 发展能力(评级bbb): 业绩增长率处于 A 股市场通信设备制造上市公司平均水平,持续发展能力强 。
2026年第一季度,公司营业收入与净利润均实现稳健增长。业绩驱动力主要来自400G/800G光模块及特种光纤的需求回暖,以及国内外部分海上风电项目海缆交付的确认。在较高的营收基数下,公司维持了符合行业平均预期的增速,核心主业的市场需求具备持续性。
2. 运营效率(评级a): 资源管理充分有效,资产营运效率较高,资产效益高于 A 股市场通信设备制造上市公司平均水平 。
报告期内,公司在光通信制造板块的供应链管理及产能调度保持高效,存货周转率维持在合理区间。尽管海工EPC项目导致部分应收账款结算周期拉长,但公司通过数字化产线升级及精益生产,有效提升了核心制造资产的产出效益,整体资产营运效率表现优良。
3. 偿债能力(评级cc): 偿付到期的所有负债存在较大问题,经常拖延债务,公司信誉较差 。
截至一季度末,公司短期借款及一年内到期的非流动负债规模庞大,账面可动用货币资金难以覆盖短期有息债务。由于流动性极度偏紧,公司在应对部分到期的供应商货款及工程款时存在展期与拖延现象。短期偿债指标显著恶化,面临较大的债务违约风险。
4. 盈利能力(评级a): 经营业绩处于 A 股市场通信设备制造上市公司较高水平,创收能力较强,成本和费用控制合理 。
一季度公司综合毛利率稳中有升,主要得益于高附加值的超高压海缆及海洋通信产品在营收结构中的占比提升。公司依托全产业链垂直整合优势,有效对冲了部分上游大宗商品价格波动的影响,期间费用率控制得当,主营业务具备良好的创利空间。
5. 现金流量(评级ccc):现金流量充足性差,公司盈利能力很不稳定,投资与筹资活动受到较大影响 。
报告期内,经营活动产生的现金流量净额呈现负值,与利润表表现存在阶段性背离。其主要原因在于大宗商品套期保值业务受价格波动影响,按要求追加了交易保证金,导致相关现金支出大幅增加。其他海缆龙头公司亦存在相似情况,反映出该项流出属于防范原材料价格风险的行业共性防御操作,而非主营业务回款恶化。但大规模保证金占用叠加资本开支支出,客观上加大了短期资金周转压力,提升了对外源融资的依赖。
6. 资本结构(评级b): 当前资本结构出现问题,企业自身的融资与发展受到制约 。
截至一季度末,公司资产负债率高企,且债务期限结构存在严重的“短贷长投”错配现象。过度依赖短期信用借款及票据融资来支撑长周期的海洋项目建设,导致财务杠杆居高不下。高昂的利息支出不仅侵蚀利润,且当前的资本结构已触及融资瓶颈,限制了新项目的承接与推进。
7. 规模实力(评级aaa): 规模极大促进生产效率提高和技术进步,生产成本处于 A 股市场通信设备制造上市公司最低水平 。
一季度公司营收规模突破百亿,稳居全球光纤光缆及海缆制造第一梯队。极其庞大的产销规模赋予了公司在原材料采购端绝对的议价能力,同时巨额研发投入的固定成本被海量产品有效分摊,构筑了显著的单位制造成本优势。
8. 资产质量(评级bbb): 资产质量较高,能够满足企业长、短期发展以及偿还债务的大部分需要,但存在一定瓶颈 。
公司核心资产主要由高技术壁垒的海缆生产基地、海工船舶及光纤预制棒产线构成,具备较强的产业变现能力与长期价值。但在资产结构中,应收账款及合同资产占比较高,且集中于电网及电信运营商等长账期客户,资金沉淀严重,对资产的快速流动性与债务清偿形成了一定瓶颈。
 济安金信
 公司评价中心
 碧玄试金