保险法大修为养老金融筑牢法治底座
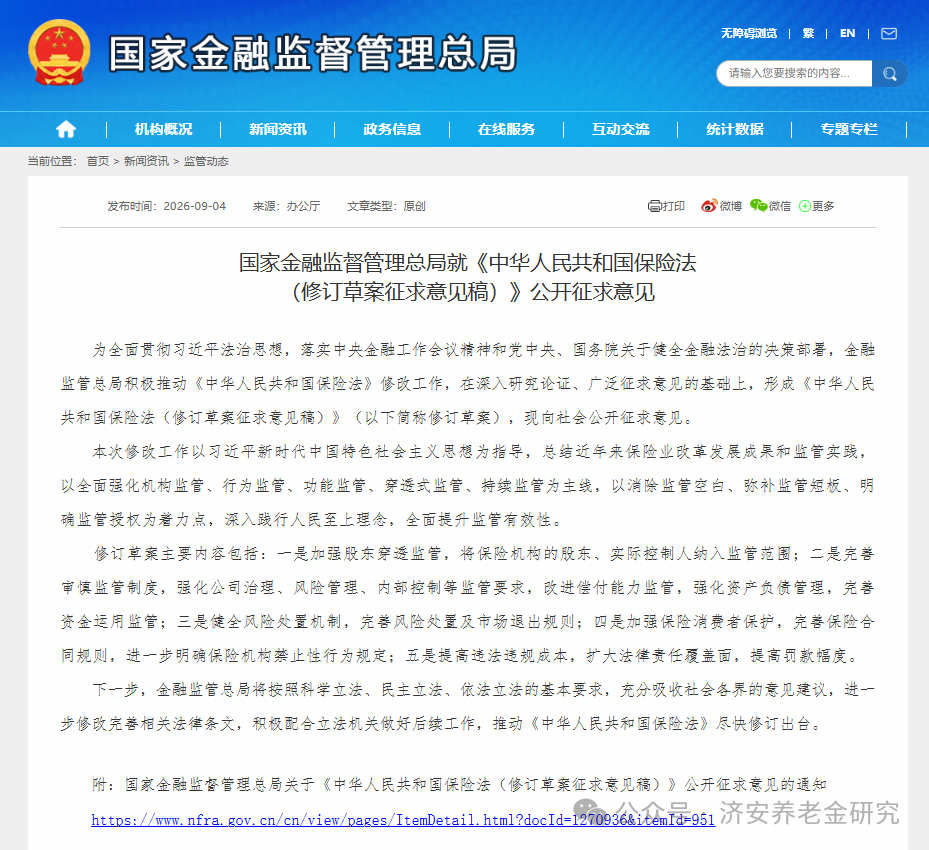
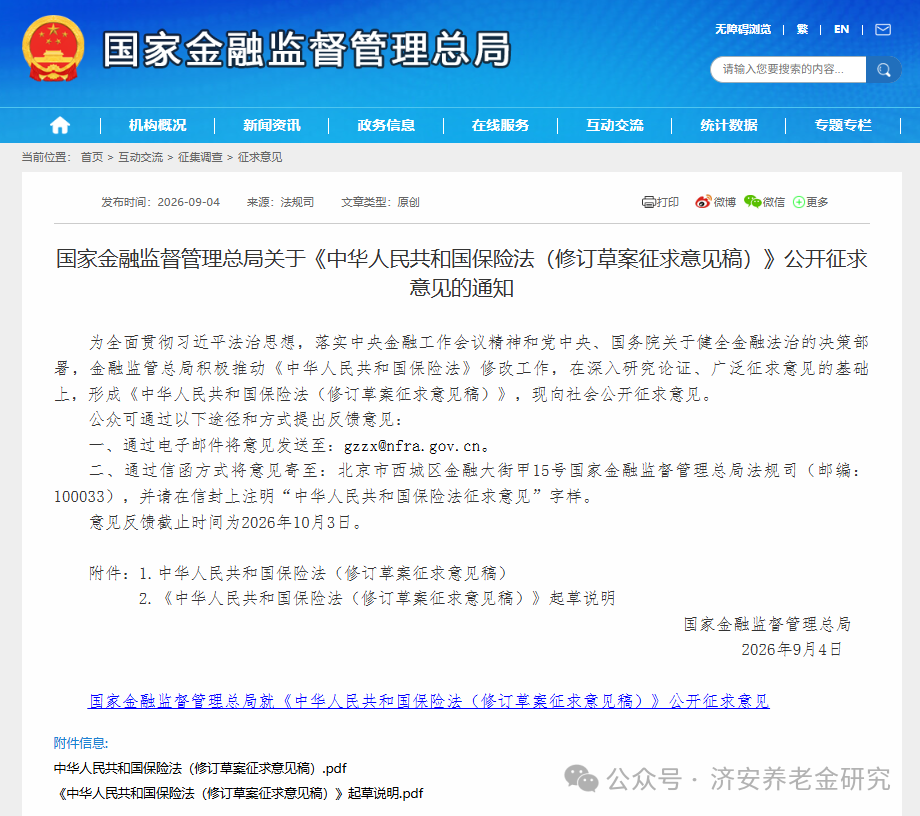
近日,国家金融监督管理总局发布《保险法(修订草案征求意见稿)》,开启这部实施三十余年法律的系统性大修。站在养老金第三方评价视角,养老年金、专属商业养老保险、个人养老金保险产品都属于超长期契约,保单期限往往跨越数十年,其健康发展高度依赖完备的法律保障。本次修订不只是行业监管规则的升级,更是为我国第三支柱养老金融补齐法治根基。
养老保险业务的核心痛点在于期限错配与信息不对称。养老年金负债周期长达二三十年,一旦保险公司公司治理失序、股东不当干预、资产负债管理失效,会直接损害千千万万普通保单持有人的晚年权益。而普通大众在购买养老保险时,面对格式合同,天然处于信息弱势,销售误导、退保纠纷一直是养老金融领域的民生顽疾。现行保险法部分条款已经难以适配第三支柱快速发展的现实需求,制度修订具备现实紧迫性。
本次修订草案从机构治理、审慎经营、风险处置、消费者保护、法律责任五大维度搭建制度框架,精准回应养老保险业务的长期属性。股东穿透监管将实际控制人纳入监管,禁止股权代持与不当干预经营,从源头防范资本掏空保险机构,守住养老保单的资本底线;将资产负债管理上升为法定义务,要求保险机构匹配长期养老负债的久期,同时拓宽保险资金运用渠道,有利于发挥保险“耐心资本”优势,匹配养老资金长期配置需求;完善早期纠正、接管、保险保障基金制度,打通风险处置全链条,为长期养老保单设置风险缓冲;把犹豫期制度入法,明令禁止销售误导,完善纠纷调解机制,补齐养老保险消费者保护法律依据;加大处罚力度,扭转“罚不及损”,强化法律威慑力。
落到第三支柱养老金融实践层面,其影响可以分为供给端与需求端。
供给端上,倒逼保险机构回归养老主业。股东约束、偿付能力、资产负债管理法定化,抬高经营养老保险业务的合规门槛。未来能够持续开展养老年金、个人养老金保险业务的机构,必须具备稳健公司治理、长期资产配置与回撤管控能力。资金运用规则优化,也为保险公司设计收益稳健、缴费灵活的普惠型养老产品创造条件,推动行业从规模导向转向持有人利益导向。
需求端上,改善居民参与商业养老的制度环境。犹豫期入法、禁止销售误导,能够缓解老百姓购买养老保险的后顾之忧,降低因信息不对称带来的非理性投保。同时完善风险处置机制,当机构发生风险时,通过保单转让、保险保障基金救助保障普通持有人权益,增强大众对商业养老保险的信任感。
同时也要客观看到,法律完善不等于市场问题全部消解。第三支柱还面临居民养老认知不足、缴费意愿偏弱、金融素养缺乏等现实难题。法律框架落地之后,还需要行业持续打磨普惠型养老保险产品,同步推进养老投资者教育,才能不断释放制度红利。
 济安金信
 养老金研究中心